
سيارة
خطأ وكيل التأمين في بوليصة سيارة
ما الذي فُحص: قيد العمر والأقدمية في البوليصة، وخطأ الوكيل، ومسؤولية شركة التأمين.
ساسي ليف | محامٍ لمطالبات تأمين الممتلكات
تمثيل العملاء الأفراد وأصحاب المصالح التجارية في مطالبات تأمين السيارات والشقق والمصالح التجارية أمام شركات التأمين. عندما ينشأ خلاف حول التغطية أو حجم الضرر أو مبلغ الدفع، نفحص المستندات ونرسم الخطوة التالية.
رُفضت المطالبة؟ دُفع جزء فقط؟ الدفع متأخر؟
سلّموني المستند.
سيارة، شقة ومحتوياتها، أضرار المياه، أضرار الممتلكات ومطالبات الطرف الثالث.
لفحص الملف ←
أضرار الأسطول، مطالبات الطرف الثالث، اقتطاعات التخمين وتعطل المركبة عن العمل.
لفحص الملف ←
أضرار البضائع والمركبات الثقيلة، المسؤولية والخلافات حول التغطية.
لفحص الملف ←
خلافات حول قطع الغيار وقوائم الأسعار والتسويات واقتطاعات الدفع.
لفحص الملف ←
حوادث، خسارة كلية، سرقة، انخفاض القيمة وفجوات في التخمين.
لمزيد من المعلومات ←
حريق، مياه، تمديدات صحية، مبنى ومحتويات.
لمزيد من المعلومات ←
مبنى، معدات، بضاعة وأضرار ممتلكات المصلحة.
لمزيد من المعلومات ←
مبانٍ ومعدات ومركبات وممتلكات أخرى.
لمزيد من المعلومات ←
التغطية، مصدر الضرر ونطاق الإصلاح.
لمزيد من المعلومات ←
خلافات حول المسؤولية وحجم الضرر.
لمزيد من المعلومات ←رفض المطالبة أو الدفع الجزئي أو التأخير ليس بالضرورة نهاية الطريق.
أرسلوا الرسالة أو إشعار الدفعنفحص الادعاء والبوليصة والأساس الوقائعي.
نفحص ما الذي اقتُطع وكيف حُسب المبلغ.
مرّ 30 يومًا؟ نفحص التسلسل الزمني والطلبات والمستندات.
رسالة رفض، إشعار دفع، تقرير مخمن أو مراسلات، عبر واتساب.
البوليصة والتغطية، أسباب الرفض، تقرير المخمن والحساب الفعلي.
ما هو قوي في الملف، وما الناقص، وما الخطوات الممكنة.
مطالبة معللة، استكمال الأدلة، وإذا لزم الأمر: إجراء قانوني.
أمام شركة التأمين وفي المحاكم، حتى إغلاق الملف.
ساسي ليف، محامٍ يمثل المؤمن لهم في مطالبات السيارات والشقق والمصالح التجارية أمام شركات التأمين.
يعمل مكتب المحامي ساسي ليف على تمثيل المؤمن لهم والعملاء من قطاع الأعمال في مطالبات تأمين الممتلكات وأضرار الممتلكات. يشمل العمل فحص البوليصات ورسائل الرفض وإشعارات الدفع، والعمل مع المخمنين وأصحاب المهن الأخرى، وإدارة الإجراءات القانونية عند الحاجة.
يرأس المكتب المحامي ساسي ليف، الحاصل على درجة الماجستير في القانون التجاري بامتياز من جامعة تل أبيب.
أمضى فترة التدرب في المحكمة، ثم مثّل شركات تأمين وشركات كبرى أمام المحاكم. من هنا معرفته العميقة بمجالي التأمين والأضرار بكل جوانبهما، إلى جانب عمل واسع في التقاضي والتمثيل أمام مختلف درجات المحاكم.
في مطالبات تأمين الممتلكات، تنشأ الفجوة بين توقعات المؤمن له وعرض شركة التأمين عادةً في ثلاثة مواضع: تفسير البوليصة، وحجم الضرر الذي حدده التخمين، والحساب المشتق من كليهما. يعمل المكتب على هذه المواضع الثلاثة بالتوازي، وليس على آخر رسالة وصلت فقط.
طوال فترة العمل، يعرف العميل من يتولى ملفه، وما وضعه، وما الخطوة التالية. تصل التوجهات مباشرةً عبر واتساب، وتُدار المراسلات مع شركة التأمين من خلال شخص واحد في المكتب. هذا ليس وعدًا بنتيجة. إنه وعد بأن يُدار الملف بترتيب، وفي موعده، وعلى أساس المعطيات الصحيحة.
 ختم الموثوقية
تغطية. ضرر. أدلة. استراتيجية.
نقرأ البوليصة ببنودها وتوسيعاتها، ونفحص ما المغطى فعلًا وعلامَ يستند موقف شركة التأمين.
نقارن حجم الضرر بتقرير المخمن: بنود الإصلاح، قوائم الأسعار، انخفاض القيمة والاقتطاعات التي أُجريت.
نجمع المواد وننظمها: مستندات وصور ومراسلات وتسلسل زمني، ونحدد ما ينقص لإثبات المطالبة.
نحدد طريقة العمل أمام شركة التأمين: توجه معلل، أو مفاوضات، أو إجراء قانوني، بحسب ظروف الملف.
ما الذي فُحص: قيد العمر والأقدمية في البوليصة، وخطأ الوكيل، ومسؤولية شركة التأمين.
ما الذي فُحص: مصدر الضرر، ومسألة التغطية، ونطاق الإصلاح.
ما الذي فُحص: المبنى والمعدات والبضاعة مقابل شروط البوليصة ومتطلباتها.
ما الذي فُحص: نوع قطع الغيار، والاقتطاع الذي أُجري، والأساس الذي استند إليه.
ما الذي فُحص: استثناء العطل الكهربائي، ومصدر الضرر، ومدى الضرر الذي لحق بالبطارية.
ما الذي فُحص: إشعار الإفصاح، ونسبة الاقتطاع المتوقعة، والحساب الذي تستند إليه.
ما الذي فُحص: سبب رسالة الرفض، والقيد في الرخصة، والعلاقة السببية.
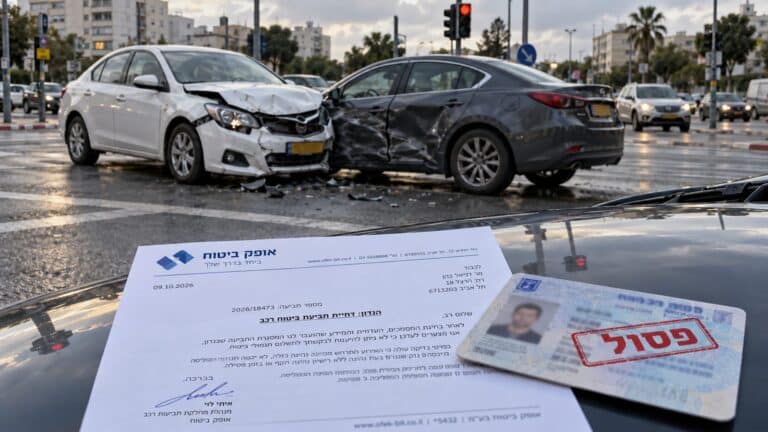
ما الذي فُحص: قرينة التبليغ بإشعار التعليق، وسريان التغطية التأمينية.
يبدأ ملف مطالبات تأمين الممتلكات بالفحوصات الأربعة نفسها، سواء تعلق الأمر بسيارة أو شقة أو مصلحة تجارية. هذا ما يحدث بعد وصول المستندات، وقبل أن تُرسل كلمة واحدة إلى شركة التأمين.
ما المشمول، وما المستثنى، وأي استثناءات طُبقت. في بوليصات الممتلكات، يتوقف الفرق بين التغطية والاستثناء أحيانًا على صياغة واحدة. نفحص النص الساري في تاريخ الحادث، والتوسيعات التي اشتُريت فعلًا، وواجب إبراز الاستثناء الذي يستند إليه الرد.
تقرير المخمن من طرف الشركة هو رأي مهني، لا حكم. نقارنه بتوثيق الضرر وعروض الأسعار وتكلفة الإصلاح الفعلية. وعندما تكون الفجوة جوهرية، يُدرس الحصول على تقرير مضاد من طرف العميل.
يجب أن تذكر رسالة الرفض السبب والبند الذي تستند إليه. والدفعة الجزئية تأتي غالبًا مع اقتطاعات لم تُشرح. نقرأ الرسالة مقابل البوليصة والأدلة، ونفحص إن كان السبب صامدًا.
في مطالبة التأمين تسري المواعيد من اتجاهين: من تاريخ الحادث ومن تاريخ رد الشركة. نرتب تسلسلًا زمنيًا كاملًا، ونحدد ما أُغلق، وما لا يزال مفتوحًا، وما يتطلب إجراءً فوريًا.
يدخل محامي مطالبات التأمين الصورة عندما تكون المستندات موجودة: رسالة، أو تقرير مخمن، أو بوليصة، أو مراسلات توقفت. سلّموني الملف. من هنا، الأمر عليّ.
إجابات قصيرة عن أسئلة شائعة حول مطالبات التأمين. رسالة الرفض، والدفعة الجزئية، والتخمين، والمستندات، وكتاب المخالصة والإبراء: هذه بعض الأسئلة التي تتكرر في بداية العمل على المطالبة.
نعم. رسالة الرفض هي موقف شركة التأمين، لا حكم نهائي. نفحص الادعاء مقابل البوليصة والمستندات، ونقرر كيف نمضي.
نقارن بين تقرير المخمن والبوليصة والمبلغ المدفوع فعلًا، ونفحص ما الذي اقتُطع وعلى أي أساس.
البوليصة، ورسالة الرفض أو إشعار الدفع، وتقرير المخمن، والمراسلات مع شركة التأمين.
التوقيع على كتاب المخالصة يغلق المطالبة عادةً. من الصواب فحص معناه قبل التوقيع، لا بعده.
فور وصول رسالة رفض أو دفعة جزئية، أو عندما يتأخر العمل على المطالبة أكثر من وقت معقول.
يمكن فحص التخمين مقابل الضرر الفعلي. نقارن البنود وقوائم الأسعار والافتراضات التي يقوم عليها الحساب، ونستعين عند الحاجة برأي مهني إضافي.
تختلف المدة بحسب نوع الضرر وحجم المستندات ومدى الخلاف. الملف الموثق جيدًا يختصر العملية، والخلاف حول التغطية أو التخمين يطيلها.
في مطالبة الطرف الثالث نفحص المسؤولية عن الحادث وحجم الضرر. نجمع التوثيق من مكان الحادث وتفاصيل الأطراف والآراء المهنية، ونتوجه إلى شركة التأمين الخاصة بالطرف المسبب للضرر.
لا حاجة للبدء بنموذج طويل. نبدأ بما لديكم أصلًا.
رسالة الرفض، أو إشعار الدفع، أو تقرير المخمن، أو الصور، أو المراسلات مع شركة التأمين، هي نقطة البداية للفحص.