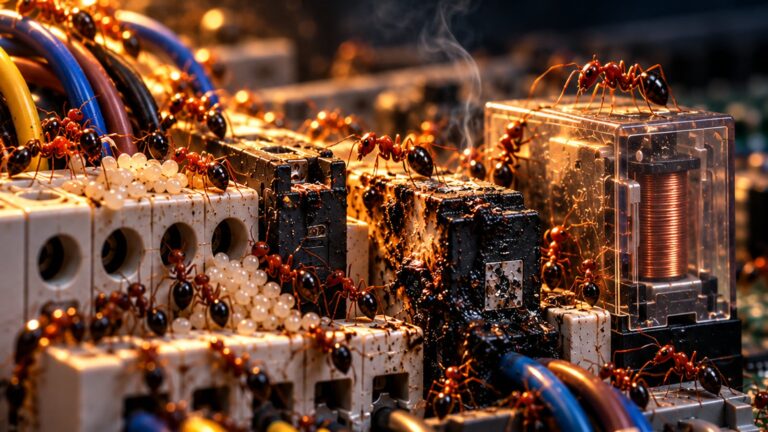
נורית אזהרה נדלקת, הרכב נגרר למוסך, והטכנאי פותח את מחשב הסוללה ומראה מה בפנים: נמלים וביצי נמלים. הקצר שהן חוללו הרס רכיב שעולה עשרות אלפי שקלים. ואז מגיעה התשובה מחברת הביטוח: זה קלקול חשמלי, והפוליסה מחריגה אותו. פסק דין שניתן ב-6.10.2026 בבית משפט השלום ברחובות בוחן את הטענה הזו לעומק, ודוחה אותה.
הפסיקה הזו נוגעת לשלושה. למבוטח שקיבל דחייה בנימוק של סייג טכני. לסוכן הביטוח שנדרש להסביר מה הפוליסה מכסה כשהנזק אינו תאונת דרכים קלאסית. לבעל התפקיד בחברת הביטוח שמחליט אם לשלוח מומחה לשטח או להסתפק בניתוח מהמשרד.
הסייג שחוזר: “קלקול מכני, חשמלי או אלקטרוני”
כמעט כל פוליסת רכב מקיף מחריגה קלקול מכני, חשמלי או אלקטרוני. ההיגיון ברור: ביטוח אינו אחריות יצרן, והוא לא נועד לכסות בלאי או כשל פנימי של רכיב.
הקושי מתחיל כשגורם חיצוני פוגע ברכיב חשמלי. הנזק הסופי הוא חשמלי, אבל מקורו אינו בלאי. כאן נפתח הפער שבו יושבות מחלוקות רבות: האם מסתכלים על התוצאה, שהיא תקלה חשמלית, או על הסיבה, שהיא אירוע חיצוני ופתאומי.
ברכב היברידי או חשמלי הפער הזה מתרחב. מערכת המתח הגבוה מורכבת, יקרה, ורגישה לכל שיבוש. נזק שנראה שולי בחומרה מתורגם לסכום גדול.
תיק מהשטח: תאד”מ 46256-12-22 עקיבא נ’ ביטוח חקלאי אגודה שיתופית מרכזית בע”מ
פסק הדין ניתן בבית משפט השלום ברחובות על ידי כבוד השופטת קרן וקסלר. משרד עורכי דין ששי לב לא ייצג באותו הליך, והסקירה מבוססת על פסק הדין עצמו.
העובדות
התובע הוא בעלים של רכב היברידי מסוג יונדאי איוניק, שהיה מבוטח בפוליסת ביטוח מקיף. ב-26.6.2022 נדלקה בלוח המחוונים נורית אזהרה שהתריעה על תקלה בסוללת המתח הגבוה.
הרכב הועבר למוסך הסדר של המבטחת. שם אובחן שנמלים וביצי נמלים חדרו לתוך מחשב הבקרה של הסוללה, ה-BMS, וגרמו לקצר ולנזק בלתי הפיך הן למחשב והן לסוללת המתח הגבוה עצמה.
המבטחת שלחה מהנדס מטעמה, שקבע שמוסך ההסדר לא בדק את הסוללה כנדרש ושההחלטה לפסול אותה שגויה. בעקבות כך הועבר הרכב לבדיקה נוספת במוסך היבואנית, שם קבע מנהל מחלקת הדיאגנוסטיקה אותה מסקנה: גם המחשב וגם סוללת המתח הגבוה יצאו מכלל שימוש.
המבטחת שילמה 6,747 ש”ח בגין מחשב הבקרה בלבד, וסירבה לשלם על הסוללה. התביעה הועמדה על 30,952 ש”ח.
השלב הראשון: האם חדירת נמלים היא בכלל מקרה ביטוח
בית המשפט פיצל את הדיון. תחילה הוכרעה שאלת הכיסוי, ורק אחריה נשמעו ראיות על היקף הנזק.
בהחלטת הביניים נקבע שחדירת הנמלים מהווה מקרה ביטוח מכוסה. הטענה שמדובר בקלקול מכני או חשמלי המוחרג בפוליסה נדחתה. נקבע, בהתאם למקרים דומים שבהם גורם חיצוני פתאומי הוגדר כאירוע תאונתי, שחדירת נמלים אינה בלאי טבעי ואינה תקלת יצרן פנימית, אלא גורם חיצוני תאונתי. ככזו היא נכנסת לגדר תאונה “מכל סוג שהוא” לפי סעיף 1.2 לפרק א’ לפוליסה התקנית.
בית המשפט נשען גם על פערי הכוחות המובנים בין המבטחת למבוטח ועל כלל הפרשנות נגד המנסח, המעוגן בסעיף 25(ב1) לחוק החוזים, והעדיף את הפרשנות התומכת בזכאות המבוטח ובציפייתו המוצדקת בעת כריתת החוזה.
התשלום החלקי שהכריע את שאלת הכיסוי
זו הנקודה החדה ביותר בהחלטה, והיא חוזרת על עצמה בתיקים רבים.
המבטחת שילמה 6,747 ש”ח בגין מחשב הבקרה עוד לפני הגשת התביעה, ובמקביל טענה שאין כיסוי לאירוע. בית המשפט קבע שהתשלום הזה מדבר בעד עצמו: “חזקה על חברת הביטוח שאינה מתנדבת לשלם תגמולי ביטוח כאשר לשיטתה אין כיסוי בפוליסה”. מעצם התשלום גילתה המבטחת את דעתה בזמן אמת שאכן אירע מקרה ביטוח, והמחלוקת האמיתית נותרה על גובה הנזק בלבד.
השלב השני: עד איפה הגיע הנזק
נותרה שאלה אחת: האם ניזוקה גם סוללת המתח הגבוה, או שהנזק הצטמצם למחשב הבקרה.
בית המשפט ציין קושי אמיתי: אף אחד מהצדדים לא הציג חוות דעת של מומחה לחשמל או לאלקטרוניקה של רכבים היברידיים שבדק את הסוללה בעצמו. ההכרעה נדרשה על בסיס מה שכן הוצג.
התובע נשען על ארבעה אדנים: אבחון מוסך ההסדר של המבטחת עצמה, אבחון מוסך היבואנית בסורק תקלות ייעודי של היצרן, חוות דעת השמאי מטעמו, והמבחן האמפירי.
המבחן האמפירי שהכריע
המוסך פעל בהדרגה. תחילה הוחלף מחשב הבקרה בלבד, וזה גם מה שהמבטחת אישרה ושילמה. התקלה לא נפתרה. נורית האזהרה המשיכה לדלוק והרכב לא חזר לתפקד. רק לאחר שהוחלפה סוללת המתח הגבוה, נעלמה התקלה והרכב חזר לפעולה תקינה ומלאה.
בית המשפט קבע שעובדה זו שומטת את הקרקע תחת עמדת המבטחת, שלפיה הסוללה הייתה תקינה והנזק הצטמצם למחשב. פרט נוסף חיזק זאת: מכתב מנהל הדיאגנוסטיקה במוסך היבואנית נחתם רק אחרי שהתברר שהחלפת המחשב לא פתרה את הבעיה, מה שמעיד שהמוסכים פעלו בסדר הנכון ולא קפצו למסקנה.
למה חוות דעת המומחה מטעם המבטחת קרסה
המהנדס מטעם המבטחת הציג ניתוח טכני מפורט: קודי התקלה היו בסטטוס היסטורי ולא עכשווי, קריאת אפס וולט אינה אפשרית פיזית בתא ליתיום, והתנגדות הבידוד הייתה תקינה לפי הוראות היצרן. לשיטתו הנמלים קיצרו את מחשב הבקרה, שהוא מכשיר המדידה, ולכן הוא החל לשדר קריאות שגויות.
בחקירה הנגדית נפערו בחוות הדעת סדקים שבית המשפט מנה אחד אחד:
- הוא מעולם לא פתח את הסוללה. לא מדד ידנית את מתחי התאים ברב מודד ולא ביצע בדיקת מעבדה. עמדתו נותרה סברה תיאורטית.
- הוא נשען על אותם פלטי מחשב שהגדיר כבלתי אמינים. לוגיקה מעגלית.
- הוראות היצרן לא צורפו. הוא חזר וטען שהבדיקה לא בוצעה לפיהן, אך ההוראות לא הונחו לפני בית המשפט.
- חוות הדעת הכתובה לא קבעה שהסוללה תקינה. הקביעה הפוזיטיבית הזו נאמרה רק בחקירה. כשעומת עם הפער, השיב שאינו יודע להסביר את ההשמטה.
- הוא העלה טענה חמורה בלי תשתית. כשנשאל כיצד שני מוסכים נפרדים הגיעו לאותה מסקנה, טען שמוסכים פותחים סוללות שהוגדרו פגומות ומשתמשים בהן מחדש ברכבים אחרים. בית המשפט קבע שהטענה נטענה בעלמא, בלי שמץ של תשתית ראייתית, ופגמה באובייקטיביות של חוות הדעת.
נקודה נוספת: השמאי מטעם התובע העמיד את החלקים הניזוקים לרשות המבטחת למשך 14 ימי עסקים, לצורך בדיקה עצמאית. המבטחת לא שלחה איש.
בית המשפט גם דחה את טענת המבטחת שיש לזקוף לחובת התובע את אי זימונם של נציגי המוסכים. המסמכים הונפקו בזמן אמת על ידי מוסך ההסדר של המבטחת עצמה ועל ידי מוסך היבואנית, והמבטחת מצידה נמנעה מלזמן את השמאי הראשי מטעמה ואת הטכנאי שעמו שוחח המומחה.
הערה על מה שהמבטחת הייתה צריכה לעשות
בשולי פסק הדין, אך לא בשולי חשיבותו, נוספה הערה עקרונית.
נקבע שתכליתה הבסיסית של פוליסת הביטוח היא להעניק למבוטח שקט נפשי ורשת ביטחון, ולא להותירו מול שוקת שבורה. ככל שהמבטחת סברה שמדובר באירוע מורכב או חריג, הייתה מוטלת עליה החובה לפעול באופן אקטיבי: לשלוח מומחה או שמאי שיפקח מקרוב על הדיאגנוסטיקה במוסך וינחה את הבדיקות בזמן אמת. תחת זאת היא בחרה “לשבת בחיבוק ידיים”, להותיר את האבחון למוסך ההסדר מטעמה, ורק בדיעבד להעלות טענות על אופן וסדר הבדיקות. מצב דברים זה, נקבע, מציב נטל בלתי סביר על האזרח.
מה נפסק
התביעה התקבלה בחלקה המכריע. נפסקו 19,452 ש”ח בגין הנזק הישיר ושכר טרחת השמאי, בניכוי הסכום ששולם לפני התביעה, בצירוף הפרשי הצמדה וריבית מיום הגשת התביעה. בנוסף נפסקו אגרה בסך 812 ש”ח, 3,000 ש”ח בגין טרטור, איבוד זמן והתייצבות לדיונים, ושכר טרחת עורך דין בסך 6,000 ש”ח, לתשלום תוך 30 יום.
הדרישה לריבית מיוחדת לפי סעיף 28א לחוק חוזה הביטוח נדחתה. בית המשפט קבע שאף שהמבטחת נקטה עמדה קשוחה וגררה את המבוטח להליך ממושך, העובדה שהסתמכה על חוות דעת של מומחה מטעמה מוציאה את המקרה מגדר חוסר תום לב שרירותי. מדובר בפסק דין של בית משפט השלום, שאינו מהווה הלכה מחייבת.
מה זה אומר למבוטח
דחייה בנימוק “קלקול חשמלי” היא אחת הדחיות הנפוצות, והיא נבדקת לפי הסיבה ולא לפי התוצאה.
- בדקו מה מקור הנזק, לא מה סוגו. גורם חיצוני ופתאומי, כמו חדירת מזיקים, אינו בלאי ואינו כשל ייצור, גם כשהתוצאה היא תקלה חשמלית.
- תשלום חלקי הוא ראיה. מבטחת ששילמה על חלק מהנזק גילתה את דעתה שאירע מקרה ביטוח. קשה לה לטעון אחר כך שאין כיסוי בכלל.
- תעדו את סדר התיקונים. כאן העובדה שהחלפת הרכיב הראשון לא פתרה את התקלה, והרכב חזר לתפקד רק אחרי החלפת הרכיב השני, היא שהכריעה.
- שמרו את החלקים הניזוקים והציעו אותם לבדיקה. הצעה מתועדת שלא נענתה פועלת לטובתכם.
- אל תוותרו על חוות דעת מטעמכם. גם כשהיא אינה של מהנדס, עדות עקבית שמודה בגבולות מומחיותה ונשענת על אבחון מוסך היבואן התקבלה כאן.
מה זה אומר לסוכן הביטוח
הסייג של קלקול מכני, חשמלי או אלקטרוני הוא אחד התנאים שהלקוח הכי פחות מבין, ואחד שמופעל לעיתים קרובות ברכב היברידי וחשמלי.
פסק הדין מבהיר שהסייג לא נועד לבלוע כל נזק שסופו תקלה חשמלית. ההבחנה היא בין כשל פנימי לבין גורם חיצוני תאונתי. סוכן שמסביר את ההבחנה הזו בעת עריכת הביטוח, ומתעד את ההסבר, חוסך ללקוח את הרגע שבו הוא מגלה אותה לראשונה במכתב הדחייה.
נקודה מעשית נוספת: בפוליסות של רכב היברידי וחשמלי, הרכיב היקר ביותר הוא מערכת המתח הגבוה. שווה לוודא מול הלקוח מה היחס בין אחריות היצרן לבין הכיסוי הביטוחי, כדי שלא יגלה בדיעבד ששניהם מפנים אותו זה לזה.
מה זה אומר לבעל תפקיד בחברת ביטוח
שלוש נקודות עולות ברמת ההתנהלות ולא ברמת התיק הבודד.
הראשונה, תשלום חלקי הוא הצהרה. תשלום על רכיב אחד, בזמן שנטען שאין כיסוי לאירוע, סוגר את שאלת הכיסוי ומעביר את המחלוקת לגובה בלבד. זו החלטה שמתקבלת מוקדם, לעיתים על ידי גורם זוטר, ומשפיעה על כל ההליך.
השנייה, חוות דעת תיאורטית אינה עומדת מול בדיקה בשטח. המומחה לא פתח את הסוללה, לא מדד תאים, ולא צירף את הוראות היצרן שעליהן הסתמך. מול שלוש קביעות מקצועיות בזמן אמת ותוצאה עובדתית חד משמעית, זה לא הספיק. גם החלקים הועמדו לבדיקה ולא נבדקו.
השלישית, מי שסבור שהאירוע חריג צריך לפעול בזמן אמת. בית המשפט קבע במפורש שהייתה חובה לשלוח מומחה שיפקח על הדיאגנוסטיקה, ולא להסתפק בביקורת בדיעבד על סדר הבדיקות שבוצעו במוסך ההסדר של המבטחת עצמה.
שאלות ותשובות
נמלים או מכרסמים גרמו נזק לרכב. זה מכוסה?
בפסק הדין שנסקר נקבע שחדירת נמלים היא גורם חיצוני תאונתי ולא בלאי או תקלת יצרן, ולכן נכנסת לגדר תאונה “מכל סוג שהוא” לפי הפוליסה התקנית. כל מקרה נבחן לפי נסיבותיו ולפי לשון הפוליסה.
המבטחת טוענת שזה קלקול חשמלי מוחרג. זה סוף הדרך?
לא בהכרח. השאלה היא מה גרם לנזק ולא איך הוא נראה. כשהמקור הוא אירוע חיצוני ופתאומי, הסייג אינו חל אוטומטית.
חברת הביטוח שילמה על חלק מהנזק. מה המשמעות?
בתיק זה נקבע שתשלום כזה מגלה את דעת המבטחת שאירע מקרה ביטוח, ושהמחלוקת נותרת על גובה הנזק בלבד.
אין לי חוות דעת של מהנדס. אפשר בכלל להתמודד?
בתיק שנסקר אף צד לא הציג מומחה לחשמל רכב היברידי שבדק את הסוללה. ההכרעה נפלה על בסיס אבחוני המוסכים, חוות דעת השמאי והתוצאה בפועל. גבולות ההכשרה צוינו, אך העדות התקבלה משום שהייתה עקבית והודתה בגבולותיה.
הרכב עדיין באחריות יצרן. למי לפנות?
בתיק זה המבטחת טענה שהיה על התובע לפנות לאחריות היצרן. הטענה לא הועילה לה, משום שהוכח שהנזק נגרם מגורם חיצוני ולא מכשל ייצור. כשהמקור הוא אירוע חיצוני, הכיסוי הביטוחי הוא המסלול.
את פסק הדין המלא אפשר להוריד כאן: פסק דין | חדירת נמלים למערכת החשמל של הרכב (PDF)
האמור במאמר הוא מידע כללי ואינו מהווה ייעוץ משפטי או תחליף לו. תאד”מ 46256-12-22 עקיבא נ’ ביטוח חקלאי אגודה שיתופית מרכזית בע”מ, בית משפט השלום ברחובות, כבוד השופטת קרן וקסלר, ניתן ביום 6.10.2026.