חלון השבוע הניב פסק דין מהותי אחד: בית משפט השלום בכפר סבא חייב את ביטוח ישיר לשלם תגמולי אובדן גמור בגין טסלה, אף שהרכב לא הותאם למגבלה ישנה ברישיון הנהיגה. פסק הדין מחבר שלושה מוקדי סיכון מרכזיים — ניסוח מכתב הדחייה, הוכחת קשר סיבתי וגבולות התנאי של "רישיון מתאים".
פסיקה וניתוח
שלושה פסקי דין
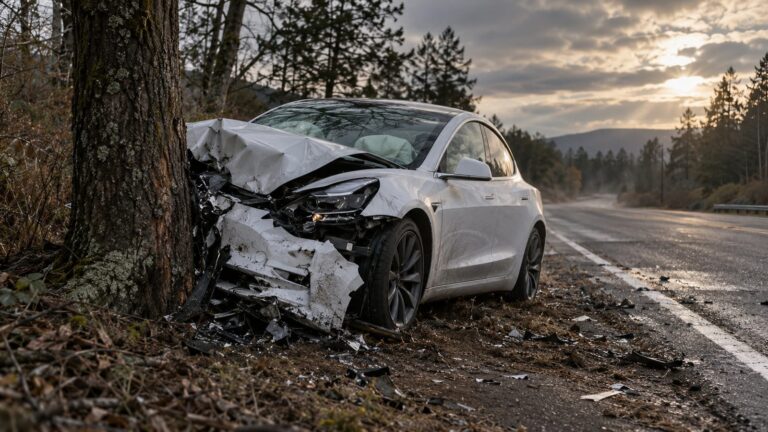
מגבלה ברישיון אינה מילת קסם: ביטוח ישיר חויבה בתגמולי אובדן גמור
בקצרה. טסלה מודל 2022 הוכרזה אובדן גמור לאחר שהתובע סטה ופגע בעץ. ברישיון הנהיגה שלו הופיעה מגבלה ותיקה המחייבת דוושת האצה משמאל לבלם ורכב אוטומטי; הטסלה הייתה אוטומטית אך ללא דוושה שמאלית. המבטחת דחתה את התביעה בטענה לקשר חשוד בין אי־ההתאמה לתאונה. בית המשפט קבע שלא הוכח קשר סיבתי, שהתובע הסתנוור ורק לאחר מכן איבד שליטה, ושמכתב הדחייה אינו מאפשר מעבר בדיעבד לטענה של העדר כיסוי אוטומטי.
הרקע והמחלוקת
התאונה אירעה ביום 24.9.2023. התובע טען כי אור חזק סנוור אותו, הוא ניסה להסיט את הרכב ונכנס בעץ. הנתבעת לא חלקה על עצם התאונה או על הנזק, אך הסתמכה על מגבלת הרישיון. המחלוקת הייתה כפולה: האם אי־ההתאמה של הדוושה שוללת כיסוי מכוח תנאי הפוליסה; והאם יש קשר עובדתי בין אותה מגבלה לבין הסטייה וההתנגשות.
טענות הצדדים וההכרעה
המבוטח טען שהמגבלה הוטלה עשרות שנים קודם לכן ואינה משקפת עוד צורך רפואי; בהמשך אף הוסרה בידי המכון הרפואי לבטיחות בדרכים. המבטחת טענה שנהג ברכב שאינו תואם את רישיונו ולכן אינו “נהג מורשה”. בית המשפט קיבל את גרסת הסנוור, שלא נסתרה בראיה נגדית, וקבע כי אין תשתית לכך שמיקום הדוושה גרם לתאונה. נוסף על כך, מכתב הדחייה נוסח סביב חשד לקשר סיבתי ולא סביב טענה מוחלטת להעדר כיסוי; לפי הכלל המגביל הרחבת נימוקי דחייה, אין להפוך את ההגנה במהלך ההליך.
מעבר לנדרש, בית המשפט יישם את המבחן שנקבע בדנ”א 10017/02: לא כל הגבלה ברישיון משמעה שהרישיון אינו מתאים ל”סוג” הרכב. כאשר מדובר בהתאמת אופן ההפעלה ולא במאפיין אינהרנטי של סוג הרכב, אין לראות בכך שלילה אוטומטית של הכיסוי. בכך הוחל היגיון שהתפתח בדיני הפלת”ד גם על פוליסת רכוש.
מדוע כדאי לסקר. זהו פסק דין המתרגם דוקטרינות מופשטות לכלי עבודה: נוסח מכתב הדחייה, קשר סיבתי ומשמעות “רישיון מתאים”. הוא נוגע ישירות לתיקי רכוש, גניבה ואובדן גמור ומאפשר כתבה שימושית לשני צדי המתרס.
כותרת מוצעת: “דוושה משמאל, כיסוי מימין: מדוע מגבלה ברישיון לא פטרה את המבטחת”
המשמעות
הנמקה מרכזית ותובנה. פסק הדין אינו נותן רישיון להתעלם מתנאי רישיון נהיגה. הוא דורש הפרדה מדויקת בין שלוש שאלות: תוכן מגבלת הרישיון; נוסח תנאי הפוליסה; והקשר הסיבתי לאירוע. כאשר מכתב הדחייה כבר בחר במסלול של קשר סיבתי, המבטחת צריכה להציג חקירה או מומחיות שמחברות בין המגבלה לתאונה — לא להסתפק בעצם קיומה.
חזקת המסירה אינה אטומה למציאות: מפונה שדרות זכה בתגמולי ביטוח
בקצרה. רכב התובע הוכרז אובדן גמור. איילון דחתה את התביעה משום שרישיונו הותלה בשל נקודות. התובע, שפונה משדרות לאחר 7 באוקטובר והוכר כנפגע פעולות איבה, טען שלא קיבל את דברי הדואר. בית המשפט קיבל את עדותו וקבע שבנסיבות החריגות נסתרה חזקת המסירה: אי־הקבלה נבעה מסיבות שאינן תלויות בו, לא מהתחמקות.
הרחבה
איילון הסתמכה על רע”א 8690/22 ועל תעודות עובד ציבור שהראו משלוח לכתובת הרשומה והחזרת המכתבים כ”לא נדרש”. התובע וגרושתו העידו כי לא שב לביתו עד מאי 2025. מסמך עיריית שדרות הכיר בכך שמועד החזרה היה אישי ותלוי מצב נפשי וביטחוני. בית המשפט קבע שהעדויות אמינות ושאין מקור חוקי לחובה כללית לבצע מעקב אקטיבי אחר נקודות או משלוחי משרד התחבורה.
פסק הדין מתח ביקורת על גישה פורמליסטית של המבטחת ועל ההתנהלות הדיונית: נציג לא התייצב כנדרש, וקיומו של דוח חקירה פנימי התברר רק בחקירה הנגדית. בכך הפך ההליך משאלה צרה של חזקת מסירה גם למבחן של תום לב ושקיפות בטיפול בתביעה.
מדוע כדאי לסקר. פסק הדין משלב ביטוח רכב, ראיות מנהליות, פינוי עקב מלחמה וחובת ההגינות של המבטחת. הוא נותן לקורא כלי עבודה מדויק לסתירת חזקת המסירה.
כותרת מוצעת: “הדואר חזר, הכיסוי נשאר: כך נסתרה חזקת המסירה בתביעת טוטאל־לוס”
המשמעות
חזקת מסירה היא חזקה ניתנת לסתירה, אך לא די באמירה "לא קיבלתי". התיק הצליח משום שנבנה פסיפס: עדות עקבית, עד תומך, מסמכי פינוי, הכרה כנפגע איבה ותעודות דואר. זו מפת ראיות שימושית לכל תיק של רישיון מותלה.
בריכה רדודה בצימר: חובת אזהרה מצד אחד, 40% אשם תורם מצד שני
בקצרה. אורח בוגר קפץ ראש לבריכה מוגבהת ורדודה במתחם צימרים ונפגע. לא הוצבו שלט אזהרה או סימון עומק. בית המשפט קיבל את גרסת האירוע וקבע אחריות לבעלי המתחם ולמבטחת, אך ייחס לנפגע 40% אשם תורם משום שקפץ מיד, ראשו לפנים, בלי לבדוק עומק — אף שמבנה הבריכה היה גלוי לעין.
המחלוקת וההנמקה
הנתבעים חלקו על עצם התאונה, על האחריות ועל הנזק. התובע הציג עדויות ומסמכים רפואיים סמוכים לאירוע. בית המשפט מצא תשתית מספקת לכך שהפגיעה אירעה בבריכה. חובת בעלי המתחם נבעה מהשליטה בסיכון ומן היכולת הפשוטה לצמצמו באמצעות שילוט, סימון עומק והוראות. במקביל, התנהגות התובע — אדם בוגר וגבוה שקפץ בלא בדיקה — הצדיקה הפחתה משמעותית.
מדוע כדאי לסקר. זהו מקרה חזותי וברור שמאפשר להסביר לקהל כיצד בתי המשפט מחלקים אחריות בין עסק, מבטחת ונפגע — וכיצד אמצעי מניעה זולים משפיעים על חבות של מאות אלפי שקלים.
כותרת מוצעת: “אין שלט, אבל יש אחריות עצמית: 40% אשם תורם בקפיצת ראש לבריכת צימר”
המשמעות
בית המשפט לא בחר בין "אחריות מלאה של העסק" ל"הסתכנות מרצון". הוא פיצל את האחריות לפי יכולת מניעה: העסק אחראי לעיצוב סביבת הסיכון ולהתרעה; האורח אחראי לבחירה מיידית ומסוכנת מול סיכון גלוי חלקית.
בינה מלאכותית בביטוח ובמשפט
שישה עדכונים
שאלון סיכוני AI של רגולטורי הביטוח בארה"ב: ממלאי מודלים ועד פיקוח על ספקים
קבוצת העבודה של ה־NAIC קיימה ישיבה ב־8 באוקטובר 2026 בנושא AI ו־Big Data. חומרי הישיבה מפנים לפיילוט של AI Risk Evaluation Supplement. לפי הטיוטות והפרוטוקולים שצורפו, ההערכה אינה מסתפקת בשאלה “האם משתמשים ב־AI”. היא בוחנת מלאי מודלים, ממשל ואחריות, השפעה על צרכנים, הסבריות ושקיפות, פיקוח על צדדים שלישיים, מגבלות וסיכונים ומילון נתונים.
המסמך נועד להשתלב בכלי הפיקוח הקיימים, לא להחליף בדיקה או לבדו לקבוע הפרה. במועד הסריקה טרם פורסם פרוטוקול מסכם של ישיבת 8 באוקטובר; לכן אין לייחס לישיבה החלטה סופית. הערך המעשי הוא במבנה: כל מערכת חיזוי, דירוג או גילוי מרמה הופכת לנכס שמחייב בעלים, תיעוד, נתונים מאושרים ונתיב ערעור.
יישום בניהול תביעות. להקים מרשם AI הכולל שם כלי, מטרה, ספק, מקורות מידע, החלטה נתמכת, אדם מאשר, תדירות בדיקה ומדדי טעות. בתיק שבו AI מסמן חשד למרמה, לשמור גם את גרסת המודל והסבר הסיבה — ולא רק את הציון.
שופט פדרלי: AI עלול לפגוע בלקוח ולדלל את הכשרת הדור הצעיר
השופט Arun Subramanian בבית המשפט הפדרלי במנהטן דן בשימוש ב־AI בתיק זכויות יוצרים. הוא נמנע מסנקציות, אך הזהיר מפני שימוש בלתי מבוקר: כלי שמייצר טקסט משכנע עלול להעביר טעויות ללקוח ולבית המשפט, ובמקביל לעקוף את מלאכת הטיוטה שבאמצעותה עורכי דין צעירים לומדים לקרוא תיק, לבנות טיעון ולאמת מקור. המשרד שנדון דיווח שהשתמש ב־Harvey ושהתקלה חרגה מהמדיניות הפנימית שלו.
הנקודה אינה רק “הזיות” של אסמכתאות. גם טקסט שאין בו ציטוט כוזב עלול להיות שטחי, להחמיץ חריג בפוליסה או ליצור נתק בין מי שחותם על הטיעון לבין מי שמבין אותו. התגובה הניהולית הנכונה היא תהליך דו־שלבי: ניסוח אנושי או קריאה עצמאית תחילה, ורק לאחר מכן שימוש בכלי לצורך ביקורת, מיפוי או שיפור.
בכל תיק מהותי לקבוע “עורך דין בעל בית” שמחזיק את מפת העובדות; לדרוש רישום קצר של שימושי AI; ולאשר כל אסמכתה מול מקור ראשוני. הדרכת מתמחים צריכה לכלול משימה ללא AI לפני משימת ההשוואה עם AI.
האם מערכת AI היא "מוצר" או "שירות"? הסיווג עשוי לעצב חבות וכיסוי ביטוחי
גל תביעות בארה”ב בוחן אם מערכות שיחה מבוססות AI יכולות להיחשב “מוצר” לצורך אחריות מוצר, או שמדובר בשירות אינטראקטיבי. לפי Reuters, כשני תריסרי הליכים רוכזו בהליך מדינתי בסן פרנסיסקו. הנתבעות צפויות לטעון, בין היתר, שהשירות אינו מוצר מסורתי ושהאינטראקציה מושפעת מהמשתמש. ההליכים נמצאים בשלב מוקדם; אין פסק דין סופי ואין לראות בטענות הצדדים הלכה.
השלכה ביטוחית. הסיווג עשוי להשפיע על זהות המזיק, מבחן הפגם, הוכחת קשר סיבתי ועל מפת הכיסויים — אחריות מוצר, אחריות מקצועית, סייבר, D&O או חריגים לטכנולוגיה. אירוע אחד עשוי להפעיל כמה פוליסות וכמה מועדי הודעה.
בקליטת תיק נזק AI לא להסתפק בשם הכלי. למפות ספק מודל, מטמיע, מפעיל, נתוני לקוח, מנגנון החלטה והגורם האנושי שאישר. לשלוח הודעה זהירה לכל שכבות הביטוח האפשריות ולשמר לוגים וגרסאות.
חיסיון ושיחות עם AI: שלושה תיקים אמריקאיים, שלוש תוצאות אפשריות
סקירת לשכת עורכי הדין האמריקאית מציגה מתח בין שלושה סוגי שימוש. ב־United States v. Heppner שימוש עצמאי של לקוח ב־Claude לא נהנה מחיסיון עורך דין–לקוח או מהגנת חומר הכנה למשפט, והעברת המידע לצד שלישי הייתה מרכזית. ב־Warner v. Gilbarco נדונה אפשרות להגן על תוצרי עבודה של בעל דין לא־מיוצג. ב־Morgan v. V2X הובחנה זהות הכלי — מידע שניתן לגלות — מן הרשמים והאסטרטגיה של עורך הדין, שעשויים להיות מוגנים.
אין “חיסיון AI” עצמאי. השאלות הן מי יצר, למי נמסר, לאיזו מטרה, מה קובעת מדיניות הפרטיות והאם מדובר בתקשורת לשם ייעוץ משפטי או בחומר הכנה צפוי למשפט.
לסמן בכל כלי אם הנתונים נשמרים או משמשים לאימון; לא להזין חומר חסוי לכלי ציבורי; להפריד מאגרי ראיות מתוצרי אסטרטגיה; ולהזהיר לקוחות שלא לנהל “התייעצות משפטית” עצמאית עם בוט ואז להעביר את התכתובת.
ספר אוקספורד forthcoming: AI and the Evolution of Insurance Law
מטא־דאטה. מחבר: Feng Wang. מו”ל: Oxford University Press. DOI: 10.1093/law/9780198953586.001.0001. ISBN מקוון: 9780198953616; ISBN מודפס: 9780198953586. במועד הסריקה מדובר ברישום מקדים לספר שפרסומו נקבע ל־15 באוקטובר, ולכן אין להציגו ככזה שכבר פורסם או עבר שיפוט עמיתים של כתב עת.
תרומה מתורגמת. לפי התקציר הרשמי, הספר בוחן כיצד אוטונומיה, עמימות, הסתגלות ותלות בנתונים מקשות על זיהוי, תמחור והוכחת סיכון. הוא מנתח ביטוחיות, קשר סיבתי, אחריות, חובת הצגה הוגנת ומשמעות “ידיעה” בעידן חיתום מבוסס נתונים; ומציע ששוק הביטוח יהיה גם מנגנון ממשל פרטי של AI באמצעות תנאי חיתום, ביקורת, חריגים, גבולות צבירה וביטוח משנה.
בסיס טוב לסדרת תוכן על ארבע שאלות: מי ידע מה על המודל; כיצד מוכיחים קשר סיבתי; מתי אירועים רבים הם אירוע מצטבר אחד; ואילו חובות ביקורת יכול מבטח לדרוש כתנאי לכיסוי.
ניירות עבודה: מרמה אלגוריתמית ותום לב פרוצדורלי
Kenechukwu Azie, Legal and Ethical Challenges of AI-Driven Insurance Fraud Detection in the United States — נייר עבודה מ־3.9.2026. עוסק בסיכון שבהפיכת ציון חשד אלגוריתמי להחלטת דחייה, באפליה עקיפה ובצורך באפשרות לערער ולהבין את ההחלטה. התרומה המעשית היא ההבחנה בין כלי מיון שמכוון חקירה לבין ראיה שמספיקה לדחיית תביעה.
Daniel Schwarcz, Distributing Risk in an Age of AI: Procedural Bad Faith and AI Claims Handling — נייר עבודה מ־9.7.2026, מסומן כמיועד לפרסום עתידי ב־Insurance Law Review ב־2027. הטיעון המרכזי הוא שהסיכון אינו רק תוצאה שגויה, אלא הליך טיפול שאינו מאפשר שקיפות, תיקון והשמעת טענות. מאחר שמדובר בגרסה מוקדמת, יש לצטט בזהירות ולבדוק מחדש בעת הפרסום.
מודל גילוי מרמה צריך לייצר “טריגר לחקירה”, לא פסק דין אוטומטי. בתיק יש לשמור אילו נתונים הפעילו את הטריגר, מי בדק אותם, אילו נתונים מזכים נשקלו ומה ניתן למבוטח להשיב.
קיבלתם מכתב דחייה או תשלום חלקי?
הפסיקה השבוע מלמדת שוב: הנימוק שנרשם בשלב הדחייה הוא זה שיעמוד לדיון. בדיקה מוקדמת של המכתב ושל שרשרת הראיות משנה את מאזן הכוחות מול המבטחת.