תאונה, אובדן מוחלט, ואז מכתב דחייה שנשען על שורה ברישיון הנהיגה. לא על הנהיגה עצמה, לא על הפוליסה, אלא על הגבלה רפואית שנרשמה עשרות שנים קודם לכן ונשכחה. המבוטח מגלה שרכב שעלה מאות אלפי שקלים נמחק, ומולו נימוק שהוא בקושי מבין. פסק דין שניתן ב-5.10.2026 בבית משפט השלום בכפר סבא קובע מתי הגבלה כזו מפילה את הכיסוי, ומתי לא.
התשובה חדה יותר ממה שנדמה, והיא נוגעת לשלושה. למבוטח שקיבל דחייה בנימוק של רישיון. לסוכן הביטוח שנשאל אחר כך מה הוא בדק ומתי. לבעל התפקיד בחברת הביטוח שמנסח את מכתב הדחייה ומחליט מה עושים עם הרכב הפגוע.
מה אומרת הגבלה ברישיון הנהיגה
רישיון נהיגה יכול לשאת הגבלות רפואיות: חובת משקפיים, רכב אוטומטי בלבד, או התאמה פיזית של הרכב. ההגבלות נקבעות בוועדה רפואית, נרשמות ברישיון, ונשארות שם עד שמבקשים להסיר אותן. בפועל, אנשים שחזרו לתפקוד מלא לפני שלושים שנה ממשיכים לשאת הגבלה שכבר אינה משקפת את מצבם, בלי לשים לב.
השאלה הביטוחית מתחילה כאן. הפוליסה מתירה נהיגה למי שבידו רישיון בר תוקף לנהיגת רכב מסוג הרכב המבוטח. כשמתברר שהייתה הגבלה ושהרכב לא הותאם לה, המבטחת טוענת שהנהג לא היה מורשה לנהוג, ושאין כיסוי. השאלה היא אם זה נכון תמיד, לפעמים, או רק כשההפרה היא שגרמה לתאונה.
תיק מהשטח: ת”א 9888-01-24 קרמה נ’ איי.די.איי. (ביטוח ישיר) חברה לביטוח בע”מ
פסק הדין ניתן בבית משפט השלום בכפר סבא על ידי כבוד השופט רונן פלג. משרד עורכי דין ששי לב לא ייצג באותו הליך, והסקירה מבוססת על פסק הדין עצמו.
העובדות
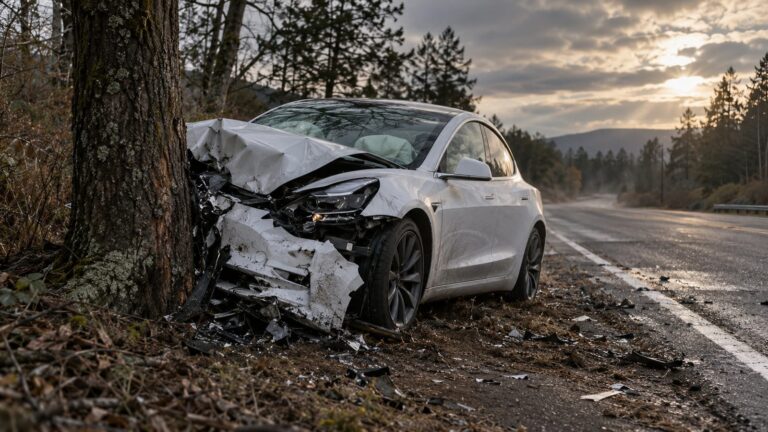
התובע היה בעלים של רכב מסוג טסלה משנת ייצור 2022, שבוטח בפוליסת ביטוח מקיף. ב-24.9.2023, בעת שנהג ברכב בבית שאן, הוא סונוור מאורות רכב שהגיע ממול, איבד שליטה והתנגש בעץ בצד הכביש. הרכב ניזוק קשות והוכרז כאובדן מוחלט.
ברישיון הנהיגה שלו, שהיה בתוקף ביום האירוע, נרשמו שתי הגבלות: “מוגבל לרכב בו המאיץ בצד שמאל של הבלם. מוגבל לרכב עם תיבת הילוכים אוטומטית”. ברכב לא הותקנה דוושת מאיץ בצד שמאל. ההגבלה מקורה, ככל הנראה, בתאונה משנת 1987 שבה נפגעה רגלו, ושאחריה עבר שיקום וחזר לנהוג כרגיל.
ב-14.12.2023 נשלח מכתב דחייה. המבטחת כתבה בו כי בהיעדר התקנת הדוושה “קיים חשד כי קיים קשר סיבתי לאירוע כפי שדווח לחברתנו”, ולאור זאת אין כיסוי. התובע הוזמן לגשת למגרש השרידים ולקחת את שרידי הרכב או את ערכם הכספי. התביעה שהוגשה עמדה על 263,289 ש”ח.
הכלל הראשון: המבטחת כבולה לנימוקי מכתב הדחייה
זו הנקודה שהכריעה את התיק, והיא עקרונית הרבה מעבר לו.
בית המשפט קרא את מכתב הדחייה כפי שנכתב, ושם לב למה שלא נכתב בו. המבטחת לא טענה שם שההגבלה מאיינת את הכיסוי מעצם הפרתה. היא מיקמה את הטענה במישור של קשר סיבתי בין ההפרה לבין קרות התאונה, ואף ניסחה אותה כ”חשד”.
נקבע שמבטחת מחויבת ומוגבלת לטענותיה במכתב הדחייה. מקום שבו היא עצמה התייחסה להגבלה במשקפיים של קשר סיבתי, היא אינה יכולה להעלות בהליך המשפטי טענה אחרת, שלפיה מדובר בהפרה השוללת את הכיסוי גם בלי קשר סיבתי. הדלת שהמבטחת סגרה בעצמה במכתב נשארה סגורה באולם.
הקשר הסיבתי לא הוכח, ואף נשלל
משנקבע שהמחלוקת היא על קשר סיבתי, נותר לבדוק אם הוא הוכח. התובע הצהיר שאיבד שליטה מפני שסונוור מאורות רכב שהגיע ממול תוך כדי עיקול בכביש.
בית המשפט ציין עובדה דיונית חריפה: התובע לא נחקר כלל על אופן קרות התאונה. כשניסה להעיד על כך, הוא נקטע על ידי בא כוח הנתבעת. המסקנה הייתה שגרסתו לא הופרכה ולכן מתקבלת, ומאחר שהגורם לתאונה היה סנוור, אין קשר סיבתי בין מיקום דוושת המאיץ לבין התאונה.
נקבע שלא זו בלבד שהמבטחת לא הוכיחה את הקשר הסיבתי, אלא שהוכח שהוא לא התקיים.
ההגבלה הוסרה אחרי התאונה, וזה חיזק את המסקנה
לאחר שהכיסוי נדחה, התובע נבדק לבקשתו על ידי המכון הרפואי לבטיחות בדרכים, שהחליט להסיר את ההגבלה. הוא עבר מבחן נהיגה וקיבל רישיון חדש, הכולל הגבלה לרכב אוטומטי בלבד.
בית המשפט הדגיש שההסרה נעשתה בדיעבד, אך קבע שעצם ההסרה מעידה שמצבו הרפואי בעת התאונה לא חייב את ההגבלה. עובדה זו חיזקה את המסקנה שלא היה קשר סיבתי.
מעבר לנדרש: מתי הפרת הגבלה כן שוללת כיסוי
הנתבעת טענה שההגבלה משנה את מבנה הרכב ואת אופן תפעולו, שמדובר במאפיין פיזי, ושהפרתה מהווה סיכון בטיחותי חמור במיוחד, להבדיל מהגבלות טכניות ומנהליות.
בית המשפט בחן את הטענה והעיר שלא הוצגו דוגמאות להגבלות שאין בהן כדי לשלול כיסוי. הוא נתן דוגמה משלו: ההגבלה השכיחה המחייבת משקפיים או עדשות ראייה. לפי קו הטיעון של הנתבעת, גם נהיגה ללא משקפיים הייתה שוללת את הכיסוי, וגם אם הרכב היה נפגע מאחור באחריותו המלאה של נהג אחר.
לגופו של עניין, בית המשפט נשען על דנ”א 10017/02 קרנית נ’ מגדל, שבו נקבע כי סעיף 7(3) לחוק פיצויים לנפגעי תאונות דרכים יחול רק על הפרת תנאי או הגבלה בדרגת הרישיון שעניינה סוג הרכב, כלומר הגבלות המתייחסות ל”ממדיו הפיזיים האינהרנטיים של הרכב אשר משליכים על דרגת הרישיון הנדרשת לצורך נהיגה בו לפי תקנות התעבורה”.
הנתבעת טענה שאותה פסיקה שייכת לחוק הפיצויים לנפגעי תאונות דרכים ולתכליתו הסוציאלית, ואינה רלוונטית לנזקי רכוש. הטענה נדחתה. בית המשפט קבע שנימוקי פסק הדין העליון חרגו מהתכלית הסוציאלית ונגעו גם לקשר הסיבתי, ליצירת כללי מבחן חדים וברורים וליישום אחיד ושיטתי, ולכן ראוי שהמבחן יחול גם על חבות ביטוחית בגין נזקי רכוש באותו אירוע.
מאחר שההגבלה ברישיון לא עסקה בסוג הרכב, נקבע שאין בהפרתה כדי לשלול אוטומטית את הכיסוי.
הרכב פורק חודש לפני מכתב הדחייה
פרק נפרד הוקדש להתנהלות שלאחר התאונה. הרכב נגרר למגרש רכב מטעם המבטחת. מעדות בנו של התובע עלה שהרכב פורק ב-13.11.2023, כחודש לפני מכתב הדחייה מ-14.12.2023. נתונים אחרים לא הוצגו.
בית המשפט קבע שנפל פגם של ממש בהתנהלות המבטחת. העברת הרכב למגרש אינה יוצרת התקשרות בין המבוטח לבין המגרש, ולכן האחריות לגורל השרידים נותרת על המבטחת עד לתשלום תגמולי הביטוח. כל עוד היא אינה משלמת, עליה לוודא שהרכב לא יפורק, וכשהיא מחליטה לדחות, עליה להציע למבוטח אחת משתיים: ליטול את השרידים לחזקתו או למכור אותם למגרש.
בכך שהמכתב נשלח אחרי שהרכב כבר פורק, נפגעו זכויות הבעלות של המבוטח והאפשרות שלו לעשות בשרידים כרצונו.
יחד עם זאת, בית המשפט הבהיר שהתובע לא הוכיח את הנזק מההתנהלות הזו. הטענה ששווי השרידים עלה על 24,000 ש”ח נטענה בעל פה ולא נתמכה בחוות דעת שמאית או בהצעת מחיר בכתב.
מה נפסק
התביעה התקבלה. על המבטחת לשלם תגמולי ביטוח בסך 225,810 ש”ח לפי חוות דעת השמאי, בצירוף ריבית שקלית מיום התאונה ועד מתן פסק הדין, ובניכוי השתתפות עצמית ודמי כינון לפי תנאי הפוליסה. בנוסף נפסקו דמי החזר נסיעות בסך 1,785 ש”ח, החזר שתי מחציות אגרת התביעה בסך 3,291 ש”ח ו-3,457 ש”ח, שכר בטלת עד בסך 350 ש”ח, ושכר טרחת עורך דין בשיעור 15% מתגמולי הביטוח בתוספת מע”מ. המבטחת זכאית לקבל את שווי השרידים ממגרש הרכב.
שתי דרישות נדחו: ריבית מיוחדת ופיצוי בגין עגמת נפש. גם הטענה שהכרה בכיסוי בתאונה קודמת וקלה יותר מחייבת הכרה גם כאן נדחתה, ונקבע שהמבטחת זכאית לבחון כל אירוע בנפרד. מדובר בפסק דין של בית משפט השלום, שאינו מהווה הלכה מחייבת.
מה זה אומר למבוטח
מכתב דחייה שנשען על שורה ברישיון הנהיגה אינו בהכרח סוף הדרך. שתי שאלות קובעות את התמונה, ושתיהן נבדקות במסמכים ולא בתחושה.
- מה בדיוק כתוב במכתב הדחייה. זה הגבול שהמבטחת תיאלץ לעמוד בו בהמשך. נימוק שנוסח כ”חשד לקשר סיבתי” אינו אותו נימוק כמו “ההפרה שוללת כיסוי”.
- האם ההגבלה היא שגרמה לתאונה. אם הגורם היה סנוור, החלקה או נהג אחר, הקשר הסיבתי קורס, וההגבלה נותרת שורה ברישיון בלי השפעה על הכיסוי.
- מה קרה לרכב אחרי התאונה. כל עוד לא שולמו תגמולי הביטוח, הרכב הוא שלכם. פירוק לפני הכרעה פוגע בזכויות הבעלות.
- אם נגרם נזק, הוכיחו אותו במסמך. בתיק הזה טענה על שווי שרידים גבוה יותר נדחתה רק משום שלא גובתה בחוות דעת או בהצעת מחיר בכתב.
שימו לב גם לצד השני של המטבע: בית המשפט לא קיבל את הטענה שהתובע לא ידע על ההגבלה. היא עמדה בתוקף עשרות שנים ונכתבה ברישיון, והוא היה מחויב בה לכל דבר ועניין. אי ידיעה אינה הגנה. מה שהציל את התיק היה היעדר הקשר הסיבתי, לא חוסר המודעות.
מה זה אומר לסוכן הביטוח
פסק הדין לא עסק באחריות הסוכן, אבל הוא מציב נקודה מעשית אחת. בית המשפט קבע במפורש שאין חובה על מבטחת לבדוק מראש מהן ההגבלות ברישיון הנהיגה של המבוטח והאם הוא עומד בהן.
כלומר, הפער הזה אינו נסגר על ידי המבטחת בשלב ההנפקה. הוא נשאר פתוח עד לרגע התביעה, ואז הוא מתגלה בתנאים הגרועים ביותר עבור הלקוח. שאלה אחת בעת עריכת הביטוח, ותיעוד התשובה בכתב, מונעים את כל הרצף הזה.
בתיק עצמו התובע טען שאילו היה נשאל על רישיון הנהיגה, בעת עריכת הביטוח או בבירור שנערך אחרי תאונה קודמת, המחלוקת כולה הייתה נמנעת מראש.
מה זה אומר לבעל תפקיד בחברת ביטוח
שתי נקודות עולות ברמת ההתנהלות ולא ברמת התיק הבודד.
הראשונה, ניסוח מכתב הדחייה הוא החלטה אסטרטגית. המכתב תוחם את גבולות ההגנה בהליך. נימוק שנוסח כ”חשד לקשר סיבתי” הוריד מהשולחן, מראש, את הטענה החלופית שההפרה שוללת כיסוי כשלעצמה. בית המשפט אף ציין שבתחילת הטיעון נעשה ניסיון לחמוק משאלת הקשר הסיבתי, ושבסופו היה צורך לחזור אליה.
השנייה, הטיפול בשרידים הוא חשיפה נפרדת. פירוק רכב לפני שההחלטה על הכיסוי נשלחה למבוטח הוא פגם עצמאי, שאינו תלוי בשאלת הכיסוי. בתיק הזה הוא לא תורגם לחיוב כספי רק משום שהנזק לא הוכח. בית המשפט אמר במפורש שאילו התביעה הייתה נדחית, התובע היה זכאי לפיצוי בגין ההתנהלות הזו.
שאלות ותשובות
חברת הביטוח דחתה את התביעה בגלל הגבלה ברישיון הנהיגה. האם זה סוף הדרך?
לא בהכרח. בתיק שנסקר נקבע שהמבטחת כבולה לנימוק שכתבה במכתב הדחייה, ושכאשר הנימוק הוא קשר סיבתי, עליה להוכיח אותו. כל מקרה נבחן לפי נסיבותיו, לשון המכתב והראיות שבו.
האם כל הגבלה ברישיון שוללת כיסוי ביטוחי?
לפי פסק הדין, לא. בהסתמך על דנ”א 10017/02 קרנית נ’ מגדל, רק הגבלה שעניינה סוג הרכב, במובן של ממדיו הפיזיים האינהרנטיים המשליכים על דרגת הרישיון, שוללת כיסוי אוטומטית. הגבלה שאינה כזו נבחנת דרך הקשר הסיבתי.
לא ידעתי שיש לי הגבלה ברישיון. זה עוזר לי?
בתיק הזה בית המשפט לא קיבל את טענת אי הידיעה. ההגבלה עמדה בתוקף עשרות שנים והמבוטח היה מחויב בה. מה שהכריע לטובתו היה היעדר קשר סיבתי בין ההגבלה לתאונה.
חברת הביטוח פירקה את הרכב לפני שענתה לי. מה הדין?
נקבע שכל עוד לא שולמו תגמולי הביטוח, על המבטחת לוודא שהרכב לא יפורק, וכשהיא דוחה עליה להציע למבוטח את השרידים או את שוויים. פירוק מוקדם פוגע בזכויות הבעלות. כדי לזכות בפיצוי על כך צריך להוכיח את הנזק בחוות דעת או בהצעת מחיר בכתב.
האם העובדה שההגבלה הוסרה אחרי התאונה עוזרת?
בתיק הזה כן, כראיה תומכת. בית המשפט קבע שההסרה נעשתה בדיעבד, אך שהיא מעידה על כך שמצבו הרפואי בעת התאונה לא חייב את ההגבלה, וזה חיזק את המסקנה בדבר היעדר קשר סיבתי.
את פסק הדין המלא אפשר להוריד כאן: פסק דין | הגבלה ברישיון נהיגה ודחיית תביעת ביטוח (PDF)
האמור במאמר הוא מידע כללי ואינו מהווה ייעוץ משפטי או תחליף לו. ת”א 9888-01-24 קרמה נ’ איי.די.איי. (ביטוח ישיר) חברה לביטוח בע”מ, בית משפט השלום בכפר סבא, כבוד השופט רונן פלג, ניתן ביום 5.10.2026.