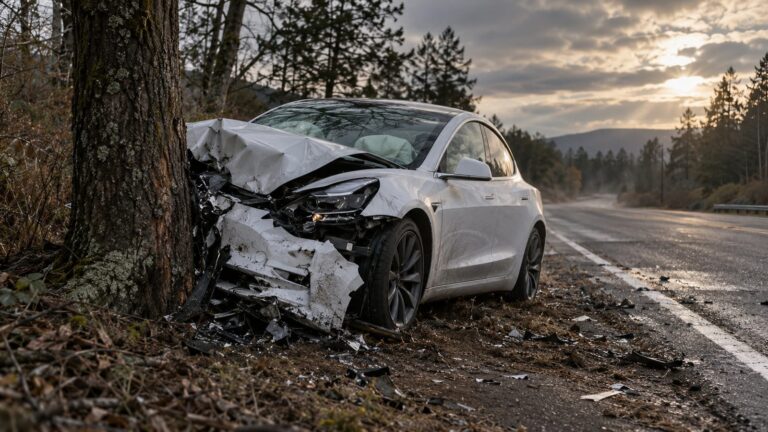
סערה חורפית אחת יכולה להשבית חלק ניכר מצי הרכב של העסק בתוך שעות ספורות. שיטפון בחניון, עץ שקרס על שלושה כלי רכב, ברד שפגע בעשרות מכוניות החונות בשורה, הצפה שחדרה למנועים. מבחינת מנהל הצי, מנהל התפעול או מנהל הכספים, זהו אירוע כפול: מצד אחד נזק פיזי לרכבים, ומצד שני השבתה תפעולית שעוצרת פעילות, מעכבת אספקות, פוגעת בלקוחות ומייצרת עלויות שאינן מופיעות באף חשבונית ישירה.
הבעיה המרכזית היא שרוב החברות מתמקדות אך ורק בנזק הפיזי לרכב, זה שרואים בעין, ושוכחות את רכיב ההשבתה: הכסף שאובד בזמן שהרכב עומד במוסך ולא עובד. חברות הביטוח, מצידן, אינן ממהרות להזכיר את הרכיבים שמגיעים לכם מעבר לתיקון עצמו. התוצאה היא דליפת כסף שקטה שחוזרת על עצמה בכל אירוע נזקי טבע, שנה אחר שנה.
מאמר זה נועד למנהל שמנהל צי רכב עסקי ומבקש להבין מה באמת מכוסה בפוליסה המקיפה בעת נזקי טבע, היכן נמצא רכיב ההשבתה, ואילו טעויות ניהוליות גורמות לחברות לקבל פחות ממה שמגיע להן.
תשובה מהירה
פוליסת ביטוח מקיף לרכב מכסה בדרך כלל נזקי טבע כגון סערה, שיטפון, ברד והצפה, בכפוף לתנאי הפוליסה ולהחרגות. רכיב ההשבתה, כלומר הפסד השימוש ברכב בזמן התיקון, אינו מכוסה אוטומטית ותלוי בקיומו של כיסוי רכב חלופי או הרחבה ייעודית. בדיקת הפוליסה מראש והתיעוד המיידי של הנזק קריטיים למיצוי מלא.
מה כולל כיסוי נזקי טבע בפוליסת מקיף לרכב
ביטוח מקיף לרכב נועד לכסות מגוון רחב של נזקים לרכב עצמו, ובכלל זה נזקי טבע. המונח "נזקי טבע" כולל בדרך כלל אירועים כגון סערה, סופה, שיטפון, הצפה, ברד, ברק ולעיתים גם רעידת אדמה, בהתאם לנוסח הפוליסה הספציפי.
חשוב להבין: לא כל פוליסת מקיף זהה. יש פוליסות שבהן נזקי טבע כלולים כחלק מהכיסוי הבסיסי, ויש כאלה שבהן חלק מהאירועים מוחרגים או מותנים בהרחבה נוספת בתשלום. מנהל צי שמחזיק עשרות כלי רכב, לעיתים אצל יותר ממבטח אחד, חייב לדעת בדיוק מה מכוסה בכל פוליסה ובכל כלי רכב.
דוגמה מהשטח: חברת הסעות שהחזיקה צי של כלי רכב גילתה לאחר סערה כי חלק מהרכבים בוטחו במקיף מלא הכולל נזקי טבע, בעוד אחרים בוטחו בכיסוי מצומצם יותר שהחריג הצפה. התוצאה: שני רכבים דומים שניזוקו באותו אירוע קיבלו התייחסות ביטוחית שונה לחלוטין.
משמעות מעשית: אחידות הכיסוי בתוך הצי אינה מובנת מאליה. פערים בין פוליסות הם מקור נפוץ לדליפת כסף.
מסקנה: מיפוי הכיסויים בכל כלי רכב בצי הוא צעד ניהולי בסיסי שמונע הפתעות ברגע האמת.
מה נחשב "נזק טבע" ומה עלול להיות שנוי במחלוקת
לא כל נזק שנגרם על ידי מזג אוויר מוכר אוטומטית כנזק טבע מכוסה. חברות הביטוח בוחנות את מקור הנזק, את נסיבותיו ואת השאלה האם מדובר באירוע פתאומי ובלתי צפוי או בתוצאה של הזנחה או בלאי.
דוגמה מהשטח: חברת לוגיסטיקה שרכביה ניזוקו מהצפה בחניון תת קרקעי קיבלה מכתב דחייה בטענה שההצפה נבעה מכשל בתחזוקת החניון ולא מאירוע טבע פתאומי. במקרים כאלה נדרשת בדיקה משפטית ושמאית מדויקת של מקור הנזק.
משמעות מעשית: נימוק הדחייה אינו בהכרח סוף פסוק. לעיתים הגבול בין "נזק טבע" ל"כשל תחזוקתי" דק ושנוי במחלוקת.
מסקנה: כאשר מתקבלת דחייה בנימוק של מקור הנזק, יש לבחון את הנימוק לעומק ולא לקבלו כנתון.
רכיב ההשבתה: הכסף שעומד במוסך
כאן נמצא הלב של המאמר. כאשר רכב עסקי מושבת בעקבות נזק, העסק מפסיד כסף בכל יום שבו הרכב אינו עובד. מדובר בהכנסה אבודה, באספקות שלא בוצעו, בלקוחות שעברו למתחרים ובעלויות תפעוליות שממשיכות לרוץ גם כשהרכב עומד.
הטעות הנפוצה: מנהלים מתמקדים בעלות התיקון ושוכחים את עלות ההשבתה. בצי רכב גדול, שבו עשרות רכבים מושבתים בו זמנית לאחר אירוע טבע, רכיב ההשבתה עלול להיות גבוה משמעותית מעלות התיקונים עצמם.
האם ההשבתה מכוסה בפוליסה
זו שאלת המפתח, והתשובה תלויה בנוסח הפוליסה. כיסוי להפסד השימוש ברכב אינו חלק אוטומטי מפוליסת מקיף בסיסית. בדרך כלל הוא מותנה בקיומה של הרחבה ייעודית, כגון כיסוי לרכב חלופי בזמן התיקון, או בהסדר חוזי מול המבטח או מול גורם שלישי אחראי לנזק.
דוגמה מהשטח: חברת שליחויות שציי רכבה ניזוק מברד גילתה כי הפוליסה כיסתה את תיקון הרכבים אך לא כללה כיסוי לרכב חלופי. העסק נאלץ לשכור רכבים חלופיים על חשבונו ולספוג את עלות ההשבתה במלואה, הוצאה שלא תוקצבה ולא נצפתה מראש.
משמעות מעשית: בהיעדר הרחבה מתאימה, רכיב ההשבתה נופל כולו על העסק.
מסקנה: בדיקת קיומו של כיסוי השבתה או רכב חלופי צריכה להתבצע לפני האירוע, לא אחריו.
מתי ניתן לדרוש את רכיב ההשבתה מצד שלישי
כאשר הנזק נגרם באחריות גורם שלישי, לדוגמה רשות שלא תחזקה תשתית ניקוז שגרמה להצפה, ייתכן שקיימת עילה לדרוש את מלוא הנזק, לרבות רכיב ההשבתה, מאותו גורם אחראי בהליך של שיבוב. זהו תחום שבו ניהול משפטי מדויק עושה את ההבדל בין כסף שנגבה לבין כסף שאבד.
מסקנה: רכיב ההשבתה אינו תמיד אבוד. לעיתים הוא ניתן לגבייה מגורם אחראי, בכפוף לבדיקת הנסיבות והראיות.
לתיאום בדיקת מערך תביעות ראשונית של הצי שלכם, ניתן לפנות למשרדנו. בדיקה זו ממפה את הכיסויים הקיימים ואת רכיבי הנזק שאינם ממוצים.
מה חשוב לדעת?
נקודת המפתח המשפטית היא זו: פוליסת הביטוח היא חוזה, ונוסח החוזה קובע את היקף הזכויות. כאשר מנהל צי רוכש ביטוח מקיף, עליו לקרוא לא רק את מה שמכוסה אלא בעיקר את ההחרגות ואת ההרחבות. רכיב ההשבתה, הרכב החלופי ותקופת הפיצוי המרבית הם סעיפים שמנהלים רבים אינם בודקים עד שמתרחש אירוע, ואז מגלים את הפער.
בשפה ניהולית: הפוליסה היא כלי ניהול סיכונים, לא רק מסמך רגולטורי. ניתוח נכון שלה מראש הוא חלק מהבקרה הפיננסית של הצי, בדיוק כמו תקצוב דלק או תחזוקה.
מניסיוננו בליווי חברות וציי רכב
מהפרקטיקה המצטברת בליווי עסקים וציי רכב עולה דפוס חוזר: אירועי נזקי טבע נתפסים כאירוע חד פעמי ולא כתהליך שיש לנהל. הרכבים נשלחים לתיקון, השמאי מגיע, התגמול מתקבל, והעסק ממשיך הלאה. מה שנעלם בדרך הוא הבדיקה האם התגמול שיקף את מלוא הנזק, האם רכיב ההשבתה טופל, והאם קיים גורם שלישי שממנו ניתן היה לגבות.
כאשר אירוע כזה פוגע בעשרות כלי רכב בו זמנית, העומס התפעולי גורם למנהלים להסתפק בפתרון המהיר ולוותר, לעיתים מבלי לשים לב, על רכיבי כסף משמעותיים. ניהול משפטי מסודר של האירוע, כבר משלביו הראשונים, מאפשר למפות את כלל הרכיבים ולמצות אותם באופן שיטתי.
טעות יקרה שעולה לחברות כסף
הכשל הניהולי הנפוץ ביותר הוא התמקדות בלעדית בתיקון הפיזי והתעלמות מרכיב ההשבתה ומזכות השיבוב. חברה שמקבלת תגמול עבור תיקון הרכבים ומרגישה שהתיק "נסגר" עלולה לוותר על סכומים משמעותיים: הפסד השימוש, ירידת ערך הרכב לאחר התיקון, ועלויות נלוות.
טעות נוספת ויקרה היא היעדר תיעוד מיידי. כאשר הנזק מיובש, מנוקה או מתוקן לפני שתועד כראוי, נפגעת היכולת להוכיח את היקפו ואת מקורו. זוהי בדיוק הסיבה שחשוב לתעד את הנזק מיד, לפני כל פעולת ייבוש או ניקוי, כדי לשמר את הראיות שעליהן תישען התביעה.
משמעות מעשית: תיעוד לקוי או ויתור על רכיבים נלווים הם דליפת כסף שניתן למנוע בתהליך עבודה מסודר.
מה חברות הביטוח לא ממהרות לספר
חברות הביטוח אינן נוהגות להדגיש בפני המבוטח את הרכיבים הנלווים שמגיעים לו מעבר לתיקון הבסיסי. ירידת ערך הרכב לאחר תיקון נזק משמעותי, הזכות לבחון רכב חלופי במסגרת הרחבות הפוליסה, והאפשרות לגבות מגורם שלישי אחראי, כל אלה אינם מופיעים במכתב התגמול.
מתוך היכרות מבפנים עם אופן התנהלות חברות הביטוח, ניתן לומר כי התגמול המוצע הוא לעיתים נקודת פתיחה ולא נקודת סיום. כאשר הנזק מנותח לעומק, כולל הפוליסה, השמאות וחבות הצדדים, מתגלים לא פעם רכיבים נוספים שלא נכללו בהצעה הראשונית. זו אינה הבטחת תוצאה, אלא הדגשת החשיבות של בדיקה עניינית ומדויקת.
למיפוי ראשוני של תיקי הנזק והשיבוב בחברה שלכם לאחר אירוע נזקי טבע, ניתן לפנות למשרדנו ולתאם בדיקה.
מה כדאי לבדוק כבר עכשיו
להלן רשימת פעולות אופרטיביות למנהל צי, מנהל תפעול או מנהל כספים:
- מפו את כלל הפוליסות בצי ובדקו אם נזקי טבע כלולים בכיסוי הבסיסי או מוחרגים בכל כלי רכב.
- בדקו אם קיימת הרחבה לרכב חלופי או כיסוי להפסד שימוש, ומהי תקופת הפיצוי המרבית.
- ודאו אחידות כיסוי בין כלי הרכב השונים בצי כדי למנוע פערים ברגע האמת.
- הגדירו נוהל תיעוד מיידי של נזק: צילום הרכב והסביבה לפני כל ייבוש, ניקוי או תיקון.
- שמרו תיעוד של ההשבתה: כמה ימים כל רכב עמד, מה היה ההפסד התפעולי, ואילו עלויות חלופיות נוצרו.
- בחנו האם קיים גורם שלישי שאחראי לנזק ושממנו ניתן לגבות בהליך שיבוב.
- אל תסגרו תיק נזק לפני בדיקה האם התגמול שיקף את מלוא הרכיבים, לרבות ירידת ערך והשבתה.
ביצוע רשימה זו באופן שיטתי הופך את מערך התביעות מכאוס תגובתי למערכת מסודרת, מדידה ומבוקרת.
על המחבר
עו"ד ששי לב, מייסד משרד ששי לב, משרד עורכי דין, עוסק בתביעות ביטוח, נזקי רכוש, תביעות רכב, שיבוב וציי רכב. בעל תואר ראשון ושני במשפטים בהצטיינות מאוניברסיטת תל אביב ותארים במנהל עסקים. בעברו ייצג חברות ביטוח ותאגידים מהגדולים במשק, והיכרות זו מבפנים משמשת אותו כיום בייצוג מבוטחים, עסקים וציי רכב מול חברות הביטוח. מגשר מוסמך, חבר בפורום נזיקין וביטוח ובוועדת לשכת עורכי הדין בתחום תביעות שיבוב ורכוש.
שאלות ותשובות
האם ביטוח מקיף לרכב מכסה נזקי טבע?
ברוב המקרים כן. פוליסת מקיף כוללת בדרך כלל כיסוי לנזקי סערה, שיטפון, ברד והצפה, אך הדבר תלוי בנוסח הפוליסה ובהחרגות הספציפיות. יש לבדוק כל פוליסה בנפרד.
מה זה רכיב ההשבתה בתביעת נזק לרכב?
רכיב ההשבתה הוא הפסד השימוש ברכב בזמן התיקון, כלומר ההכנסה והתועלת התפעולית שהעסק מאבד כל עוד הרכב אינו פעיל. רכיב זה אינו מכוסה אוטומטית ותלוי בהרחבה ייעודית או בגבייה מגורם אחראי.
האם מגיע לי רכב חלופי בזמן התיקון?
רק אם הפוליסה כוללת הרחבה לרכב חלופי. זהו כיסוי נוסף שאינו כלול בכל פוליסה בסיסית, ולכן יש לבדוק זאת מראש בכל כלי רכב בצי.
מה עושים אם חברת הביטוח דחתה תביעת נזקי טבע?
נימוק הדחייה אינו בהכרח סוף פסוק. יש לבחון את הנימוק לעומק, לבדוק את מקור הנזק ואת נסיבותיו, ולשקול בדיקה משפטית ושמאית עניינית לפני קבלת הדחייה כנתון.
האם הצפה בחניון תת קרקעי מכוסה?
תלוי במקור ההצפה ובנוסח הפוליסה. אם ההצפה נבעה מאירוע טבע פתאומי היא עשויה להיות מכוסה, אך אם המבטח טוען לכשל תחזוקתי עלולה להתעורר מחלוקת שמצריכה בדיקה מדויקת.
מהי ירידת ערך ולמה היא חשובה אחרי נזקי טבע?
ירידת ערך היא ההפחתה בשווי הרכב לאחר תיקון נזק משמעותי, גם כשהתיקון בוצע כראוי. זהו רכיב נזק נלווה שלא תמיד כלול בתגמול הראשוני ושחשוב לבדוק את מיצויו.
האם אפשר לתבוע גורם שלישי שגרם לנזק לרכבי הצי?
כן, כאשר קיים גורם שלישי אחראי לנזק, למשל בשל הזנחת תשתית, ייתכן שקיימת עילה לגבות ממנו את מלוא הנזק בהליך שיבוב, לרבות רכיב ההשבתה, בכפוף לנסיבות ולראיות.
כמה זמן יש להגיש תביעת נזק לרכב?
קיימות תקופות התיישנות ומועדי דיווח הקבועים בדין ובפוליסה. מומלץ לדווח ולפעול בהקדם האפשרי כדי לא לפגוע בזכויות, ולבדוק את המועדים הרלוונטיים לכל מקרה.
מה הכי חשוב לעשות מיד אחרי נזק טבע לרכבי העסק?
לתעד. יש לצלם את הרכבים ואת הסביבה לפני כל פעולת ייבוש, ניקוי או תיקון, ולשמר את הראיות שעליהן תישען התביעה, לצד תיעוד ימי ההשבתה וההפסד התפעולי.
האם כדאי לנהל תביעות נזק לצי באופן מרוכז?
כן. ניהול מרוכז ושיטתי של תביעות הצי מאפשר למפות את כלל רכיבי הנזק, למנוע ויתור על כספים ולהפוך את מערך התביעות ממצב תגובתי למערכת מבוקרת ומדידה.
לתיאום בדיקת מקרה או מיפוי ראשוני של תיקי הנזק והשיבוב בחברה, ניתן לפנות למשרדנו בטלפון 077-444-7050, בנייד ובוואטסאפ 055-989-3839 או בדוא"ל office@lev-lawfirm.com. משרדנו מלווה חברות וציי רכב בניהול תביעות, הגנות ושיבוב.
מאמרים נוספים באתר שעשויים לעניין אתכם
- חובות חברת הביטוח בטיפול בתביעת רכב: מדריך למנהלי ציי רכב
- טעות סוכן ביטוח בפוליסת רכב: כשהסוכן טעה, גם המבטחת חייבת
- מחלוקת צי רכב בלי התדיינות ארוכה: ראיון עם עו״ד ששי לב
- מכתב דחייה על תאונת רכב: שלוש הבדיקות הראשונות
- ערך הרכב במחירון מול המציאות: הפער שמקטין את הפיצוי
האמור לעיל הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי.