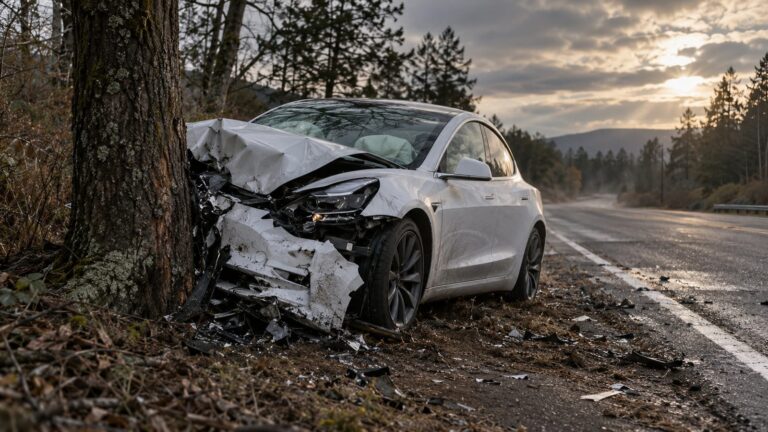
נהגתם בכביש, פתאום אבן שעפה מכביש סמוך או מרכב שנסע לפניכם, ומכה יבשה פגעה בשמשה הקדמית. בהתחלה נדמה שמדובר בעניין של מה בכך: סדק קטן, אולי שבב, החלפת שמשה ותו לא. אתם מדווחים לחברת הביטוח, בטוחים שמדובר בתביעה פשוטה שתיסגר תוך ימים. ואז מתחיל הסיבוך: טענות על השתתפות עצמית גבוהה, סירוב לכסות את מלוא העלות, שאלות על סוג הכיסוי שלכם ולעיתים אפילו דחייה מוחלטת בטענה שהאירוע אינו מכוסה.
מה שהתחיל כנזק קטן הופך למפח נפש. אתם מגלים שהעלות בפועל גבוהה ממה שחשבתם, שהשמשה המקורית יקרה, שיש חיישנים ומצלמות שצריך לכייל מחדש, ושחברת הביטוח לא ממהרת לשלם. הכעס מתערבב בתחושת חוסר אונים: האם כדאי להילחם על סכום שאולי אינו גבוה, או פשוט לשלם מהכיס ולהתקדם הלאה?
מאמר זה נכתב עבור כל מי שחווה את התסכול הזה. נסביר בשפה ברורה מדוע תביעה קטנה לכאורה מסתבכת, אילו זכויות עומדות לכם, ומה כדאי לעשות כבר עכשיו.
תשובה מהירה
נזק לשמשת רכב מאבן שעפה מכוסה לרוב בביטוח מקיף, ולעיתים בכיסוי שמשות נפרד. חברת הביטוח עשויה לנכות השתתפות עצמית, להציע שמשה חלופית זולה או לדחות חלקים מהתביעה. אין לקבל את עמדתה כסוף פסוק. בדיקה משפטית של הפוליסה ושל נימוקי הדחייה יכולה לשנות את התמונה.
מדוע נזק "קטן" לשמשה מסתבך דווקא
הרושם הראשוני של נזק לשמשה הוא של עניין טכני פשוט. בפועל, דווקא התביעות הקטנות לכאורה הן אלה שמתסבכות, משום שהן נמצאות באזור האפור שבין כיסוי מלא, כיסוי חלקי והשתתפות עצמית.
ברכבים מודרניים השמשה הקדמית אינה רק זכוכית. היא נושאת חיישני מרחק, מצלמות לזיהוי נתיב, מערכות בטיחות ולעיתים חימום ואנטנות. החלפת שמשה כזו מחייבת כיול מחדש של המערכות, הליך שעלותו עשויה להגיע לאלפי שקלים. כאן מתחילה המחלוקת: חברת הביטוח עשויה לאשר את עלות הזכוכית אך להתווכח על עלות הכיול, או להציע שמשה חלופית שאינה מקורית.
דוגמה מהשטח: מבוטח קיבל אישור להחלפת שמשה, אך גילה כי חברת הביטוח מכסה רק שמשה חלופית ולא מקורית, בעוד שהמוסך הרשמי של היצרן דורש שמשה מקורית לצורך כיול תקין של מערכות הבטיחות. הפער בעלות נותר, לכאורה, על כתפי המבוטח.
המשמעות המעשית: נזק שנראה כמה מאות שקלים עלול להתברר כנזק של אלפי שקלים, והשאלה מי נושא בהפרש היא שאלה משפטית ולא רק טכנית.
מסקנה: אל תניחו שתביעת שמשה היא פורמלית. בדקו מה בדיוק מכסה הפוליסה שלכם ומה חברת הביטוח מציעה בפועל.
כיסוי שמשות מול ביטוח מקיף: מה ההבדל
רבים מהמבוטחים אינם יודעים בוודאות אם יש להם כיסוי שמשות ייעודי או שהנזק נופל תחת הביטוח המקיף הכללי. ההבדל מהותי.
כיסוי שמשות ייעודי הוא לרוב הרחבה נפרדת בפוליסה, המאפשרת החלפת שמשה בהשתתפות עצמית נמוכה יחסית, ולעיתים דרך מוסכי הסדר שהחברה עובדת איתם. לעומת זאת, אם הנזק מטופל תחת הביטוח המקיף הרגיל, ההשתתפות העצמית עשויה להיות גבוהה בהרבה, ולעיתים גבוהה מעלות התיקון עצמו.
דוגמה מהשטח: מבוטח הופתע לגלות שההשתתפות העצמית בביטוח המקיף גבוהה מעלות השמשה, כך שלמעשה לא היה טעם כלכלי להגיש תביעה. בבדיקה התברר שהיה לו כיסוי שמשות נפרד שעליו לא ידע, ובו ההשתתפות העצמית הייתה נמוכה משמעותית.
המשמעות המעשית: לפני שאתם מוותרים על תביעה בטענה ש"ההשתתפות העצמית בולעת את הכול", ודאו דרך איזה כיסוי מטופלת התביעה.
מסקנה: קראו את דף פרטי הביטוח ואת רשימת ההרחבות. לעיתים הפתרון הזול יותר קיים כבר בפוליסה.
למה חברת הביטוח עשויה לדחות או לשלם בחסר
גם בתביעת שמשה פשוטה עשויות לעלות טענות המצדיקות, לכאורה, דחייה או תשלום חלקי. חשוב להכיר אותן כדי לדעת אם הן מוצדקות.
טענת אי גילוי
חברת הביטוח עשויה לטעון שהמבוטח לא גילה מידע מהותי בעת עריכת הפוליסה, למשל שינוי במבנה הרכב או התקנת אביזרים. במקרים מסוימים טענה כזו משמשת לדחיית תביעה גם כשאין קשר ממשי בין אי הגילוי הנטען לבין הנזק בפועל.
מחלוקת על היקף הנזק
לעיתים חברת הביטוח מכירה בעצם האירוע אך חולקת על היקפו. למשל, היא מאשרת החלפת זכוכית אך מסרבת לכסות כיול מערכות, או טוענת שניתן לתקן את השבב במקום להחליף את כל השמשה.
טענה שהאירוע אינו מכוסה
במקרים מסוימים חברת הביטוח טוענת שהנזק לא נגרם מאירוע ביטוחי אלא משחיקה, מבלאי או מרשלנות, ולכן אינו מכוסה.
המשמעות המעשית: כל אחת מהטענות הללו ניתנת לבדיקה. לא כל נימוק דחייה עומד במבחן המשפטי, ולעיתים נוסח המכתב מגלה חולשה בעמדת החברה.
מסקנה: מכתב דחייה אינו פסק דין. הוא עמדה של צד אחד, הניתנת לבחינה ולתגובה משפטית.
קיבלתם מכתב דחייה או הצעת תשלום שנראית לכם חלקית? ניתן לפנות למשרדנו לבדיקת זכויותיכם. שלחו את המסמכים בוואטסאפ למספר 055-989-3839 ונבחן את המקרה.
מה חשוב לדעת?
נקודת מפתח משפטית אחת שחשוב להכיר: חברת הביטוח מחויבת לנמק בכתב את דחיית התביעה או את הפחתת התגמול. לפי הנחיות הפיקוח על הביטוח, על המבטחת לפרט את כל נימוקי הדחייה במכתב, ואינה רשאית, ככלל, להעלות בהמשך נימוקים חדשים שלא נזכרו בו.
המשמעות פשוטה: אם חברת הביטוח דחתה את תביעתכם בנימוק אחד, קשה לה בדרך כלל להוסיף נימוקים חדשים בשלב מאוחר יותר. זהו כלי חשוב בידי המבוטח, משום שהוא מגביל את "מרחב התמרון" של החברה ומחייב אותה להציג את מלוא עמדתה מראש. בדיקה מדוקדקת של מכתב הדחייה היא לכן הצעד הראשון והחשוב ביותר.
מניסיוננו בתיקי ביטוח
מהפרקטיקה המצטברת בתיקי נזקי רכוש לרכב עולה דפוס חוזר: מבוטחים נוטים לזלזל בתביעות "קטנות" ולהניח שאין טעם להילחם עליהן. דווקא בתביעות אלה חברות הביטוח לעיתים פחות קפדניות בנימוקיהן, משום שהן מניחות שהמבוטח לא יטרח להתעמת על סכום צנוע יחסית.
התמונה המלאה חשובה: לעיתים נזק שנראה קטן הוא רק חלק מתמונה רחבה יותר, הכוללת כיול מערכות, ירידת ערך או נזקים נלווים שלא זוהו מיד. ניתוח מקצועי של הפוליסה, של חוות דעת השמאי ושל נוסח התכתובת עם החברה חושף לא פעם פערים שניתן לגשר עליהם לטובת המבוטח. הערך האמיתי אינו רק בגובה הסכום, אלא בעיקרון: עמדת חברת הביטוח אינה בהכרח סוף הדרך.
טעות יקרה שעלולה לעלות לכם כסף
הטעות הנפוצה ביותר: תיקון עצמי מהיר לפני תיעוד ולפני דיווח מסודר לחברת הביטוח.
מבוטחים רבים, מתוך רצון להמשיך הלאה, ממהרים להחליף את השמשה במוסך לבחירתם, משלמים מהכיס ורק אחר כך פונים לחברת הביטוח. בשלב הזה קשה פעמים רבות להוכיח את נסיבות האירוע, את היקף הנזק ואת עלותו האמיתית. חברת הביטוח עשויה לטעון שלא ניתנה לה הזדמנות לבדוק את הנזק, או לחלוק על הסכום ששולם.
תיעוד הוא הנכס החשוב ביותר שלכם. צלמו את השמשה הפגועה, שמרו קבלות, תעדו את מועד האירוע ואת נסיבותיו, ופנו לחברת הביטוח לפני ביצוע התיקון, כל עוד הדבר אפשרי מבחינת בטיחות. בהתאם לקמפיין שלנו השבוע: תעדו לפני שתייבשו, או במקרה זה, לפני שתתקנו.
המשמעות המעשית: פעולה חפוזה עלולה למחוק את הראיות ולהחליש את עמדתכם. סבלנות של שעות ספורות בתיעוד נכון יכולה לחסוך מאבק ארוך בהמשך.
מה חברות הביטוח לא ממהרות לספר
נקודה שמבוטחים רבים אינם מודעים לה: גם כאשר חברת הביטוח מציעה "מוסך הסדר" או שמשה חלופית, לא תמיד חובה עליכם לקבל את ההצעה כמות שהיא.
למבוטח עשויות לעמוד זכויות לדרוש תיקון שמחזיר את הרכב למצבו הקודם, לרבות שמשה מתאימה וכיול תקין של מערכות הבטיחות. אם שמשה חלופית פוגעת בתפקוד המערכות או אינה עומדת בדרישות היצרן, ייתכן שעומדת לכם עילה לדרוש פתרון הולם יותר. כמו כן, במקרים מסוימים, נזק שחוזר על עצמו או טיפול לקוי עלולים להצדיק בחינה מחודשת של אופן יישוב התביעה.
חברות הביטוח אינן תמיד מדגישות את מרחב הבחירה של המבוטח. ידיעת הזכויות היא הצעד הראשון למימושן.
מה כדאי לעשות כבר עכשיו
אם נגרם נזק לשמשת הרכב ואתם מתלבטים כיצד לפעול, הנה רשימת פעולות ברורה:
- תעדו מיד. צלמו את השמשה, את מיקום הנזק ואת הרכב כולו. שמרו תיעוד של מועד האירוע ונסיבותיו.
- אתרו את הפוליסה. בדקו אם יש לכם כיסוי שמשות ייעודי או שהנזק נופל תחת הביטוח המקיף, ומה גובה ההשתתפות העצמית בכל מסלול.
- דווחו לחברת הביטוח לפני תיקון. ככל שניתן, אפשרו לחברה לבדוק את הנזק לפני ביצוע ההחלפה.
- שמרו כל מסמך. מכתבים, הודעות, חוות דעת שמאי וקבלות. אלה הראיות שלכם.
- אל תקבלו דחייה כסוף פסוק. קראו את נימוקי הדחייה בעיון ובדקו אם הם מוצדקים.
- פנו לבדיקה משפטית. לפני שאתם מוותרים או משלמים מהכיס, כדאי לבחון את זכויותיכם.
לפני שאתם מוותרים על תביעה או מקבלים הצעת תשלום חלקית, כדאי לבדוק את עמדת חברת הביטוח. משרדנו מייצג מבוטחים בתביעות נזקי רכוש לרכב. ניתן לשלוח את מכתב הדחייה או את פרטי האירוע בוואטסאפ למספר 055-989-3839 או לפנות לטלפון המשרד 077-444-7050.
על המחבר
עו"ד ששי לב, מייסד משרד ששי לב, משרד עורכי דין, עוסק בתביעות ביטוח, נזקי רכוש, תביעות רכב, שיבוב וציי רכב. בעל תואר ראשון ושני במשפטים בהצטיינות מאוניברסיטת תל אביב ותארים במנהל עסקים. בעברו ייצג חברות ביטוח ותאגידים מהגדולים במשק, והיכרות זו מבפנים משמשת אותו כיום בייצוג מבוטחים, עסקים וציי רכב מול חברות הביטוח. מגשר מוסמך, חבר בפורום נזיקין וביטוח ובוועדת לשכת עורכי הדין בתחום תביעות שיבוב ורכוש.
שאלות ותשובות
האם נזק לשמשה מאבן שעפה מכוסה בביטוח?
ברוב המקרים נזק לשמשה מכוסה בביטוח מקיף או בכיסוי שמשות ייעודי, אם קיים בפוליסה. חשוב לבדוק דרך איזה כיסוי מטופלת התביעה, שכן הדבר משפיע על גובה ההשתתפות העצמית ועל היקף הכיסוי.
מה ההבדל בין כיסוי שמשות לביטוח מקיף רגיל?
כיסוי שמשות הוא לרוב הרחבה נפרדת עם השתתפות עצמית נמוכה יחסית, בעוד שבביטוח המקיף הכללי ההשתתפות העצמית עשויה להיות גבוהה הרבה יותר. לעיתים כדאי לבדוק אם קיים כיסוי שמשות נפרד לפני שמוותרים על התביעה.
חברת הביטוח מציעה שמשה חלופית ולא מקורית. האם אני חייב להסכים?
לא בהכרח. אם שמשה חלופית פוגעת בתפקוד מערכות הבטיחות או אינה עומדת בדרישות היצרן, ייתכן שעומדת לכם עילה לדרוש פתרון הולם יותר. כדאי לבדוק זאת לגופו של עניין.
מה עושים אם חברת הביטוח מסרבת לכסות את עלות כיול המערכות?
סירוב לכסות כיול מערכות הוא מחלוקת על היקף הנזק. אם הכיול הכרחי להחזרת הרכב למצבו הקודם ולתפקוד תקין של מערכות הבטיחות, ניתן לבחון משפטית אם הסירוב מוצדק.
תיקנתי את השמשה לפני שפניתי לחברת הביטוח. האם איבדתי את הזכות לתבוע?
לא בהכרח, אך המצב מורכב יותר. תיקון לפני דיווח עלול להקשות על הוכחת הנזק ולחזק את טענות החברה. מומלץ לשמור את כל הקבלות והתיעוד ולפנות לבדיקה משפטית.
כמה זמן יש לי להגיש תביעה על נזק לשמשה?
לתביעות ביטוח קיימת תקופת התיישנות, וכדאי לפעול מוקדם ככל האפשר כדי לא לאבד זכויות. אין להמתין עם טיפול בתביעה. מומלץ לבדוק את המועדים הרלוונטיים למקרה שלכם.
חברת הביטוח דחתה את התביעה בטענת אי גילוי. מה עושים?
טענת אי גילוי אינה מצדיקה בהכרח דחייה. יש לבחון אם אכן הופר חובת גילוי מהותית ואם קיים קשר בין אי הגילוי הנטען לבין הנזק בפועל. לעיתים הטענה אינה עומדת במבחן המשפטי.
האם כדאי להילחם על תביעת שמשה אם הסכום קטן?
גם בתביעות קטנות עשויות להיות זכויות משמעותיות, ולעיתים דווקא בהן חברות הביטוח פחות קפדניות בנימוקיהן. שווה לבחון את המקרה לפני שמוותרים, גם אם הסכום נראה צנוע.
מה המשמעות של מכתב דחייה מחברת הביטוח?
מכתב דחייה הוא עמדה של צד אחד, לא פסק דין. חברת הביטוח מחויבת לנמק את הדחייה בכתב, וככלל אינה רשאית להוסיף נימוקים חדשים בהמשך. בדיקה של נימוקי המכתב היא הצעד הראשון.
איזה תיעוד חשוב לשמור בתביעת נזק לשמשה?
שמרו צילומים של השמשה הפגועה ושל הרכב, תיעוד של מועד האירוע ונסיבותיו, כל התכתבות עם חברת הביטוח, חוות דעת שמאי וקבלות על התיקון. תיעוד מסודר הוא הבסיס לתביעה חזקה.
האם אפשר לשלוח לכם את מכתב הדחייה לבדיקה?
כן. ניתן לשלוח את מכתב הדחייה או את פרטי האירוע בוואטסאפ למספר 055-989-3839, ונבחן את המקרה. ניתן גם לפנות לטלפון המשרד 077-444-7050.
מאמרים נוספים באתר שעשויים לעניין אתכם
- תביעה תקועה 45 יום: מה עושים כדי לזרז
- ערך הרכב במחירון מול המציאות: הפער שמקטין את הפיצוי
- הצעת פיצוי נמוכה משומת הנזק? כך בודקים את הפער
- למה אסור להסתמך רק על הסוכן בניהול המחלוקת מול חברת הביטוח
- נזק בנכס עסקי שכור: מי אחראי, השוכר או בעל הנכס
האמור לעיל הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי.