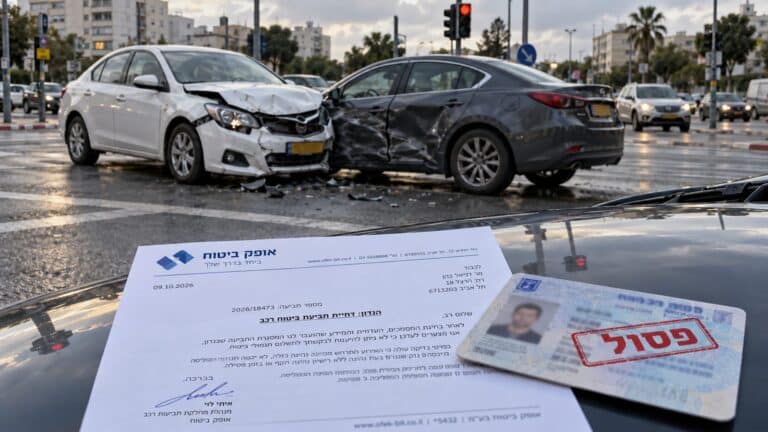
שילמתם פרמיות במשך שנים, בדיוק כדי שתהיה לכם רשת ביטחון ליום שבו יקרה הלא-צפוי. ואז קרה הנזק — הצפה בדירה, שריפה בעסק, תאונה ברכב, פריצה — והגשתם תביעה. במקום מענה קיבלתם מכתב דחייה, הצעת פיצוי נמוכה בהרבה מהנזק, או שתיקה מתישה שנמשכת חודשים. מולכם עומד תאגיד עם מחלקה משפטית שלמה, ואתם לבד מול הטפסים. זוהי בדיוק התחושה — חוסר אונים — שאנחנו פוגשים שוב ושוב.
ויש גם פחד שקט מתחת לפני השטח: שהכסף שמגיע לכם פשוט יתאדה. שתחמיצו איזושהי “נקודה” משפטית ותגלו מאוחר מדי שאיבדתם את הזכות לתבוע. המדריך הזה נכתב כדי להפוך את חוסר האונים והפחד לידע מעשי: מהן הזכויות שלכם, אילו טעויות לא לעשות, ומתי וכיצד עורך דין תביעות ביטוח הופך “דחייה” ל“פיצוי”.
למה חברות הביטוח מקשות לעיתים על תשלום תגמולים?
חברת ביטוח היא גוף עסקי. כל שקל שאינו משולם כתגמול נשאר ברווחיות החברה, ולכן קיים אינטרס מובנה לבחון תביעות בקפדנות, ולעיתים לדחות או להציע פחות מהמגיע. זה לא אומר שכל דחייה אינה לגיטימית — לעיתים היא מבוססת היטב על הפוליסה. אבל פעמים רבות הדחייה נשענת על פרשנות מצמצמת, על דרישת מסמכים אינסופית, או על חוות דעת של שמאי או רופא מטעם החברה.
מנגד עומד מבוטח שאינו בקיא בשפת הפוליסות, אינו יודע מה מותר לחברה לדרוש, ולעיתים אינו מודע לכך שמסביבו רץ לוח זמנים משפטי. פערי הכוח והמידע הללו הם המקום שבו ידע מדויק — שלכם או של עורך הדין שלכם — משנה את התוצאה. וזו כבר סיבה ראשונה לבדוק את המקרה לפני שמקבלים את עמדת החברה כגזירה.
מה אומר החוק? זכויות המבוטח מול חברת הביטוח
היחסים מוסדרים בעיקר בחוק חוזה הביטוח, התשמ“א -1981 — חוק “מגן” שהוראות רבות בו אינן ניתנות להתניה אלא לטובת המבוטח. בנוסף, רשות שוק ההון, ביטוח וחיסכון מפרסמת חוזרים מחייבים על אופן בירור ויישוב התביעות. ארבע זכויות מרכזיות:
חובת התשלום תוך 30 יום (סעיף 27)
סעיף 27 קובע שעל החברה לשלם את התגמולים תוך 30 יום מהיום שהיו בידיה המידע והמסמכים לבירור חבותה. תגמולים שאינם שנויים במחלוקת בתום לב צריכים להשתלם תוך 30 יום ממסירת התביעה — גם אם יש ויכוח על היתרה. כלומר, החברה אינה רשאית “להקפיא” את כל התשלום רק משום שחלק ממנו במחלוקת. ידיעת הכלל הזה היא מה שמאפשר לכם לזהות מתי החברה חורגת ממנו — ולפעול.
הפרשי הצמדה, ריבית וריבית מיוחדת (סעיפים 28 ו-28א)
כשהחברה מאחרת, הסכום אינו נשחק על חשבונכם: סעיף 28 מוסיף הפרשי הצמדה וריבית. סעיף 28א מעניק לבית המשפט סמכות להטיל “ריבית מיוחדת” — ריבית עונשית מוגברת — על חברה שלא שילמה בתום לב תגמולים שאינם שנויים במחלוקת. כאן מסתתרת ההזדמנות הכלכלית שרבים מפספסים: הסכום שמגיע לכם אינו רק “הקרן”, אלא גם התוספות על האיחור. מי שמקבל את ההצעה הראשונה לרוב מוותר עליהן בלי לדעת.
חובת ההנמקה: כל נימוקי הדחייה בהזדמנות הראשונה
כשחברה דוחה תביעה, עליה לפרט את כל נימוקי הדחייה בהזדמנות הראשונה. הנחיה זו, שמקורה בחוזר רגולטורי ונאכפה בפסיקה, מונעת מצב שבו החברה דוחה בנימוק אחד, ולאחר שהשקעתם משאבים — “שולפת” נימוקים חדשים בבית המשפט. ככלל, נימוק שלא הועלה בהזדמנות הראשונה לא יישמע אחר כך (למעט חריגים). לכן מכתב הדחייה אינו סוף פסוק — הוא מסמך-מפתח שתוחם את המחלוקת, ולעיתים חושף שהבסיס לדחייה דל מכפי שנדמה.
התיישנות: שלוש שנים שעלולות להפתיע (סעיף 31)
זוהי המלכודת הנפוצה והמסוכנת ביותר — ובדיוק הפחד שעליו דיברנו. סעיף 31 קובע התיישנות מקוצרת: שלוש שנים בלבד מקרות מקרה הביטוח (חמש בביטוחי חיים, מחלות, אשפוז וסיעוד). וכאן העיקר: ניהול תכתובת ומשא ומתן עם החברה אינו “עוצר את השעון”. מבוטחים רבים בטוחים שכל עוד הם בקשר עם החברה ההתיישנות מושהית — וכך מאבדים את זכותם. רק הגשת תביעה לערכאות עוצרת את המרוץ.
מה חברות הביטוח לא ממהרות לספר (1) שעל החלק שאינו שנוי במחלוקת הן חייבות לשלם תוך 30 יום — גם בזמן שהן “בודקות” את היתרה. (2) שעל איחור בתשלום מגיעים לכם הפרשי הצמדה וריבית, ולעיתים ריבית מיוחדת עונשית — כסף שלא יופיע בהצעה הראשונה. (3) שמרוץ ההתיישנות (שלוש שנים) ממשיך לרוץ גם בזמן שאתם מתכתבים איתן — וכל יום שעובר משחק לטובתן. |
נדחיתם או שקיבלתם הצעה נמוכה? שלחו את מכתב הדחייה שלכם לבדיקה ראשונית במשרד עו”ד ששי לב — לפני שאתם חותמים על משהו. Lev-lawfirm.com |
“זה יעלה לי יותר ממה שאקבל” — ההתנגדות הנפוצה, ומה באמת קורה
ההתנגדות השכיחה ביותר לפנייה לעורך דין היא כלכלית: התחושה ש“העו”ד ייקח את כל הפיצוי” או ש“עדיף להסתדר לבד”. זו התנגדות לגיטימית — ולכן חשוב להכיר את התמונה המלאה. ראשית, בתחום זה נפוץ מודל של שכר טרחה מותנה בתוצאה (אחוז מהסכום שייגבה בפועל), כך שהתשלום נגזר מההצלחה ומקטין את הסיכון הראשוני. שנית, גם אחרי שכר הטרחה, ההפרש בין ההצעה הראשונה של החברה לבין הפיצוי המלא — כולל ריבית והצמדה — עשוי להותיר בידיכם יותר מאשר אם הייתם מקבלים את ההצעה הראשונה כפי שהיא.
במילים אחרות: ההתנגדות מבוססת על הנחה שעלות הייצוג גבוהה מהתועלת — אבל לעיתים קרובות דווקא היעדר ייצוג הוא שעולה ביוקר, כשמוותרים על תוספות שמגיעות על פי דין. בדיקה ראשונית של המקרה אינה מחייבת אתכם להליך, והיא הדרך הזולה ביותר לדעת אם בכלל כדאי.
מתי כדאי לפנות לעורך דין תביעות ביטוח?
לא כל תביעה מצריכה עורך דין. אם הנזק קטן, הפוליסה ברורה והחברה משלמת במלואו וללא עיכוב — ייתכן שתסתדרו לבד, וזו האמת המלאה. אך ישנם מצבים שבהם ליווי מקצועי משנה את התמונה:
- התביעה נדחתה במלואה או בחלקה, ואתם סבורים שהדחייה אינה מוצדקת.
- הוצעה פשרה או פיצוי שנראה נמוך משמעותית מהנזק בפועל.
- החברה מושכת זמן, דורשת מסמכים שוב ושוב, או אינה משיבה במועד.
- מדובר בנזק בהיקף כספי משמעותי או במקרה מורכב עובדתית או רפואית.
- מתקרבת ההתיישנות — ויש לפעול במהירות כדי לא לאבד את הזכות.
עורך דין הבקיא בדיני ביטוח מנתח את הפוליסה ואת מכתב הדחייה, מאתר את נקודות התורפה בעמדת החברה, אוסף ראיות וחוות דעת מומחים במידת הצורך, מנהל את המשא ומתן, ובמידת הצורך מגיש תביעה ומנהל אותה עד תום. הבדיקה הראשונית היא שמראה לכם אם המקרה שלכם נכנס לרשימה הזו.
סוגי תביעות שבהן עורך דין עושה את ההבדל
נזקי רכוש ותכולה: מים, אש, פריצה
נזקי מים מצנרת, שריפה בבית או בעסק, ופריצה וגניבה נפוצים מאוד. המחלוקות נסבות על שאלת הכיסוי (האם הנזק בפוליסה או בחריג), על גובה הנזק (הערכת השמאי מטעם החברה מול הנזק בפועל), ועל תת-ביטוח. חוות דעת שמאית נגדית ועריכת דין מדויקת של הפוליסה הן לעיתים ההבדל בין פיצוי חלקי לפיצוי מלא — כלומר, בדיוק ההזדמנות הכלכלית שאסור לפספס.
תביעות רכב מול חברת הביטוח
בתביעות רכב עולות שאלות של ירידת ערך, אובדן להלכה (“טוטל לוס”) והערכת שווי, פערים בין דוח השמאי לנזק האמיתי, וכן ביטוח מקיף מול צד ג’. הטעות השכיחה: קבלת ההצעה הראשונה מבלי לבדוק ירידת ערך ונזקים נלווים.
תביעות צד ג’
כשגרמתם נזק לאחר, או נגרם לכם נזק על ידי מבוטח של חברה אחרת, נכנסת תביעת צד ג’. חשוב לדעת: בביטוח אחריות, התביעה כלפי המבטח אינה מתיישנת כל עוד לא התיישנה תביעת הצד השלישי — כלל שמיטיב עם המבוטח אך מצריך ניתוח מדויק של המועדים.
ביטוחי חיים, בריאות, אובדן כושר עבודה וסיעוד
כאן ההכרעה נשענת על חוות דעת רפואית, והמחלוקת היא על שיעור הנכות, הגדרת “אובדן כושר עבודה” או חריגים רפואיים. הצירוף של ידע משפטי וליווי מומחים רפואיים הוא קריטי. שימו לב שההתיישנות בחלק מהתחומים ארוכה יותר (חמש שנים).
לא בטוחים לאיזו קטגוריה המקרה שלכם שייך? זה בדיוק מה שבודקים בייעוץ הראשוני. פנו למשרד עו”ד ששי לב לבחינת המקרה. |
טעות יקרה שעלולה לעלות לך כסף המתנה ארוכה מדי + קבלת ההצעה הראשונה. מבוטחים רבים “מתכתבים” עם החברה חודשים מתוך מחשבה שהדבר שומר על זכויותיהם — בעוד מרוץ ההתיישנות (שלוש שנים) ממשיך לרוץ, ובמקביל הם מקבלים את ההצעה הפותחת כפי שהיא. כך מאבדים פעמיים: גם את התוספות שמגיעות על האיחור, וגם, לעיתים, את עצם הזכות לתבוע. אם נדחיתם או הוצעה לכם פשרה — אל תמתינו עד הרגע האחרון, ואל תחתמו לפני בדיקה. |
7 טעויות נפוצות — וכיצד להימנע מהן
- להסכים מיד להצעה הראשונה. היא לרוב נמוכה; בחנו אותה לעומק לפני חתימה.
- לחתום על כתב קבלה ושחרור בלי להבין את המשמעות — חתימה כזו עלולה לחסום תביעה עתידית על היתרה.
- להזניח את מכתב הדחייה. זהו מסמך-מפתח — דרשו אותו בכתב ושמרו אותו.
- למסור גרסאות לא מדויקות. אי-דיוקים, גם בתום לב, עלולים לשמש עילה לדחייה.
- להתעלם מההתיישנות. שלוש שנים חולפות מהר; משא ומתן אינו “עוצר את השעון”.
- להסתמך רק על השמאי/הרופא של החברה. לעיתים נדרשת חוות דעת נגדית עצמאית.
- לנהל התכתבות ללא תיעוד. שמרו כל מסמך, אסמכתה ותמונה — הם הראיות שלכם.
דחתה חברת הביטוח את תביעתכם? צעדים מעשיים מיידיים
- דרשו מכתב דחייה בכתב ובו פירוט מלא של כל הנימוקים.
- אספו ושמרו את כל המסמכים: פוליסה, הצעת ביטוח, חשבוניות, תמונות, אסמכתאות ותכתובות.
- בדקו מתי בדיוק קרה האירוע — וחשבו את מועד ההתיישנות.
- אל תחתמו על כתב ויתור/שחרור ואל תסכימו לפשרה לפני ייעוץ.
- שקלו פנייה מקבילה לרשות שוק ההון (לבעיות שירות, סחבת והתנהלות) — לצד ההליך המהותי.
- פנו להתייעצות עם עורך דין הבקיא בתביעות ביטוח לבחינת המקרה והאסטרטגיה.
הבהרה: המסלול מול הרשות יעיל בעיקר לבעיות שירות והתנהלות. מחלוקות מהותיות — פרשנות הפוליסה, גובה הנזק או עצם האחריות — מוכרעות בבית המשפט.
מניסיוננו בתיקי ביטוח פעמים רבות אנו פוגשים מבוטחים שמכתב הדחייה שקיבלו נראה להם חד-משמעי — ובבדיקה מתברר שהבסיס לדחייה צר בהרבה ממה שנדמה, או שההצעה שהונחה על השולחן אינה משקפת את ההצמדה והריבית שמגיעות על האיחור. הניסיון מלמד ששלושת המהלכים הראשונים שמשנים את התמונה הם זהים כמעט תמיד: לקרוא את מכתב הדחייה לעומק מול לשון הפוליסה, לבדוק מיד את לוח הזמנים של ההתיישנות, ולא לחתום על דבר עד שהתמונה ברורה. זו הסיבה שבדיקה מוקדמת — סמוך לאירוע ולדחייה — היא הרגע בעל ההשפעה הגדולה ביותר. |
לטפל לבד מול עורך דין: השוואה
היבט | טיפול עצמי | ייצוג על ידי עו”ד |
ניתוח הפוליסה והדחייה | מוגבל; קל לפספס סייגים | ניתוח מקצועי של נקודות התורפה |
חוות דעת מומחים | הסתמכות על מומחה החברה | גיוס שמאי/רופא/מהנדס עצמאי |
כוח מיקוח | נמוך מול תאגיד | גבוה; כולל איום בהליך |
ניהול ההתיישנות | סיכון לאיחור | ניהול קפדני של המועדים |
מתאים כש… | נזק קטן, כיסוי ברור, תשלום מלא | דחייה, פיצוי חלקי, סכום גבוה/מורכבות |
כמה עולה עורך דין תביעות ביטוח?
שכר הטרחה משתנה לפי סוג התיק, מורכבותו והיקפו. מקובלים כמה מודלים: שכר מותנה בתוצאה (אחוז מהגבייה בפועל), שכר גלובלי קבוע, או שכר לפי שעות. למודל המותנה יתרון: הוא מקטין את החסם הראשוני ומיישר אינטרסים. בהליך משפטי מתווספות עלויות נלוות (אגרה, חוות דעת). חשוב לברר מראש ובכתב את מבנה שכר הטרחה. במשרד עו”ד ששי לב מוצג מבנה ההתקשרות בשקיפות מלאה כבר בפגישת הייעוץ — כך שההתנגדות הכלכלית נפתרת בעובדות, לא בהנחות.
רוצים לדעת מה מבנה שכר הטרחה במקרה שלכם, בלי התחייבות? קבעו ייעוץ ראשוני במשרד עו”ד ששי לב דרך Lev-lawfirm.com. |
למה לבחור במשרד עו”ד ששי לב?
המשרד מלווה מבוטחים בתביעות מול חברות הביטוח, בדגש על תיקי ביטוח ונזיקין מורכבים ובסכומים משמעותיים — לרבות נזקי מים, נזקי רכוש, תאונות דרכים ותביעות צד ג’. עו”ד ששי לב הוא בוגר בהצטיינות של הפקולטה למשפטים באוניברסיטת תל אביב ובעל השכלה מתקדמת במנהל עסקים, המשלב הבנה משפטית עם ראייה מסחרית של התיק.
הגישה: ליווי אישי וזמין, ניתוח מדויק של הפוליסה ושל עמדת החברה, ועבודה עם מומחים מובילים (שמאים, רופאים, מהנדסים, אקטוארים) במידת הצורך — הכול במטרה למצות את מלוא הזכויות המגיעות לכם על פי דין.
סיכום
דחייה, פיצוי חלקי או עיכוב אינם בהכרח סוף הדרך. החוק מעניק למבוטח זכויות ממשיות: תשלום במועד, ריבית והצמדה (ולעיתים ריבית מיוחדת), חובת הנמקה, והגנות שאינן ניתנות להתניה לרעתכם. לצד הזכויות עומדת מגבלת זמן קריטית — התיישנות של שלוש שנים — שמחייבת פעולה בזמן. הבנת הזכויות, הימנעות מהטעויות הנפוצות, וליווי מקצועי במקרים המתאימים, הם שעושים את ההבדל בין דחייה לבין קבלת המגיע לכם. הצעד הזול והבטוח ביותר הוא בדיקה ראשונית של המקרה — לפני שמקבלים החלטה בלתי הפיכה.
פנו לבדיקת המקרה שלכם: משרד עו”ד ששי לב יבחן את הפוליסה ואת מכתב הדחייה ויסביר את האפשרויות. צרו קשר דרך Lev-lawfirm.com לתיאום ייעוץ ראשוני. |
הבהרה משפטית: מאמר זה הוא מידע כללי בלבד, אינו מהווה ייעוץ משפטי ואינו תחליף לבחינה פרטנית. אין באמור הבטחת תוצאה. מומלץ להיוועץ בעורך דין בהתאם לנסיבות.