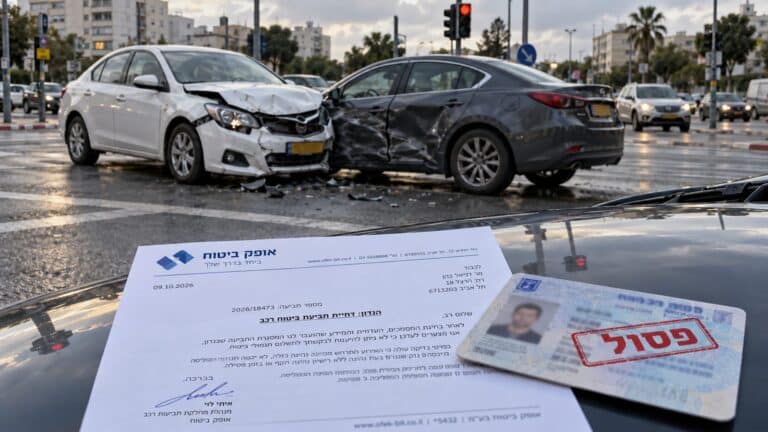
קיבלתם מכתב מחברת הביטוח שבו נכתב, בלשון חדה ומאיימת, שתביעתכם נדחית בשל "מרמה" או "כוונת מרמה". הרגע הזה מטלטל. אתם יודעים שלא רימיתם איש, שדיווחתם על נזק אמיתי, ופתאום מילה כבדה אחת הופכת אתכם בעיני חברת הביטוח לחשודים. מעבר לעלבון, יש כאן השלכה כלכלית מיידית: דחיית התביעה בטענת מרמה עלולה לשלול מכם את מלוא הכיסוי, להותיר אתכם עם נזק שאתם נושאים בו לבדכם, ולעיתים אף לפגוע ביכולתכם לבטח את עצמכם בעתיד.
חשוב שתדעו דבר אחד מההתחלה: טענת מרמה היא הטענה החמורה והקיצונית ביותר שחברת ביטוח יכולה להעלות, ובדיוק משום כך הדין מציב בפניה רף הוכחה גבוה במיוחד. מכתב דחייה אינו פסק דין. הוא עמדה של צד אחד, ועמדה זו ניתנת לבדיקה משפטית מדויקת.
תשובה מהירה
טענת מרמה לפי סעיף 25 לחוק חוזה הביטוח מתייחסת למצב שבו מבוטח מסר לחברת הביטוח, בעת הגשת תביעה, עובדות כוזבות או הסתיר עובדות מהותיות בכוונה להונות. במקרה כזה רשאית המבטחת להיות פטורה מתשלום. נטל ההוכחה מוטל על חברת הביטוח, והוא נטל כבד, שכן מדובר בייחוס כוונת תרמית.
מה אומר סעיף 25 לחוק חוזה הביטוח?
חוק חוזה הביטוח קובע מערכת איזונים בין המבוטח לבין חברת הביטוח. סעיף 25 עוסק במצב מסוים וחריף: כאשר מבוטח, לאחר קרות מקרה הביטוח ובמסגרת תביעת התגמולים, מוסר לחברת הביטוח עובדות כוזבות או מעלים עובדות שהיו צריכות להיות ידועות לה, וזאת מתוך כוונת מרמה. במצב כזה רשאית חברת הביטוח להשתחרר מחבותה לשלם את תגמולי הביטוח.
המילה המרכזית כאן היא "כוונה". אין די בכך שמסרתם מידע שגוי או לא מדויק. נדרש שהמידע נמסר בכוונה תחילה להטעות את חברת הביטוח ולגרום לה לשלם סכום שאינו מגיע. זהו ההבדל המהותי בין טעות בתום לב לבין מרמה.
הסבר בשפה פשוטה
נסו לדמיין שני מבוטחים. הראשון העריך את שווי הרכוש שנגנב לפי זיכרון, וטעה במספר פריטים. השני המציא במכוון פריטים שמעולם לא היו ברשותו, צירף קבלות מזויפות, וניפח את הנזק כדי לקבל יותר כסף. הראשון טעה. השני ביצע מרמה. סעיף 25 מכוון אל המקרה השני בלבד, אך לא אחת חברות הביטוח מנסות להחיל אותו גם על המקרה הראשון.
דוגמה מהשטח
מבוטח דיווח על גניבת ציוד מבית עסק. השמאי מטעם חברת הביטוח מצא פער בין הרשימה שהוגשה לבין הציוד שתועד בעבר בעסק. חברת הביטוח מיהרה לדחות את כל התביעה בטענת מרמה. בבדיקה משפטית התברר שהפער נבע מציוד שנרכש לאחרונה ושטרם עודכן ברשומות. הכוונה להונות לא הוכחה, והבסיס לדחייה הגורפת התערער.
משמעות מעשית: עצם קיומו של פער אינו מרמה. מרמה דורשת הוכחת כוונה, וזהו הבדל שיכול לקבוע את גורל התביעה כולה.
מתי באמת מתקיימת מרמה ומתי לא?
הגבול בין טעות לבין מרמה אינו תמיד ברור, ולכן הוא לב המחלוקת ברוב התיקים מסוג זה. כדי שתתקיים מרמה לפי החוק, נדרשים בדרך כלל שלושה רכיבים מצטברים.
שלושת הרכיבים שחברת הביטוח חייבת להוכיח
הרכיב הראשון הוא מסירת עובדה כוזבת או הסתרת עובדה מהותית. הרכיב השני הוא מהותיות, כלומר שהעובדה הכוזבת נוגעת לליבת התביעה ולא לפרט שולי. הרכיב השלישי, והקשה ביותר להוכחה, הוא הכוונה: שהמבוטח פעל מתוך מטרה מודעת להטעות את חברת הביטוח.
דוגמה מהשטח
בעל רכב הגיש תביעה בעקבות תאונה. בטופס התביעה כתב שעה לא מדויקת של האירוע. חברת הביטוח טענה למרמה. בפועל, ההפרש בשעות נבע מבלבול אנושי טבעי בעת מילוי טופס תחת לחץ, והעובדה לא שינתה דבר במהות התביעה. שעה לא מדויקת אינה הופכת מבוטח לרמאי.
מסקנה: לא כל אי דיוק הוא מרמה, ולא כל פער מצדיק דחיית כיסוי מלאה. הדין דורש זיקה ברורה בין הכזב לבין כוונת ההטעיה.
מה חשוב לדעת?
הנקודה המשפטית החשובה ביותר היא זו: נטל ההוכחה בטענת מרמה מוטל כולו על חברת הביטוח, ולא עליכם. אתם אינכם צריכים להוכיח שאתם ישרים. חברת הביטוח היא זו שצריכה להוכיח, בראיות של ממש, שפעלתם מתוך כוונה להונות. מכיוון שמדובר בטענה מעין פלילית באופייה, בתי המשפט נוהגים לדרוש רמת הוכחה גבוהה במיוחד, מעבר לרף הרגיל בהליך אזרחי. כאשר חברת הביטוח אינה עומדת בנטל זה, הבסיס לדחייה קורס.
כיצד חברות הביטוח משתמשות בטענת המרמה?
מניסיון מצטבר בתחום, טענת המרמה משמשת לעיתים ככלי לחץ. היא טענה חמורה, מאיימת, וגורמת למבוטחים רבים להירתע, להתבייש ולוותר על תביעה לגיטימית עוד לפני שבחנו את זכויותיהם. דווקא משום עוצמתה, חשוב לבחון אותה בקור רוח ובכלים משפטיים.
למה זה עובד על מבוטחים?
אדם מן השורה, שמקבל מכתב המאשים אותו במרמה, חש מותקף. החשש מהכתם, מהשלכות עתידיות ומהליך משפטי גורם לרבים לסגת. אלא שהאיום שבטענה אינו תמיד עומד בקנה אחד עם חוזקה המשפטי בפועל.
דוגמה מהשטח
מבוטחת שדירתה ניזוקה מנזק מים קיבלה מכתב דחייה בטענה שהציגה מצג כוזב לגבי מצב הצנרת. היא כמעט ויתרה לחלוטין. בבדיקה התברר שחברת הביטוח הסתמכה על השערה של שמאי בלבד, ללא ראיה ממשית לכוונת הטעיה. הטענה החמורה נשענה על תשתית רעועה.
משמעות מעשית: עוצמת הניסוח במכתב הדחייה אינה מעידה על עוצמת הראיות שמאחוריו.
אם קיבלתם מכתב דחייה המעלה טענת מרמה, מומלץ שלא להגיב בחיפזון ולא לוותר לפני בדיקה משפטית עניינית. ניתן לפנות למשרדנו לבחינת המקרה בטלפון 077-444-7050.
מניסיוננו בתיקי ביטוח
מהפרקטיקה המצטברת בתיקי ביטוח עולה דפוס חוזר: לא אחת, טענת מרמה מועלית במקרים שבהם קיים פער עובדתי או חוסר דיוק, אך אין כל ראיה ממשית לכוונת הטעיה. ההיכרות עם אופן ההתנהלות של חברות הביטוח מבפנים מלמדת שתשתית ראייתית של ממש לכוונת מרמה אינה דבר של מה בכך, ולעיתים קרובות מה שמוצג כמרמה הוא בפועל אי הבנה, ניסוח רשלני של מבוטח, או טעות אנוש. ניתוח מדויק של חומר הראיות, של הפוליסה ושל התכתובת עם חברת הביטוח הוא שמאפשר להבחין בין השניים.
טעות יקרה שעלולה לעלות לכם כסף
הטעות הנפוצה והיקרה ביותר היא זו: לקבל את מכתב הדחייה כסוף פסוק ולהימנע מתגובה. מבוטחים רבים, מרגע שראו את המילה "מרמה", חשו שאין להם סיכוי, התביישו, ופשוט ויתרו. תוצאה זו עלולה להיות הרת אסון מבחינה כלכלית: ויתור על תגמולי ביטוח שהגיעו להם כדין, רק משום שלא בדקו אם לחברת הביטוח באמת יש בסיס לטענתה.
טעות נוספת היא ניסיון "לתקן" את הגרסה במכתבי המשך, ללא ייעוץ, באופן שעלול ליצור סתירות חדשות ולחזק דווקא את עמדת חברת הביטוח. כל מילה שנמסרת לחברת הביטוח לאחר העלאת טענת מרמה היא בעלת משקל, ולכן נכון לשקול היטב כיצד וכיצד להגיב.
מה חברות הביטוח לא ממהרות לספר
מה שלא תמיד נאמר למבוטח הוא שנטל ההוכחה כולו עליהן, ושהרף נדרש להיות גבוה. מבוטחים רבים אינם יודעים שהמבטחת אינה יכולה להסתפק בחשד, בהשערה או באי דיוק כדי לבסס מרמה. נדרשת תשתית ראייתית של ממש לכוונת ההטעיה. בנוסף, גם כאשר נמצא פגם מסוים בתביעה, אין משמעות הדבר בהכרח קריסת כל הכיסוי. במקרים מסוימים ניתן לבחון אם החלק הלגיטימי של התביעה עומד בפני עצמו. זהו מרחב משפטי שחברות הביטוח אינן ממהרות להאיר בפני המבוטח.
מה כדאי לעשות כבר עכשיו
אם קיבלתם מכתב דחייה המבוסס על טענת מרמה, אלה הצעדים המעשיים שכדאי לשקול:
ראשית, שמרו את כל המסמכים. את מכתב הדחייה, את הפוליסה, את טופס התביעה, את התכתובת עם חברת הביטוח ואת חוות דעת השמאי אם קיימת.
שנית, אל תמהרו להשיב בכתב לחברת הביטוח ואל "תתקנו" את הגרסה לבד. כל תגובה לא שקולה עלולה להזיק.
שלישית, אל תניחו שהדחייה היא סופית. בדקו אם לחברת הביטוח באמת יש ראיות לכוונת מרמה, או שמא מדובר בפער עובדתי שניתן להסביר.
רביעית, פנו לבדיקה משפטית עניינית של המקרה. ניתוח מדויק של הפוליסה, של חומר הראיות ושל מכתב הדחייה יבהיר את מצבכם ואת המהלכים האפשריים.
לבחינת זכויותיכם ולבדיקת מכתב הדחייה ניתן לפנות למשרדנו בטלפון 077-444-7050 או בוואטסאפ 055-989-3839.
על המחבר
עו"ד ששי לב, מייסד משרד ששי לב, משרד עורכי דין, עוסק בתביעות ביטוח, נזקי רכוש, תביעות רכב, שיבוב וציי רכב. בעל תואר ראשון ושני במשפטים בהצטיינות מאוניברסיטת תל אביב ותארים במנהל עסקים. בעברו ייצג חברות ביטוח ותאגידים מהגדולים במשק, והיכרות זו מבפנים משמשת אותו כיום בייצוג מבוטחים, עסקים וציי רכב מול חברות הביטוח. מגשר מוסמך, חבר בפורום נזיקין וביטוח ובוועדת לשכת עורכי הדין בתחום תביעות שיבוב ורכוש.
שאלות ותשובות
מה זה אומר שחברת הביטוח טוענת למרמה?
המשמעות היא שחברת הביטוח טוענת כי מסרתם לה מידע כוזב או הסתרתם ממנה עובדה מהותית, בכוונה להונות אותה ולקבל תשלום שאינו מגיע. זוהי הטענה החמורה ביותר, והיא מחייבת את חברת הביטוח להוכיח כוונה ממשית, ולא רק טעות או אי דיוק.
האם פער בין מה שדיווחתי לבין הנזק בפועל נחשב מרמה?
לא בהכרח. פער עובדתי, אי דיוק או טעות בתום לב אינם מרמה. מרמה דורשת הוכחת כוונה להטעות. במקרים רבים פער מסביר את עצמו, למשל בשל ציוד חדש שטרם תועד או חוסר זיכרון מדויק תחת לחץ.
על מי מוטל נטל ההוכחה בטענת מרמה?
נטל ההוכחה מוטל כולו על חברת הביטוח. אתם אינכם נדרשים להוכיח את יושרכם. חברת הביטוח היא שצריכה להציג ראיות ממשיות לכוונת ההטעיה, וזהו נטל כבד, שכן מדובר בטענה חמורה בעלת אופי מעין פלילי.
קיבלתי מכתב דחייה בטענת מרמה, האם זה סוף הדרך?
לא. מכתב דחייה הוא עמדה של צד אחד בלבד, והוא ניתן לבדיקה משפטית. לעיתים קרובות הטענה נשענת על תשתית ראייתית חלשה. לפני שמוותרים, נכון לבחון אם לחברת הביטוח באמת יש בסיס לדחייה.
האם כדאי להגיב בעצמי למכתב הדחייה?
מומלץ לשקול היטב ולא להשיב בחיפזון. כל מילה שנמסרת לחברת הביטוח לאחר העלאת טענת מרמה היא בעלת משקל, וניסיון "לתקן" את הגרסה ללא ייעוץ עלול ליצור סתירות נוספות ולחזק דווקא את עמדת חברת הביטוח.
מה ההבדל בין טעות לבין מרמה?
טעות היא מסירת מידע שגוי בתום לב, ללא כוונה להטעות. מרמה היא מסירת מידע כוזב או הסתרת מידע מתוך כוונה מודעת להונות ולקבל תשלום שאינו מגיע. סעיף 25 לחוק מכוון אל מרמה בלבד, ולא אל טעות.
האם חברת הביטוח יכולה לדחות את כל התביעה בגלל פרט אחד?
חברות הביטוח לעיתים דוחות תביעה במלואה בשל פגם נקודתי, אך אין זה מובן מאליו שכל הכיסוי קורס. במקרים מסוימים ניתן לבחון אם החלק הלגיטימי של התביעה עומד בפני עצמו. זוהי בדיקה משפטית פרטנית.
כמה זמן יש לי להגיב לדחייה בטענת מרמה?
לתביעות ביטוח חלים מועדי התיישנות, והם עלולים להיות קצרים יחסית. לכן חשוב שלא להשתהות יתר על המידה. בדיקה משפטית מוקדמת מסייעת לשמור על זכויותיכם ולמנוע אובדן זכות בשל חלוף הזמן.
האם טענת מרמה משפיעה על ביטוחים עתידיים שלי?
ייחוס מרמה עלול להשפיע על מערכת היחסים עם חברות ביטוח בעתיד. דווקא משום כך חשוב להתמודד עם הטענה ברצינות ובכלים משפטיים, ולא להניח לה להישאר ללא מענה כאשר אין לה בסיס.
מה ההבדל בין סעיף 25 לבין דחייה בטענת אי גילוי?
טענת אי גילוי נוגעת בדרך כלל למידע שהיה צריך למסור בעת כריתת הפוליסה. סעיף 25 עוסק במרמה בשלב הגשת התביעה, כלומר בעובדות כוזבות שנמסרו לאחר קרות מקרה הביטוח. מדובר בעילות שונות עם תנאים שונים, ויש לבחון כל אחת לגופה.
לפני שמוותרים על תביעה שנדחתה בטענת מרמה, כדאי לבדוק את עמדת חברת הביטוח לעומק. משרדנו מייצג מבוטחים, עסקים וציי רכב מול חברות הביטוח. לפנייה: טלפון 077-444-7050, וואטסאפ 055-989-3839, מייל office@lev-lawfirm.com, רח' לאונרדו דה וינצ'י 14, כניסה A, קומה 3, תל אביב, אתר https://lev-lawfirm.com.
מאמרים נוספים באתר שעשויים לעניין אתכם
- עורך דין דחיית תביעת ביטוח , קיבלתם מכתב דחייה מחברת הביטוח? כך תפעלו
- עורך דין תביעות ביטוח: המדריך המלא למימוש זכויותיכם מול חברת הביטוח
- דחו לך את תביעת הביטוח לאחר תאונת רכב?
- קיבלת פיצוי נמוך מחברת הביטוח?
- עורך דין ביטוח רכב מול חברת הביטוח
האמור לעיל הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי.