
מדריך · נזקי רכוש לדירה
תביעת צד שלישי לנזקי רכוש לדירה: המסלולים, הראיות והמועדים
נזק לדירה שנגרם בידי אחר פותח יותר ממסלול אחד, ולכל מסלול מועדים וכללי הוכחה משלו. המדריך מסביר מי נחשב צד שלישי, במה נבדלת פנייה למבטח מפנייה למזיק עצמו, אילו ראיות מכריעות, ומה הטעות שמוחקת את התיק עוד לפני שנפתח.

עו״ד ששי לב
תביעות ביטוח ונזקי רכוש
תשובה מהירה
תביעת צד שלישי לדירה נפתחת כשהנזק נגרם בידי גורם אחר: שכן, קבלן, ועד בית או רשות. שלושה מסלולים אפשריים, ולכל אחד מועד התיישנות משלו. פנייה לביטוח המזיק כפופה למועד מקוצר, ואילו תביעה נזיקית ישירה נגד המזיק כפופה למועד הכללי. התיעוד מהימים הראשונים הוא שמכריע.
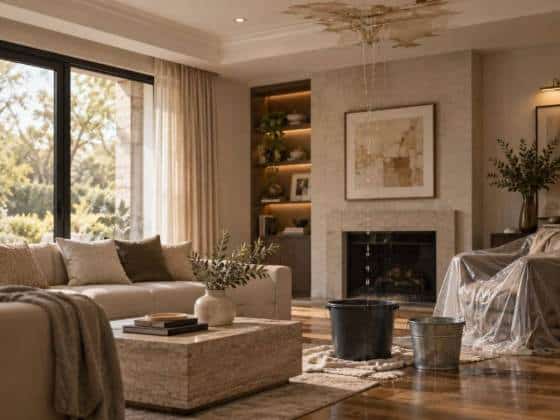
מה נחשב תביעת צד שלישי לנזקי רכוש לדירה
המונח מתאר מצב פשוט: הנזק לדירה לא נגרם בידי מי שגר בה, אלא בידי גורם חיצוני. נזילה שירדה מהדירה שמעל, עבודות שיפוץ בקומה סמוכה שגרמו לסדק, צנרת משותפת שהתפוצצה, או עבודה של קבלן שהשאירה רטיבות בקיר.
ההבחנה חשובה משום שהיא קובעת מול מי פונים. כשהנזק נגרם באשמת אחר, הפוליסה של הדייר אינה הכתובת היחידה, ולעיתים אינה הכתובת הנכונה. פנייה לפוליסה שלכם עשויה להשפיע על דמי הביטוח בהמשך, בעוד שהאחריות הכספית מוטלת על גורם אחר לגמרי.
בפועל, רוב הדיירים פונים אוטומטית לחברת הביטוח שלהם, מקבלים תשלום חלקי, ועוצרים שם. הזכות לתבוע את הגורם האחראי נשארת פתוחה, ולא ממומשת.
◆ מה חשוב לדעת
- זהות הגורם שגרם לנזק קובעת את המסלול, ולא זהות מי שספג אותו.
- פוליסת הדייר והאחריות של המזיק הן שתי שאלות נפרדות.
- כשמבטחת משלמת לדייר, היא עשויה לרדוף בעצמה אחר המזיק בהליך שיבוב.
- תשלום מהפוליסה אינו מכריע שהנזק תומחר נכון.
שלושת המסלולים, ומה מבדיל ביניהם
לנזק אחד יכולים להיות שלושה מסלולי גבייה, והם אינם חלופיים בהכרח.
המסלול הראשון הוא פנייה לפוליסת ביטוח הדירה של הניזוק. היתרון הוא מהירות, והחיסרון הוא שהכיסוי מוגבל לתנאי הפוליסה, ושהתשלום כפוף להשתתפות עצמית.
המסלול השני הוא פנייה לביטוח צד שלישי של המזיק. פוליסות דירה רבות כוללות כיסוי לחבות כלפי צד שלישי, וכך גם פוליסות של קבלנים ושל ועדי בית. כאן הניזוק אינו המבוטח, אלא התובע מול מבטחת של אדם אחר.
המסלול השלישי הוא תביעה נזיקית ישירה נגד המזיק, בלי תלות בשאלה אם יש לו ביטוח. זה המסלול הרלוונטי כשאין פוליסה, כשהכיסוי אינו חל, או כששיעור הנזק חורג מגבולות האחריות בפוליסה.
● למה זה שווה כסף
- תשלום מהפוליסה שלכם כרוך בהשתתפות עצמית. גבייה מהמזיק אינה.
- ראשי נזק כמו דיור חלופי ואובדן שימוש נבחנים אחרת בכל מסלול.
- כשהמזיק מבוטח, גבולות האחריות בפוליסה שלו קובעים את התקרה.
- מיצוי של יותר ממסלול אחד אפשרי, ובלבד שאין כפל פיצוי על אותו ראש נזק.
מי נחשב צד שלישי בפועל
השכן מהקומה שמעל הוא המקרה השכיח, אך רחוק מלהיות היחיד. קבלן שביצע עבודות בבניין, בעל דירה שהשכיר נכס שממנו מקורה הנזילה, ועד בית שלא טיפל בתחזוקת הרכוש המשותף, חברת ניהול, ורשות מקומית שמערכת הניקוז שלה גרמה להצפה.
בכל אחד מהמקרים נשאלת אותה שאלה: האם הגורם חב חובת זהירות כלפי הניזוק, והאם הפר אותה. זו שאלה נזיקית קלאסית, והיא נבחנת לפי הנסיבות ולא לפי הכותרת.
לעיתים יש יותר ממזיק אחד. נזילה שמקורה בצנרת משותפת יכולה להוליד אחריות של ועד הבית ושל הדייר שבדירתו נמצא הקטע הפגום, בחלוקה שנקבעת לפי מיקום הכשל ולפי מה שנקבע בתקנון.
ההבדל שקובע: המועדים אינם זהים בין המסלולים
זו הנקודה שמפילה הכי הרבה תיקים, והיא אינה אינטואיטיבית.
תביעה לתגמולי ביטוח, כלומר פנייה אל מבטחת מכוח פוליסה, כפופה לתקופת התיישנות מקוצרת. בביטוחי רכוש מדובר ככלל בשלוש שנים מקרות מקרה הביטוח. תביעה נזיקית ישירה נגד המזיק עצמו כפופה לתקופה הכללית, הארוכה יותר.
המשמעות מעשית: ייתכן שהזכות מול המבטחת כבר פקעה, בעוד הזכות מול המזיק עדיין חיה. וייתכן ההפך, כשהמזיק אינו בר פירעון והפוליסה הייתה המסלול היחיד.
התכתבות עם חברת ביטוח אינה עוצרת את מרוץ ההתיישנות. משא ומתן ממושך, בקשות להשלמת מסמכים ושיחות עם נציגים, כל אלה יכולים להימשך חודשים ולהותיר את הזכות חשופה.
▲ שימו לב
- תכתובת עם המבטחת אינה עוצרת את השעון. רק הליך משפטי עוצר אותו.
- מועד תחילת הספירה נגזר ממקרה הביטוח, ולא ממועד גילוי מלוא הנזק.
- בנזק מתמשך כמו רטיבות, שאלת מועד ההתחלה עצמה עשויה להיות שנויה במחלוקת.
- לפני שמסכימים להמתין להשלמות, כדאי לבדוק כמה זמן נותר.
מה צריך להוכיח, ועל מי מוטל הנטל
בתביעה נזיקית על הניזוק להראות שלושה דברים: שנגרם נזק, שהוא נגרם בשל התנהגות המזיק, ושהתנהגות זו חרגה מרמת הזהירות הנדרשת. הקשר הסיבתי הוא לרוב החוליה שנשברת.
המצב שונה כשהמבטחת נסמכת על חריג בפוליסה כדי לדחות או להפחית. אז נטל השכנוע לקיומו של החריג מוטל עליה, ולא על התובע. זו הבחנה שמשנה את מאזן הכוחות במשא ומתן.
חברת ביטוח שדוחה תביעה נדרשת למסור עמדה מנומקת בכתב, ולפרט בה את כל נימוקי הדחייה בהזדמנות הראשונה. נימוק שלא הועלה אז, ככלל לא ניתן להעלותו מאוחר יותר. החריגים צרים: עובדות שלא היו ולא יכלו להיות ידועות במועד הדחייה, או טענת מרמה. העיקרון אושר בפסיקת בית המשפט העליון.
התיעוד שמכריע את התיק
תיקי רכוש לדירה נקבעים בימים הראשונים, לא באולם. מה שלא תועד אז, קשה מאוד לשחזר אחר כך.
✓ מה לאסוף מיד
- תמונות וסרטון של הנזק לפני כל נגיעה, כולל צילום רחב שמראה את מקור הנזק.
- תיעוד המקור עצמו: הקטע שדולף, הסדק, או העבודה שבוצעה.
- הודעה בכתב לגורם האחראי ולוועד הבית, עם תאריך.
- חוות דעת של שמאי או של איש מקצוע, שקובעת מהו מקור הנזק.
- קבלות על כל הוצאה, לרבות ייבוש, אחסון ודיור חלופי.
- הפוליסה שלכם ודף הרשימה, ובמקביל בקשה בכתב לפרטי הפוליסה של המזיק.
- תקנון הבית המשותף ופרוטוקולים של ועד הבית, כשהנזק נוגע לרכוש משותף.
הטעות שחוזרת: תיקון מהיר שמוחק את הראיה
הדחף לתקן מיד מובן. הדירה רטובה, הריח מפריע, והחיים צריכים להימשך. אלא שברגע שהקיר נסגר, הראיה למקור הנזק נעלמת.
מכאן ואילך הדיון מתנהל על סמך תמונות חלקיות וזיכרון. הצד שכנגד יטען שלא הוכח מה היה המקור, והטענה הזו קשה להפרכה כשאין תיעוד.
הפתרון אינו להימנע מתיקון. הוא לתעד לפני, ולזמן בדיקה של איש מקצוע לפני סגירת הקיר. פעולת ביניים של מניעת החמרה, כמו ייבוש ואיטום זמני, נדרשת ממילא מכוח חובת הקטנת הנזק.
כשהמבטחת דוחה או משלמת בחסר
דחייה אינה הכרעה. היא עמדה של צד אחד, והיא תוחמת את גבולות המחלוקת להמשך.
הבדיקה הראשונה היא האם הסעיף שהמכתב נשען עליו חל על נסיבות האירוע. סעיף יכול להיות קיים בפוליסה ולא לחול על מה שקרה בפועל. הנוסח המלא שחל ביום האירוע הוא הקובע, לא התקציר.
תשלום חלקי מציב אתגר אחר. הוא נראה כמו פתרון, ולכן מתקבל. הפער בין השומה של המבטחת לבין הנזק בפועל נוצר לרוב בשלושה מקומות: ראשי נזק שלא נכללו כלל, הפחתות בגין בלאי, ותמחור עבודות לפי מחירון שאינו משקף את השוק.
על איחור בתשלום חלים כללים נפרדים. החוק קובע מסגרת זמן לתשלום לאחר שהמידע והמסמכים הדרושים לבירור החבות מצויים בידי המבטחת, ובנסיבות מסוימות ניתן לפסוק ריבית מיוחדת בשל פיגור.
נזקי רכוש בבית משותף: שכבה נוספת
כשהנזק נובע מהרכוש המשותף, נכנסת לתמונה שכבת דינים נוספת. השאלה מי נושא בעלות אינה נגזרת רק מדיני הנזיקין, אלא גם מהסדרי הבית המשותף ומהתקנון החל על הבניין.
ועד בית מחזיק לרוב פוליסת ביטוח לרכוש המשותף, ולעיתים גם כיסוי לחבות כלפי צד שלישי. כשכשל בתחזוקה השוטפת הוא שגרם לנזק, האחריות עשויה להיות של הוועד ולא של דייר מסוים.
מנגד, כשהכשל ממוקם בקטע שבתחום דירה פרטית, האחריות נוטה לדייר. בפועל רבים מהתיקים נופלים באזור האפור שבין השניים, ושם נדרשת חוות דעת שקובעת היכן בדיוק מוקם הכשל.
תביעות צד שלישי של עסקים: מה שונה
לעסק שנפגע מנזק רכוש יש ראש נזק שאין לדירה פרטית: הפסקת הפעילות. אובדן רווחים בתקופת ההשבתה הוא רכיב לגיטימי, והוא מחייב ביסוס חשבונאי ולא הערכה.
הבדל שני הוא בהיקף. נזק לבית עסק נוגע לעיתים למלאי, לציוד ולמסמכים, וכל אחד מהם מתומחר אחרת.
הבדל שלישי הוא בצד השני. עסק מתמודד לא פעם מול מבטחת של קבלן או של ספק, ושם ההתנהלות מקצועית ומתועדת יותר, ודורשת הכנה בהתאם.
◇ מהניסיון בתיקים
- תיקי עסק שנפתחים בלי תיעוד חשבונאי של ההשבתה מתקשים לבסס את ראש הנזק הזה.
- כשמעורבים כמה גורמים אחראים, הודעה מוקדמת לכולם מונעת טענת שיהוי בהמשך.
- חוות דעת עצמאית משנה את נקודת הפתיחה של המשא ומתן מול שמאי מטעם המבטחת.
דוגמאות מהשטח
הדוגמאות שלהלן מתארות דפוסים חוזרים, ולא תיק או לקוח מסוים. הן נועדו להמחיש עקרונות בלבד.
נזילה מהדירה שמעל, שתוקנה לפני שתועדה
דייר גילה רטיבות בתקרה, פנה לשכן, והשכן תיקן את הנזילה תוך יומיים. כשהוגשה דרישה לכיסוי עלות הצביעה והריצוף, נטען שלא הוכח מה היה מקור הרטיבות. התיעוד היחיד היה שתי תמונות של הכתם, בלי צילום של הקטע שדלף. הלקח חוזר: המקור מתועד לפני התיקון, לא אחריו.
עבודות שיפוץ בקומה סמוכה וסדק בקיר
סדקים הופיעו בקיר במהלך עבודות בדירה סמוכה. הקבלן טען שהסדקים קדמו לעבודות. בהיעדר תיעוד של מצב הקיר לפני, הדיון הפך לשאלה ראייתית טהורה. במקרים כאלה, צילום מצב קיים לפני תחילת עבודות בבניין הוא הפעולה הזולה שמונעת את המחלוקת כולה.
הצפה מהרכוש המשותף ותשלום חלקי
הצפה שמקורה בצנרת משותפת גרמה לנזק לריצוף ולארונות. מבטחת של ועד הבית שילמה חלק מהסכום, לאחר שהפחיתה בגין בלאי ולא כללה כלל את עלות הדיור החלופי בתקופת הייבוש. בחינה של הפוליסה מול הנימוקים הראתה שרכיב אחד לא נשקל כלל, ורכיב אחר הופחת בלי בסיס שנכתב במכתב.
מה עושה עורך דין בתיק כזה
העבודה מתחילה במיפוי. מי הגורמים שעשויים לחוב, אילו פוליסות רלוונטיות, ומה מועד ההתיישנות בכל מסלול בנפרד.
אחר כך נבחן הנזק עצמו: אילו ראשי נזק נכללו, אילו הושמטו, והאם ההפחתות שנעשו מבוססות. כאן נכנסת לעיתים חוות דעת שמאית עצמאית, שמציבה מספר חלופי מול הערכת המבטחת.
בשלב הבא נשלחת פנייה מנומקת, שמתייחסת לנוסח הפוליסה ולעובדות, ולא רק לסכום. אם אין מענה ענייני, ההליך עובר לבית המשפט, ושם התיעוד שנאסף בהתחלה הוא שקובע.
★ הגישה שלנו
- קודם ממפים את כל המסלולים ואת המועדים, ורק אחר כך בוחרים אחד.
- כל דרישה נשענת על נוסח הפוליסה ועל מסמכים, ולא על הצהרה.
- הצעה ראשונה נבחנת מול הנזק בפועל, לפני שמגיבים עליה.
- כשהתיק אינו מצדיק הליך, אנחנו אומרים זאת מראש.
סיכום
נזק לדירה שנגרם בידי אחר אינו שאלה אחת אלא שלוש: מי אחראי, לאיזה מסלול פונים, וכמה זמן נותר. שלושתן נבחנות יחד, ובסדר הזה.
התיעוד מהימים הראשונים הוא הנכס היקר ביותר בתיק. הוא זול לאסוף וקשה מאוד להשלים בדיעבד.
ומעל הכול, המועדים. הם חולפים בשקט, בזמן שההתכתבות נראית כאילו היא מתקדמת.
שאלות ותשובות
שאלות נפוצות
לחצו על שאלה כדי לפתוח את התשובה.
מה זו תביעת צד שלישי לנזקי רכוש לדירה?
תביעה בגין נזק שנגרם לדירה בידי גורם אחר, כמו שכן, קבלן, ועד בית או רשות. היא מופנית אל המזיק או אל המבטחת שלו, ולא אל הפוליסה של הניזוק.
האם אפשר לתבוע גם את הפוליסה שלי וגם את המזיק?
אפשר לבחון את שני המסלולים, ובלבד שלא מתקבל כפל פיצוי על אותו ראש נזק. כשהמבטחת משלמת, היא עשויה לרדוף בעצמה אחר המזיק בהליך שיבוב.
כמה זמן יש לי להגיש תביעה?
תלוי במסלול. תביעה לתגמולי ביטוח מכוח פוליסה כפופה לתקופה מקוצרת, בביטוחי רכוש ככלל שלוש שנים. תביעה נזיקית ישירה נגד המזיק כפופה לתקופה הכללית, הארוכה יותר.
האם התכתבות עם חברת הביטוח עוצרת את ההתיישנות?
לא. משא ומתן, בקשות להשלמת מסמכים ושיחות עם נציגים אינם עוצרים את מרוץ הזמן. רק נקיטת הליך משפטי עוצרת אותו.
השכן מסרב למסור את פרטי הפוליסה שלו. מה עושים?
שולחים דרישה בכתב ומתעדים את הסירוב. אפשר לפנות במקביל לוועד הבית, ובהמשך לקבל את הפרטים במסגרת הליך. הסירוב עצמו אינו חוסם את המסלול הנזיקי הישיר.
מה קורה כשהנזק מקורו ברכוש המשותף?
נכנסים לתמונה תקנון הבית המשותף והסדרי הבית המשותף, לצד דיני הנזיקין. האחריות עשויה להיות של ועד הבית, של דייר מסוים, או מחולקת ביניהם לפי מיקום הכשל.
חברת הביטוח דחתה בנימוק של בלאי. זה סוף הדרך?
לא. כשמבטחת נסמכת על חריג כדי לדחות או להפחית, נטל השכנוע לקיום החריג מוטל עליה. יש לבחון אם הנימוק נתמך בממצא, ואם הוא נכתב בהזדמנות הראשונה.
קיבלתי תשלום חלקי. האם אפשר עוד לדרוש את היתרה?
קבלת תשלום אינה מהווה בהכרח ויתור על היתרה, אלא אם נחתם כתב ויתור או סילוק. לכן חשוב לקרוא כל מסמך שמוצג לחתימה לפני שחותמים עליו.
תיקנתי את הנזק לפני שצילמתי. התיק אבוד?
לא בהכרח, אך הוא קשה יותר. אפשר להישען על קבלות, על עדויות, על תכתובת מהתקופה ועל ממצאים שנותרו. ככל שהתיעוד דל יותר, כך גדל משקל הטענה שלא הוכח מקור הנזק.
האם דיור חלופי הוא ראש נזק שאפשר לתבוע?
כשהדירה אינה ראויה למגורים בתקופת הייבוש או התיקון, זהו רכיב שנבחן. הוא מחייב תיעוד של הצורך ושל ההוצאה בפועל.
מי קובע מה היה מקור הנזק?
בפועל, חוות דעת של איש מקצוע. כשיש חוות דעת נגדית מטעם המבטחת, המחלוקת נבחנת לפי איכות הממצאים ולא לפי זהות הגורם שהזמין את הבדיקה.
הרשות המקומית גרמה להצפה. זה אותו מסלול?
העיקרון דומה, אך הפנייה לגוף ציבורי כפופה לכללים ולמועדים נוספים. כדאי לברר אותם מוקדם, כי הם עשויים להיות קצרים מהמועד הרגיל.
כמה עולה לנהל תביעה כזו?
המבנה נקבע מראש ובכתב, ומשתנה לפי היקף הנזק ולפי המסלול. לצד שכר הטרחה יש לקחת בחשבון אגרת בית משפט ועלות חוות דעת, כשנדרשת.
מתי כדאי לפנות לעורך דין?
מוקדם ככל האפשר, ורצוי לפני תיקון הנזק ולפני חתימה על מסמך כלשהו. בשלב הזה עוד אפשר לעצב את התיעוד, ולא רק לנתח את מה שנשאר.
כותב המאמר
עו״ד ששי לב
עו״ד ששי לב, בעל רישיון לשכת עורכי הדין בישראל מס׳ 78195, עוסק כעשור בייצוג מבוטחים מול חברות ביטוח בתביעות נזקי רכוש, נזקי צנרת ומים, נזקי שריפה ותביעות רכב. בוגר תואר שני במשפטים (LL.M) מהפקולטה למשפטים באוניברסיטת תל אביב, ובעל תואר כפול במנהל עסקים. נמנה עם חברי ועדת ביטוח ונזיקין של לשכת עורכי הדין. בעברו ייצג חברות ביטוח, ומכיר את אופן בחינת התביעות מן הצד השני של השולחן.
הבהרה משפטית
האמור לעיל הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי. אין בו הבטחה לתוצאה. כל תיק נבחן לפי נסיבותיו, לפי הפוליסה ולפי המסמכים. הדוגמאות מתארות דפוסים חוזרים ואינן מתייחסות לתיק או ללקוח מסוים.
נזק לדירה שגרם מישהו אחר?
שלחו את התמונות ואת המסמכים. נמפה את המסלולים ואת המועדים, ונחזור אליכם עם הצעד הבא.
שליחת חומר אינה יוצרת יחסי עורך דין ולקוח.