
ראיון · ביטוח עסק
שריפה במחסן ומחלוקת על היקף הנזק: ראיון עם עו״ד ששי לב
אחרי שריפה בעסק מגיעה הצעה ראשונה מחברת הביטוח, ולא פעם היא משקפת רק חלק מהתמונה. שוחחנו עם עו״ד ששי לב על תיעוד המלאי וההשבתה, ועל הדרך להציג את הנזק במלואו.

עו״ד ששי לב
תביעות ביטוח ונזקי רכוש
בקצרה
בשריפה בעסק, המחלוקת העיקרית היא לרוב על ההיקף: כמה מלאי נשרף, מה שוויו, וכמה זמן העסק לא עבד. ההצעה הראשונה של חברת הביטוח נשענת על המידע שהיה בידיה באותו רגע. תיעוד מסודר של המלאי ושל ההשבתה יכול להציג תמונה שונה, ולכן הוא הבסיס לכל הדיון.
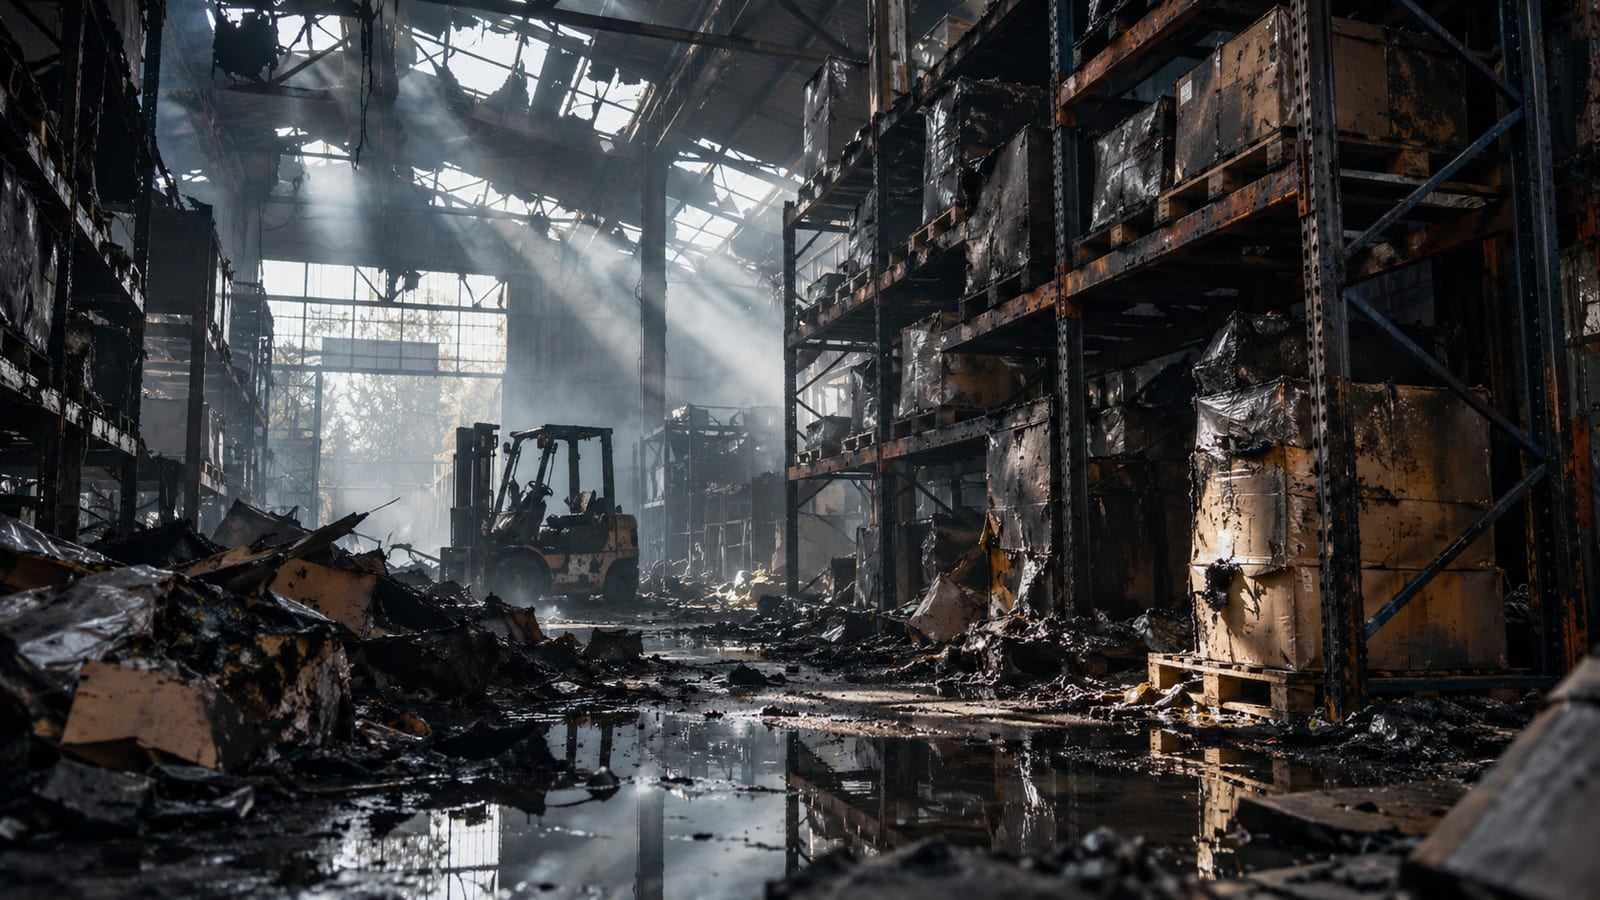
מה קורה בימים הראשונים אחרי שריפה?
בעל העסק בהלם, והכול קורה במקביל. כבאות, משטרה לפעמים, שמאי, חוקר, וספקים שמתקשרים.
בשלב הזה אני ממליץ על דבר אחד מעל הכול: לא לפנות ולא לזרוק כלום לפני שהכול מתועד. מה שיוצא מהמחסן בלי תיעוד, קשה מאוד להוכיח בהמשך. גם שרידי מלאי שנראים חסרי ערך יכולים להעיד על הכמות ועל הסוג.
למה ההצעה הראשונה משקפת לעיתים רק חלק מהנזק?
כי היא נבנית על מה שחברת הביטוח יודעת באותו רגע. והיא יודעת בעיקר את מה שהשמאי ראה בביקור הראשון.
מלאי שנשרף עד היסוד לא נראה. השבתה עוד לא הסתיימה. ציוד שנפגע מחום או מעשן נראה לפעמים שלם. כל אלה נכנסים לתמונה רק כשמישהו מתעד ומציג אותם.
איך מתעדים מלאי שנשרף?
דרך מה שנשאר מחוץ למחסן. ספירות מלאי אחרונות, חשבוניות רכש, הזמנות מספקים, דוחות מכירה ומערכת הנהלת החשבונות.
העבודה היא לשחזר מה היה במחסן ביום השריפה. לא הערכה כללית, אלא רשימה שנשענת על מסמכים. ככל שהרשימה מבוססת יותר, קשה יותר להתעלם ממנה.
◆ מה חשוב לדעת
- על המבוטח למסור לחברת הביטוח מידע ומסמכים לבירור החבות.
- אי מסירה אינה שוללת בהכרח את התגמולים. הסנקציה נוטה להיות מידתית לנזק הראייתי.
- חברת הביטוח חייבת למסור עמדה מנומקת בכתב לגבי כל רכיב.
ומה עם הזמן שהעסק לא עבד?
זה רכיב נפרד, והוא מכוסה רק אם נרכש כיסוי לאובדן הכנסה או לאובדן רווחים. כדאי לבדוק בדף הרשימה אם הכיסוי קיים, ולאיזו תקופה.
כשהכיסוי קיים, התיעוד הוא נתוני המכירות מלפני השריפה, ההוצאות הקבועות שנמשכו, ומועד החזרה לפעילות. זה חישוב, והוא דורש מספרים ולא תחושות.
חוקר שריפות מטעם חברת הביטוח. מה עושים?
משתפים פעולה. חברת ביטוח רשאית לברר את סיבת השריפה, וזה חלק רגיל מהתהליך.
שיתוף פעולה לא אומר לוותר על זכויות. כדאי לדעת מה נמסר, לשמור עותק, ולהתייעץ לפני מסירת גרסה כתובה אם יש שאלה רגישה.
▲ טעות שעלולה לעלות כסף
- לפנות את המחסן לפני שהמלאי הפגום תועד, צולם ונספר.
- לקבל את ההצעה הראשונה ולחתום על כתב סילוק לפני שההשבתה הסתיימה ונמדדה.
מה קורה עם ציוד שנפגע מחום ומעשן?
זה אחד הרכיבים שנשכחים. מכונה שלא נשרפה יכולה להיפגע מחום, מפיח או ממים של הכיבוי.
לכן כדאי לבדוק את הציוד בעזרת טכנאי, ולקבל ממנו דוח כתוב. דוח כזה מראה מה עדיין עובד, מה נפגע, ומה עלות התיקון או ההחלפה.
◇ מניסיוננו בתיקי ביטוח
- בשריפות, התמונה המלאה מתבררת רק אחרי כמה שבועות. לכן לא ממהרים לסגור את התביעה.
- תיק שמחולק לרכיבים, מלאי, ציוד, מבנה והשבתה, קל יותר לבחון ולהתקדם בו.
איך מציגים את התמונה לחברת הביטוח?
בתיק אחד, מחולק לרכיבים. לכל רכיב, המסמכים שמוכיחים אותו והסכום שנדרש.
הפנייה מסבירה גם מה השתנה מאז ההצעה הראשונה: אילו נתונים התווספו, ולמה הם משנים את ההערכה. כך חברת הביטוח יכולה לבחון את העמדה שלה על בסיס עובדות.
מה עם ביטוח חסר?
זו טענה שעולה לפעמים בשריפות. אם סכום הביטוח של המלאי נמוך משוויו בפועל, הפוליסה עשויה לקבוע תשלום יחסי.
גם כאן, הטענה דורשת חישוב, והחישוב פתוח לבדיקה. לפעמים מתברר שהשווי שנלקח בחשבון שגוי, או שמועד ההשוואה לא נכון.
מה בעל העסק מקבל מהתיעוד הזה?
תמונה מלאה. במקום הצעה שנבנתה על ביקור אחד, יש תיק שמציג את המלאי, הציוד וההשבתה.
תיק כזה משנה את השיחה עם חברת הביטוח. הדיון עובר מהערכה כללית לנתונים, וכל צד יודע בדיוק על מה מדברים. וגם בעל העסק מבין מה באמת נפגע, ואיפה הוא עומד.
✓ מה להכין
- תמונות וסרטונים מהמחסן לפני כל פינוי.
- ספירות מלאי וחשבוניות רכש אחרונות.
- נתוני מכירות מהחודשים שלפני השריפה.
- הפוליסה ודף הרשימה, כולל סכומי הביטוח לכל רכיב.
- דוח הכבאות ודוח השמאי.
שאלות ותשובות
שאלות נפוצות
לחצו על שאלה כדי לפתוח את התשובה.
כמה זמן אחרי שריפה צריך להודיע לחברת הביטוח?
בהקדם האפשרי. החוק מטיל על המבוטח חובה להודיע על קרות מקרה הביטוח ולמסור את המידע הדרוש לבירור.
המסמכים של העסק נשרפו. מה עושים?
משחזרים ממקורות אחרים: רואה החשבון, הספקים, הבנק ורשויות המס. חשוב לדווח לחברת הביטוח מה אבד ואיך מנסים להשלים.
האם אפשר לקבל תשלום על חשבון?
יש מצבים שבהם חברת ביטוח משלמת את החלק שאינו שנוי במחלוקת לפני סיום הבירור. כדאי לבקש זאת בכתב, במיוחד כשהעסק מושבת.
האם מים של הכיבוי נחשבים חלק מנזק השריפה?
במקרים רבים נזק שנגרם בפעולות הכיבוי נבחן כחלק מאירוע השריפה. ההכרעה נקבעת לפי נוסח הפוליסה, ולכן כדאי לתעד גם את הנזק הזה.
האם כדאי להמתין עם השיקום עד סוף הבירור?
לא בהכרח. עסק צריך לחזור לפעול, וזה גם חלק מהקטנת הנזק. חשוב רק לתעד לפני כל פינוי, ולתאם עם חברת הביטוח את השלבים.
כמה זמן יש להגיש תביעה?
חוק חוזה הביטוח, התשמ"א-1981, קובע התיישנות מקוצרת. ככלל, שלוש שנים מקרות מקרה הביטוח.
כותב המאמר
עו״ד ששי לב
עו״ד ששי לב, בעל רישיון לשכת עורכי הדין בישראל מס׳ 78195, עוסק כעשור בייצוג מבוטחים מול חברות ביטוח בתביעות נזקי רכוש, נזקי צנרת ומים, נזקי שריפה ותביעות רכב. בוגר תואר שני במשפטים (LL.M) מהפקולטה למשפטים באוניברסיטת תל אביב, ובעל תואר כפול במנהל עסקים. נמנה עם חברי ועדת ביטוח ונזיקין של לשכת עורכי הדין. בעברו ייצג חברות ביטוח, ומכיר את אופן בחינת התביעות מן הצד השני של השולחן.
הבהרה משפטית
הראיון מציג עקרונות עבודה כלליים. הוא אינו מתאר תיק או לקוח מסוים, ואין בו הבטחה לתוצאה. האמור הוא מידע כללי ואינו ייעוץ משפטי. התיקים נבחנים לפי נסיבותיהם, הפוליסה והמסמכים.