מדריך · תביעות צד שלישי
תביעת צד שלישי אחרי תאונה: לתבוע את הנהג האחר ואת המבטחת שלו
כשהתאונה באשמת נהג אחר, אפשר לפנות למבטחת שלו במקום להפעיל את הביטוח שלכם. המסלול הזה חוסך השתתפות עצמית ושומר על הוותק בפוליסה, אבל הוא מחייב לבסס אחריות. המדריך מסביר מה נדרש, מה לאסוף, ומה קורה כשהאשם שנוי במחלוקת.
עו״ד ששי לב
תביעות ביטוח ונזקי רכוש
תשובה מהירה
תביעת צד שלישי מוגשת נגד הנהג שגרם לנזק או נגד המבטחת שלו. היא אינה כרוכה בהשתתפות עצמית ואינה פוגעת בוותק שלכם, אך היא מחייבת לבסס שהאחריות עליו. כשהאשם ברור והתיעוד מהזירה מלא, זהו לרוב המסלול המשתלם.
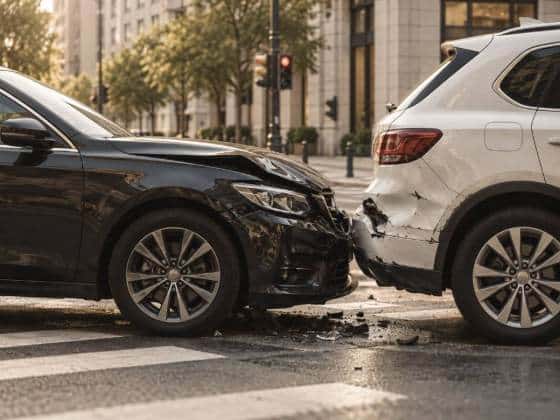
מתי כדאי צד שלישי ומתי מקיף
שני המסלולים פתוחים כשהתאונה באשמת נהג אחר ויש לכם ביטוח מקיף. הבחירה מעשית.
היא נקבעת לפי שלושה שיקולים: בהירות האחריות, גובה ההשתתפות העצמית, ולוח הזמנים.
היתרון בצד שלישי
אין השתתפות עצמית, והוותק בפוליסה שלכם אינו נפגע. אפשר גם לתבוע רכיבים שהמקיף אינו מכסה במלואם.
היתרון במקיף
מהיר יותר בדרך כלל, ואינו מחייב אתכם להוכיח שהאחריות על מישהו אחר. המבטחת שלכם משלמת ואז פועלת בעצמה.
מתי צד שלישי עדיף
כשהאחריות ברורה, התיעוד מלא, וההשתתפות העצמית גבוהה ביחס לנזק.
מתי מקיף עדיף
כשהאשם שנוי במחלוקת, כשהנהג האחר אינו משתף פעולה, או כשצריך את הרכב מתוקן מהר.
◆ מה חשוב לדעת
- ביטוח צד שלישי מכסה נזק לרכוש הזולת, ולא את הרכב של המבוטח.
- פנייה לביטוח שלכם אינה מוותרת על העילה מול הנהג האחר.
- גם כשהמבטחת שלכם משלמת, ההשתתפות העצמית נותרת חסרה ואפשר לתבוע אותה.
- ניתן לתבוע את הנהג ישירות גם כשאין לו ביטוח מתאים.
מה צריך כדי לבסס אחריות
זהו הרכיב שמבדיל את המסלול הזה מהמסלול הביטוחי, ועליו נופל או עומד התיק.
- פרטי הנהג האחר: שם, מספר זהות, מספר רישוי ופרטי הפוליסה
- תמונות מהזירה לפני שהרכבים הוזזו
- תמונות הפגיעות בשני הרכבים, מכמה זוויות
- תיאור מדויק של מהלך האירוע, שנכתב סמוך לו
- פרטי עדים שראו את התאונה
- דוח משטרה או אישור על הגשת הודעה, כשנמסרה
- תנאי הדרך: תמרורים, סימוני נתיב, מזג אוויר ותאורה
התמונה הרחבה מהזירה חשובה לא פחות מהתמונה הקרובה של הפגיעה. היא מה שמאפשר לשחזר את מיקום הרכבים ואת כיווני הנסיעה. זה בדרך כלל מה ששנוי במחלוקת. כדאי גם לצלם את רישיון הרכב ואת תעודת הביטוח של הנהג האחר, ולא להסתפק ברישום ידני של המספרים. צילום מונע טעויות העתקה, ומונע גם טענה מאוחרת שהפרטים שנמסרו לא היו מדויקים. אם הנהג האחר מסרב למסור פרטים, זהו עצמו נתון שכדאי לתעד, ובמקרה כזה הודעה למשטרה הופכת רלוונטית יותר.
כשהאשם שנוי במחלוקת
זה המצב הנפוץ. כל צד מתאר את האירוע אחרת, ושתי הגרסאות נשמעות סבירות.
במצב כזה מוקד הבדיקה עובר מהגרסאות אל הראיות הפיזיות, שאינן תלויות בזיכרון.
מיקום הפגיעות
היכן נפגע כל רכב ובאיזו זווית. זה מצמצם משמעותית את מספר התרחישים האפשריים.
סימנים בכביש
סימני בלימה, שברי זכוכית ושפכי נוזלים. הם מצביעים על נקודת המגע ועל כיווני הנסיעה.
חוות דעת
בנזק משמעותי או כשהמחלוקת עמוקה, ניתן להיעזר בבחינה מקצועית של מנגנון התאונה.
אשם תורם
לעיתים שני הצדדים תרמו. במצב כזה האחריות מתחלקת, והפיצוי מופחת בשיעור שיוחס לכם.
▲ טעות יקרה שעלולה לעלות לכם כסף
- לעזוב את הזירה בלי לצלם ובלי לאסוף את פרטי הנהג האחר ואת פרטי הפוליסה שלו.
- להודות באחריות במקום, לפני שהתמונה ברורה.
- לתקן את הרכב לפני שנערכה שמאות ותועד הנזק.
- להסתמך על הבטחה בעל פה של הנהג האחר שיסדיר את העניין.
מה אפשר לתבוע
הסכום מורכב מרכיבים נפרדים, ולכל אחד בסיס משלו.
עלות התיקון
לפי חשבונית או לפי הצעת מחיר, בהתאם לשלב שבו נמצא התיק.
ירידת ערך
ראש נזק מוכר ובר פיצוי. בתאונה באשמת צד אחר היא חלק מהנזק שניתן לתבוע, והיא אינה מופיעה בשומה באופן אוטומטי.
גרר ואחסנה
הוצאות שנגרמו בפועל, לפי קבלות.
רכב חלופי
לתקופת התיקון הסבירה, ולא לכל תקופה שבה הרכב לא היה בשימוש.
אובדן ימי עבודה
כשניתן לתעד אותו באישור מעסיק או בדוחות לעצמאי.
הוצאות נלוות
נסיעות לצורך טיפול בתיק, עלות חוות דעת, ואגרות. אלה רכיבים קטנים יחסית, אך הם מצטברים וכדאי לשמור עליהם קבלות.
● מה לא ממהרים לספר
- גם כשהמבטחת שלכם שילמה, ההשתתפות העצמית נותרה על חשבונכם וניתן לתבוע אותה מהאחראי.
- ירידת ערך נבדקת בנפרד מעלות התיקון, ולעיתים היא הרכיב הגדול מבין השניים.
- תביעה ישירה אינה כפופה לסייגים שבפוליסה שלכם, משום שאינה מתנהלת לפיה.
כשלנהג האחר אין ביטוח
מצב מוכר, והוא אינו סוגר את הדרך. הוא רק משנה את מי תובעים.
כשאין כיסוי צד שלישי, התביעה מוגשת נגד הנהג עצמו כאדם פרטי.
תביעה אישית
התביעה מוגשת נגד הנהג. השאלה המעשית היא האם ניתן יהיה לגבות ממנו בפועל, וזו בדיקה שנעשית מראש.
בעל הרכב
לעיתים הנהג אינו בעל הרכב. במצב כזה נבחן אם קיימת עילה גם מול הבעלים.
המסלול החלופי
אם יש לכם מקיף, הפעלתו היא הדרך המהירה. המבטחת שלכם תפעל בעצמה לגבות מהאחראי.
בדיקה לפני הגשה
כשהתביעה אישית, כדאי לברר מראש אם קיימים נכסים או הכנסה שניתן להיפרע מהם. פסק דין שאין ממי לגבותו אינו פותר את הבעיה.
הסדר בתשלומים
כשהיכולת הכלכלית מוגבלת, לעיתים הסדר תשלומים מתועד עדיף על הליך ממושך. חשוב שיהיה בכתב ושיפרט מה הוא מסלק.
איך מתנהלים מול המבטחת של הנהג האחר
זו מבטחת שאינכם לקוחות שלה, ולכן ההתנהלות שונה ממה שמוכר מהפוליסה שלכם.
אין לכם חוזה מולה, והיא בוחנת את הדרישה מזווית של מי שמשלם עבור מבוטח שלה.
פנייה ראשונה בכתב
הצגת האירוע, הבסיס לאחריות, פירוק רכיבי הנזק, ומועד קצוב לתשובה. פנייה טלפונית אינה מייצרת תיעוד.
שמאות מטעמה
המבטחת עשויה לשלוח שמאי מטעמה. זהו הליך מקובל, וכדאי לתעד את הבדיקה ולשמור עותק של הממצאים.
מה קורה כשהיא מכחישה אחריות
ההכחשה נשענת בדרך כלל על גרסת המבוטח שלה. משם הבדיקה עוברת לראיות הפיזיות ולתיעוד מהזירה.
מועד קצוב לתשובה
קציבת מועד בכתב מעבירה את הדיון משלב הבירור הפתוח לשלב שבו נדרשת החלטה.
אילו מסמכים לרכז
רובם נאספים בשעות הראשונות, והשאר תוך ימים ספורים.
✓ צ׳קליסט: מה לרכז
- פרטי הנהג האחר, הרכב והפוליסה שלו
- תמונות מהזירה ותמונות הנזק, לפני תיקון
- הודעה על התאונה כפי שנמסרה, ותאריך מסירתה
- חוות דעת שמאי על היקף הנזק ועל ירידת הערך
- חשבוניות תיקון, גרר, אחסנה ורכב חלופי
- דוח משטרה או אישור על הגשת הודעה
- פרטי עדים, אם נאספו
- רישיון הרכב ואישור בעלות
המועדים
למסלול הביטוחי ולמסלול הישיר לוחות זמנים שונים, וזה הבדל שכדאי להכיר מראש.
תביעה לתגמולי ביטוח כפופה לתקופת התיישנות מקוצרת של שלוש שנים לפי סעיף 31 לחוק חוזה הביטוח, התשמ״א-1981.
תביעה נזיקית ישירה נגד הנהג האחר כפופה לתקופה הכללית, הארוכה יותר. כשקיים ספק, המועד הקצר קובע את הדחיפות.
◇ מניסיוננו בתיקי רכב
- התיקים שמתבררים בקלות הם אלה שבהם נאספו פרטי הנהג האחר ותמונות מהזירה עוד לפני שהרכבים הוזזו.
- ירידת ערך היא הרכיב שנשכח לעיתים קרובות מהדרישה הראשונה.
- כשהנהג האחר מבטיח להסדיר בלי מעורבות המבטחת, כדאי לתעד את ההבטחה בכתב.
שלוש דוגמאות מהשטח
התיאורים כלליים ואינם מזהים תיק או לקוח. תוצאות בתיק אחד אינן מלמדות על תוצאה בתיק אחר.
הגרסאות שנחלקו
שני נהגים תיארו את מהלך האירוע אחרת. הבדיקה התמקדה במיקום הפגיעות ובסימנים בכביש, ולא בגרסאות עצמן.
ההשתתפות העצמית שנותרה
מבוטח הפעיל את המקיף וקיבל תשלום, בניכוי השתתפות עצמית. הבדיקה בחנה את האפשרות לתבוע את הרכיב הזה מהאחראי.
הנהג בלי כיסוי מתאים
התברר שלנהג האחר אין כיסוי צד שלישי רלוונטי. הפעולה כללה בחינה של תביעה אישית ושל עילה אפשרית מול בעל הרכב.
★ המלצת משרד עו״ד ששי לב
- צלמו את הזירה במבט רחב לפני שאתם מזיזים את הרכבים.
- אספו את פרטי הפוליסה של הנהג האחר ולא רק את שמו ומספר הרכב.
- בדקו אם ירידת ערך נכללה בדרישה לפני שאתם סוגרים את התיק.
סיכום
תביעת צד שלישי חוסכת השתתפות עצמית ושומרת על הוותק, במחיר של צורך לבסס אחריות.
מה שקובע הוא התיעוד מהזירה. כשהוא מלא, שאלת האשם מצטמצמת. כשהוא חסר, היא הופכת למחלוקת שנמשכת.
שני הרכיבים שנשכחים הכי הרבה הם ירידת הערך וההשתתפות העצמית ששולמה. שניהם ניתנים לתביעה, ושניהם אינם מופיעים מעצמם.
שאלות ותשובות
שאלות נפוצות
לחצו על שאלה כדי לפתוח את התשובה.
מה ההבדל בין תביעת צד שלישי לביטוח מקיף?
במקיף המבטחת שלכם משלמת, בניכוי השתתפות עצמית, ואינכם נדרשים להוכיח אחריות. בצד שלישי אתם פונים למבטחת של הנהג האחר, בלי השתתפות עצמית ובלי פגיעה בוותק. בתמורה, עליכם לבסס שהאחריות עליו.
הפעלתי את המקיף. אפשר עדיין לתבוע את הנהג האחר?
ביחס לרכיבים שלא כוסו, כגון ההשתתפות העצמית, בדרך כלל כן. המבטחת שלכם עשויה לפעול בעצמה לגבות מהאחראי את מה ששילמה. יש לוודא שלא נחתם מסמך שמסלק גם את העילה שלכם.
הנהג האחר מכחיש אחריות. מה עכשיו?
הבדיקה עוברת לראיות הפיזיות: מיקום הפגיעות בשני הרכבים, סימנים בכביש, ותנאי הדרך. אלה אינם תלויים בזיכרון של אף אחד מהצדדים, ולכן הם מה שמכריע ברוב המקרים.
לא אספתי את פרטי הנהג האחר. יש מה לעשות?
אם יש בידכם מספר רישוי, ניתן לפעול לאיתור. בהיעדר פרטים כלשהם, המסלול הריאלי הוא הפעלת הביטוח שלכם בהתאם לכיסוי שברשותכם.
ירידת ערך נכללת בתביעת צד שלישי?
כן. ירידת ערך היא ראש נזק מוכר ובר פיצוי, ובתאונה באשמת צד אחר היא חלק מהנזק שניתן לתבוע. היא אינה מופיעה בשומה באופן אוטומטי, ולכן כדאי לוודא שחושבה.
כמה זמן מגיע לי רכב חלופי?
לתקופת התיקון הסבירה בנסיבות, ולא לכל פרק הזמן שבו הרכב לא היה בשימוש. ככל שהתיקון התעכב מסיבה שאינה תלויה בכם, כדאי לתעד את הסיבה.
שנינו אשמים חלקית. מה קורה?
האחריות מתחלקת בין הצדדים לפי מידת התרומה של כל אחד. הפיצוי מופחת בשיעור שיוחס לכם. אשם תורם אינו מבטל את התביעה אלא מקטין אותה.
לנהג האחר אין ביטוח. אפשר לתבוע אותו אישית?
כן. התביעה מוגשת נגדו כאדם פרטי. השאלה המעשית היא אם ניתן יהיה לגבות ממנו בפועל, וזו בדיקה שכדאי לעשות לפני ההגשה. לעיתים קיימת עילה גם מול בעל הרכב.
כמה זמן יש לי לתבוע?
תביעה לתגמולי ביטוח כפופה לתקופת התיישנות מקוצרת של שלוש שנים. תביעה נזיקית ישירה נגד הנהג כפופה לתקופה הכללית, הארוכה יותר. כשקיים ספק, המועד הקצר קובע את הדחיפות.
המבטחת של הנהג האחר מציעה סכום נמוך. מה עושים?
מפרקים את ההצעה לרכיבים ומשווים אותה לשומה. כל הפחתה צריכה להיות מוסברת. רכיב שהושמט לגמרי, כגון ירידת ערך, הוא הנקודה שממנה מתחילה הדרישה.
התאונה קרתה בחניון. זה משנה?
הסיווג תלוי בנסיבות ולא רק במיקום, ויש לו השלכה על המסלול ועל הכיסוי. כדאי לברר אותו לפני שפונים לגורם מסוים.
צריך להגיש הודעה למשטרה?
לא בכל תאונה קיימת חובה. כשיש נפגעים, או כשהנסיבות שנויות במחלוקת, הודעה מתועדת מסייעת מאוד בביסוס. בכל מצב כדאי לתעד את הזירה בעצמכם.
הרכב בליסינג. מי תובע?
בליסינג הבעלות הרשומה אינה בהכרח שלכם, וזה משפיע על מי רשאי לתבוע ועל למי משולמים התגמולים. יש לבדוק את הסכם הליסינג ואת רישום הבעלות לפני פתיחת ההליך.
כמה עולה טיפול בתיק כזה?
תנאי ההתקשרות נקבעים מראש ובכתב, לפי מהות התיק והיקפו. את הפרטים אפשר לברר בפנייה ישירה למשרד לפני כל התחייבות.
המבטחת שלו שלחה שמאי. חייב לאפשר?
זהו הליך מקובל כשמבקשים ממנה לשלם. כדאי לאפשר את הבדיקה, לתעד אותה, ולבקש עותק מהממצאים. אם הממצאים אינם מקובלים, אפשר להביא חוות דעת מטעמכם ולהשוות.
כמה זמן לוקח לקבל תשובה מהמבטחת של הנהג האחר?
אין לוח זמנים אחיד. פנייה כתובה שקוצבת מועד מעבירה את הדיון לשלב שבו נדרשת החלטה. בהיעדר מענה ענייני בתוך המועד, זהו נתון בפני עצמו.
הנהג האחר ביקש לסדר ביניכם בלי ביטוח. כדאי?
לעיתים זה פתרון מעשי בנזק קטן. חשוב שההסכמה תהיה בכתב, שתפרט את הסכום ואת מועד התשלום, ושתבהיר מה היא מסלקת. הבטחה בעל פה קשה לאכיפה.
נזק שהתגלה רק אחרי התיקון. אפשר להוסיף?
תלוי בתיעוד ובמה שכבר הוסכם. אם טרם נחתם מסמך סילוק, ניתן להציג את הנזק הנוסף בצירוף הסבר מקצועי לקשר שלו לאותה תאונה.
הרכב הוכרז אובדן להלכה. זה משנה את המסלול?
המסלול נותר זהה, אך רכיבי הדרישה משתנים: במקום עלות תיקון נתבע שווי הרכב, ולצידו רכיבים נלווים. יש לבדוק כיצד חושב השווי ומה נוכה ממנו.
כותב המאמר
עו״ד ששי לב
עו״ד ששי לב, בעל רישיון לשכת עורכי הדין בישראל מס׳ 78195, עוסק כעשור בייצוג מבוטחים מול חברות ביטוח בתביעות נזקי רכוש, נזקי צנרת ומים, נזקי שריפה ותביעות רכב. בוגר תואר שני במשפטים (LL.M) מהפקולטה למשפטים באוניברסיטת תל אביב, ובעל תואר כפול במנהל עסקים. נמנה עם חברי ועדת ביטוח ונזיקין של לשכת עורכי הדין. בעברו ייצג חברות ביטוח, ומכיר את אופן בחינת התביעות מן הצד השני של השולחן.
הבהרה משפטית
האמור במדריך זה הוא מידע כללי בלבד, ואין בו ייעוץ משפטי ואין בו תחליף לייעוץ משפטי פרטני. המדריך עוסק בנזק לרכוש. נזקי גוף בתאונת דרכים מתנהלים במסלול משפטי נפרד ומחייבים בחינה ייעודית. כל מקרה נבחן לפי נסיבותיו, לפי תנאי הפוליסה הרלוונטית ולפי הדין החל במועד הרלוונטי. המידע מעודכן למועד הפרסום, וייתכנו שינויי חקיקה או פסיקה לאחריו. יש לאמת כל פרט מול מקור רשמי לפני הסתמכות. אין באמור משום הבטחת תוצאה כלשהי, ואין בפנייה למשרד או בשליחת מסמכים כדי ליצור יחסי עורך דין ולקוח.