
תיקים מהשטח · עסק
נזק לעסק: מבנה, ציוד ומלאי מול תנאי הפוליסה
אירוע אחד פוגע במבנה, בציוד ובמלאי, ולפעמים גם עוצר את העבודה. כך נראה תיק נזק לעסק מבפנים, ולמה כל רכיב בו נבדק בנפרד.

עו״ד ששי לב
תביעות ביטוח ונזקי רכוש
תשובה מהירה
תביעת נזק לעסק מתפרקת לרכיבים: מבנה, ציוד, מלאי, ולפעמים גם אובדן הכנסה בזמן ההשבתה. כל רכיב נבחן מול סעיף אחר בפוליסה ומול סכום ביטוח משלו. לכן הבדיקה מתחילה במיפוי מה נפגע, ובהתאמה של כל רכיב למה שנרכש בפועל ולמסמכים שמוכיחים את שוויו.
איך נראה תיק כזה?
התרחיש שלהלן מייצג דפוס שחוזר בתיקים עסקיים. הוא אינו מתאר לקוח או עסק מסוים.
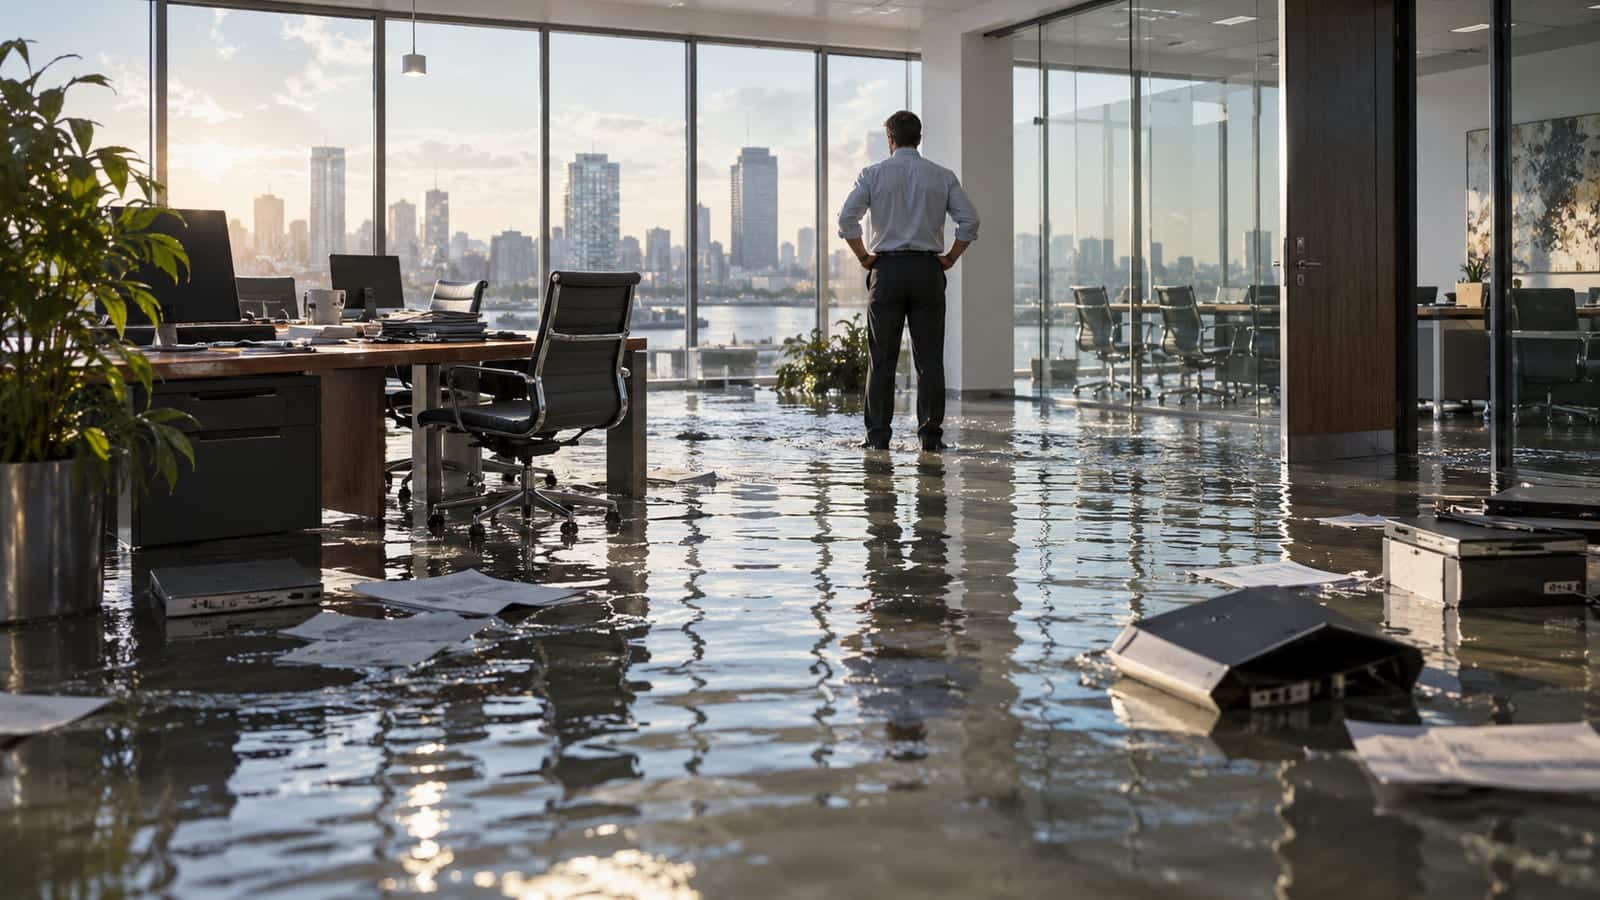
בעסק קטן לייצור ולמכירה פרצה תקלה במערכת החשמל. המבנה ניזוק, שתי מכונות יצאו מכלל פעולה וחלק מהמלאי הושמד. העסק לא עבד כמה שבועות.
חברת הביטוח שלחה שמאי וביקשה מסמכים. אחרי שמסר חלק מהם, קיבל בעל העסק הצעה שכיסתה בעיקר את המבנה. המלאי הוערך נמוך, ועל ההשבתה לא נאמר דבר.
למה כל רכיב נבדק בנפרד?
בפוליסת עסק, מבנה, ציוד ומלאי הם בדרך כלל רכיבים נפרדים. לכל אחד יש סכום ביטוח משלו, ולעיתים גם תנאים משלו.
מה שמכוסה ברכיב אחד לא עובר אוטומטית לרכיב אחר. לכן אם נפגעו שלושה רכיבים, מדובר בפועל בשלוש בדיקות.
- מבנה: הנזק לקירות, לרצפה, למערכות הקבועות.
- ציוד: מכונות, מחשבים ומערכות עבודה.
- מלאי: סחורה, חומרי גלם ומוצרים מוגמרים.
- אובדן הכנסה: רק אם נרכש כיסוי כזה, ולפי תנאיו.
איך מוכיחים את שווי המלאי?
המחלוקת הקשה בתיקים עסקיים היא לרוב על המלאי. קשה להעריך אותו אחרי האירוע, וחברת הביטוח תבקש ראיות.
הראיות הן בעיקר מסמכים שכבר קיימים בעסק: ספירות מלאי, חשבוניות רכש, דוחות כספיים ומערכת הנהלת החשבונות. ככל שהן מסודרות יותר, המחלוקת קצרה יותר.
◆ מה חשוב לדעת
- על המבוטח למסור לחברת הביטוח מידע ומסמכים לבירור החבות.
- אי מסירה אינה שוללת בהכרח את התגמולים. הסנקציה נוטה להיות מידתית לנזק הראייתי שנגרם.
- חברת הביטוח חייבת למסור עמדה מנומקת בכתב, לגבי כל רכיב.
מה זה ביטוח חסר, ולמה הוא חשוב?
כשסכום הביטוח שנקבע לרכיב נמוך משווי הרכוש בפועל, הפוליסה עשויה לקבוע תשלום יחסי. זה נקרא ביטוח חסר.
לכן חשוב לבדוק לא רק מה נפגע, אלא גם מה היה סכום הביטוח של כל רכיב ביום האירוע. טענת ביטוח חסר דורשת חישוב, והחישוב עצמו פתוח לבדיקה.
● מה כדאי לבקש בכתב
- פירוט ההערכה של כל רכיב בנפרד.
- החישוב המלא, אם נטען ביטוח חסר.
- עמדה מפורשת לגבי אובדן הכנסה, אם נרכש כיסוי כזה.
מה בעל העסק צריך לעשות מיד?
לתעד את הנזק לפני פינוי. לשמור דגימות של מלאי פגום, אם אפשר. להודיע לחברת הביטוח בהקדם.
במקביל, לרכז את המסמכים העסקיים ולשמור עותקים. אם המערכות הממוחשבות נפגעו, לגבות את מה שאפשר עוד לפני התיקון.
▲ טעות שעלולה לעלות כסף
- פינוי המלאי הפגום לפני שתועד ונספר. בלי תיעוד, קשה מאוד להוכיח את הכמות ואת השווי בהמשך.
מתי כדאי לפנות לעורך דין?
כשההצעה מכסה רכיב אחד ומתעלמת מאחרים, או כשנטען ביטוח חסר בלי חישוב ברור.
גם כשחברת הביטוח מבקשת מסמכים בלי סוף, בזמן שהעסק מושבת, כדאי לבדוק מה באמת נדרש ומה כבר נמסר.
◇ מניסיוננו בתיקי ביטוח
- בתיקים עסקיים, מי שמגיע עם תיק מסמכים מסודר לפי רכיבים מנהל שיחה אחרת לגמרי מול השמאי.
- אובדן הכנסה הוא הרכיב שנשכח הכי הרבה, גם כשנרכש כיסוי עבורו.
מה קורה אחרי הבדיקה?
בסוף הבדיקה יש מפה: אילו רכיבים נפגעו, מה סכום הביטוח של כל אחד, ומה המסמכים שמוכיחים את השווי.
מכאן נשלחת לחברת הביטוח דרישה מסודרת לפי רכיבים, ולא סכום אחד כללי. כך קל יותר לראות על איזה רכיב יש הסכמה ועל איזה יש מחלוקת. החלק המוסכם יכול להשתלם, בזמן שהמחלוקת ממשיכה להתברר.
רשימת בדיקה לפני שמגיבים
לפני שכותבים לחברת הביטוח, כדאי לרכז את המסמכים האלה לפי רכיבים.
✓ מה להכין
- הפוליסה ודף הרשימה, כולל סכום הביטוח לכל רכיב.
- תמונות וסרטונים מהנזק, לפני פינוי.
- ספירות מלאי וחשבוניות רכש אחרונות.
- דוחות כספיים ונתוני מכירות מהתקופה שלפני האירוע.
- דוח השמאי וכל מכתב שהתקבל מחברת הביטוח.
שאלות ותשובות
שאלות נפוצות
לחצו על שאלה כדי לפתוח את התשובה.
חברת הביטוח שילמה על המבנה בלבד. מה עם הציוד והמלאי?
כל רכיב נבחן בנפרד. אם נפגעו גם ציוד ומלאי, יש לדרוש עמדה כתובה לגבי כל אחד מהם. היעדר התייחסות אינו החלטה.
האם אובדן הכנסה מכוסה אוטומטית?
לא. אובדן הכנסה בזמן השבתה מכוסה רק אם נרכש כיסוי מתאים, ולפי תנאיו. כדאי לבדוק בדף הרשימה אם הכיסוי קיים ומה התקופה שלו.
מה עושים אם חלק מהמסמכים נשרפו או אבדו?
אפשר להשלים חלק מהמידע ממקורות אחרים: רואה החשבון, ספקים, הבנק ורשויות המס. חשוב לדווח לחברת הביטוח מה אבד ואיך מנסים להשלים.
חברת הביטוח טוענת לביטוח חסר. אפשר לבדוק את זה?
כן. טענת ביטוח חסר נשענת על השוואה בין סכום הביטוח לשווי הרכוש ביום האירוע. גם השווי וגם החישוב פתוחים לבדיקה ולחוות דעת נגדית.
האם אפשר לקבל תשלום על חשבון לפני סיום הבירור?
יש מצבים שבהם חברת ביטוח משלמת את החלק שאינו שנוי במחלוקת עוד לפני שהבירור הסתיים. כדאי לבקש זאת בכתב, במיוחד כשהעסק מושבת.
השמאי ביקש מסמכים שאין בעסק. מה עושים?
כדאי לענות בכתב ולפרט מה קיים ומה לא. במקביל מציעים חלופה: מסמך אחר שמוכיח את אותו נתון, או אישור מרואה החשבון. תשובה מסודרת עדיפה על שתיקה.
כמה זמן יש להגיש תביעה?
חוק חוזה הביטוח, התשמ"א-1981, קובע התיישנות מקוצרת. ככלל, שלוש שנים מקרות מקרה הביטוח. משא ומתן אינו עוצר את המרוץ מאליו.
כותב המאמר
עו״ד ששי לב
עו״ד ששי לב, בעל רישיון לשכת עורכי הדין בישראל מס׳ 78195, עוסק כעשור בייצוג מבוטחים מול חברות ביטוח בתביעות נזקי רכוש, נזקי צנרת ומים, נזקי שריפה ותביעות רכב. בוגר תואר שני במשפטים (LL.M) מהפקולטה למשפטים באוניברסיטת תל אביב, ובעל תואר כפול במנהל עסקים. נמנה עם חברי ועדת ביטוח ונזיקין של לשכת עורכי הדין. בעברו ייצג חברות ביטוח, ומכיר את אופן בחינת התביעות מן הצד השני של השולחן.
הבהרה משפטית
התרחיש בעמוד זה הוא תרחיש מייצג שנבנה להמחשה. הוא אינו מתאר לקוח או עסק מסוים. האמור הוא מידע כללי, אינו ייעוץ משפטי ואינו התחייבות לתוצאה. התיקים נבחנים לפי נסיבותיהם, הפוליסה והמסמכים.